 阅读时间大约7分钟(2576字)
12小时前 谁按下了机器人IPO的暂停键?
来源:豆包
机器人IPO踩刹车!高估值故事终要过商业化大考
作者:李鑫 出品:人形大讲堂
近日,"监管将提高人形机器人IPO审核门槛"的传闻再度发酵。市场的目光几乎本能地投向两个名字:上市首日被捧上神坛、随后腰斩的宇树科技,登陆港股即跌破发行价的梅卡曼德。它们像两根导火索,把"硬科技新股到底值不值这个价"的追问推到了聚光灯下。
不过,把审核趋严简单归因于这两家公司,既高估了个案的影响力,也低估了这轮调整背后的结构性力量。更值得追问的是:为什么一批被寄予"中国具身智能"厚望的公司,会在同一个时间窗口集体遭遇定价反噬?
PART 01
上市即巅峰,是谁把预期一次打满的?
宇树的轨迹是教科书式的预期透支样本。依托科创板预先审阅机制,它3月20日获受理、6月1日过会——受理到过会仅73天——7月2日获证监会同意注册,8月19日上市,全程104天,创下该机制落地以来的最快纪录。
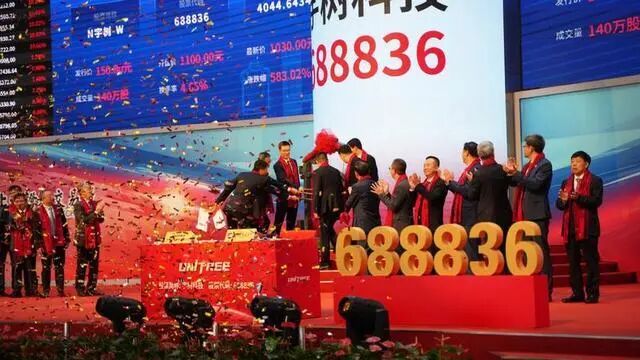
发行价150.80元,对应发行市盈率219.23倍,远高于通用设备制造业约38倍的均值;募资60.99亿元,比原计划的42.02亿元多出近19亿。上市首日集合竞价报到1100元,涨幅629.44%,市值一度触及4449亿元;收盘回落至845元,涨460.34%,市值3417.72亿元。
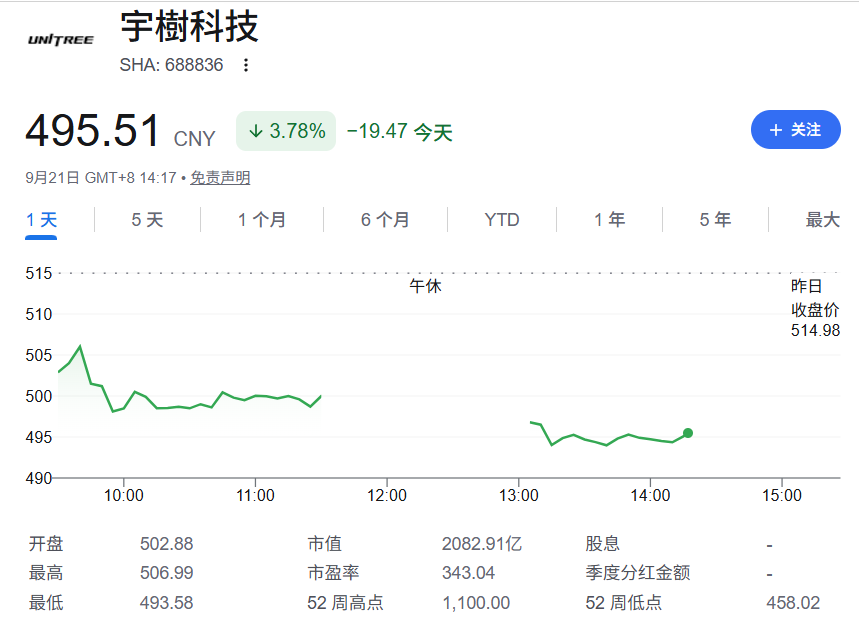
狂欢只持续了一个月。截至9月18日收盘,宇树报514.98元,市值2082.89亿元——较首日最高价回撤53.18%,较发行价仍有241%的涨幅。市场否定的不是这家公司,是那个4449亿元的报价。
真正推动修正的是基本面换挡。2023至2025年,宇树营收从1.59亿元增至16.99亿元,两年平均增速226.78%,2025年扣非净利润5.91亿元,人形机器人出货超5500台,四足机器人累计销量突破3.3万台。进入2026年,画风变了:上半年营收11.52亿元,同比增速回落到48.54%;扣非净利润2.44亿元,同比下滑19.34%;一季度扣非净利降幅一度达52.55%。研发和销售费用同时扩张,正在吃掉过去两年的高增长。资本按"走进千家万户"的远期图景定价,报表呈现的却是"走进实验室和舞台"的当期现实。
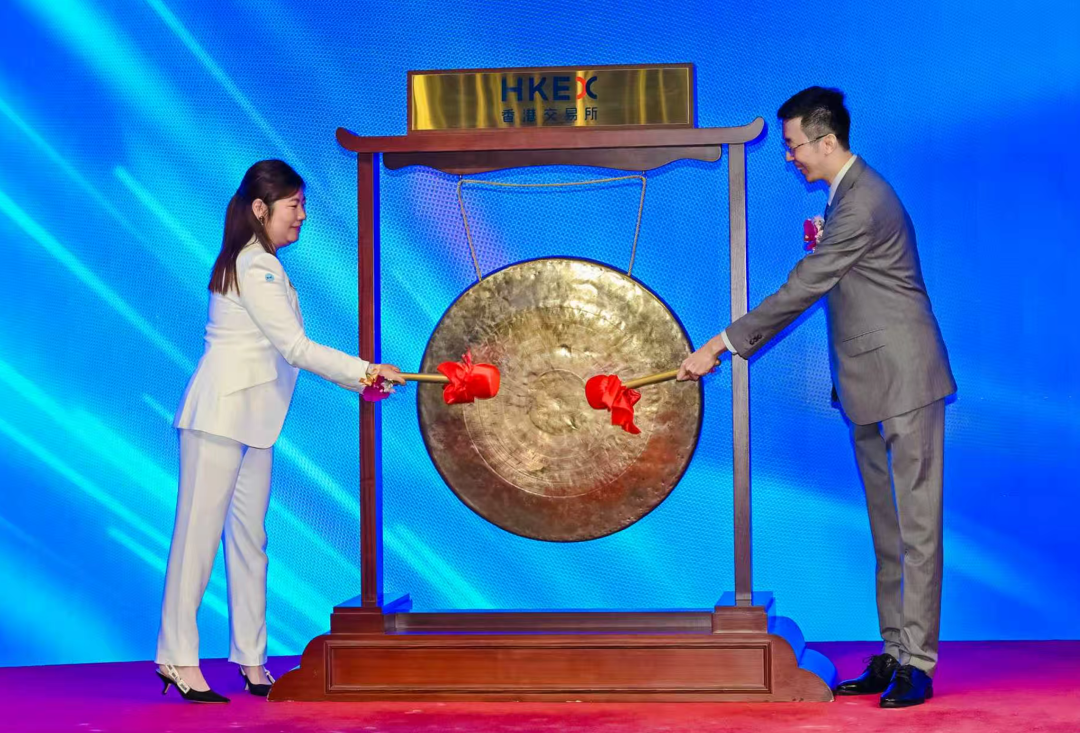
梅卡曼德是同一逻辑的另一面。9月1日,这家3D视觉与机器人融合企业以101.70港元——招股区间上限定价——登陆港交所主板,走18C特专科技通道,全球发售2314.06万股,募资约23.53亿港元。香港公开发售超购3835.36倍,国际发售13.39倍,一手中签率仅3%。
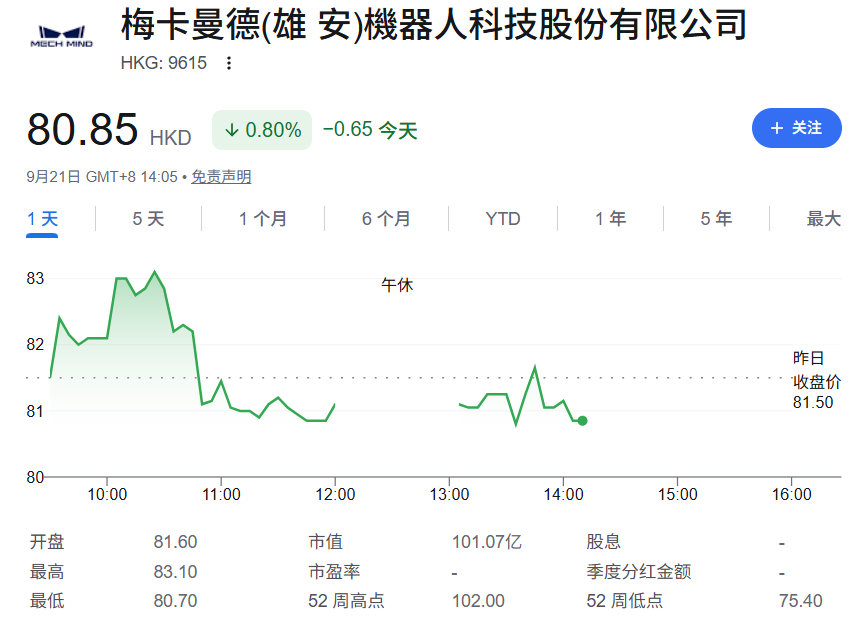
热度止于挂牌。首日收报99.8港元,跌1.87%;9月2日续跌至98.25港元;9月4日盘中最低75.4港元,收78.5港元,较发行价累计跌超20%,市值缩到约98亿港元。3835倍超购和26%的回撤摆在一起,一级市场给的"具身智能溢价"在二级市场没兑现成价格。
一个冲高回落,一个上市即破发。形态不同,病灶相同:当赛道稀缺性成了估值的全部支撑,而商业化闭环还没跑通,情绪一转向,股价就没有落脚点。
PART 02
硬科技新股,为什么总在同一个地方失手?
类似的定价困境早有先例。
2022年3月17日,格灵深瞳以39.49元发行价登陆科创板,开盘38.00元直接破发,收盘37.46元、跌5.14%,此后长期趴在发行价之下。
云从科技发行价15.37元,2022年5月27日首日收21.4元、涨39.23%,一周后最高冲到36.6元。但很快震荡下行,当年12月30日跌破发行价。
两家的技术储备都不薄弱,赛道卡位也算精准,问题出在两套定价逻辑的错位:一级市场习惯用"赛道稀缺性+远期现金流折现"给高溢价,把没兑现的产业化预期提前资本化;二级市场在情绪退潮、资金收紧时,改用"当期收入+可验证的盈利路径"定价。两套逻辑一错开,回调就成了价值回归的代价。
PART 03
如果不是宇树,那是什么按下了暂停键?
只盯着个股会错过更大的图景。多位投行人士认为,把审核收紧归因于宇树并不客观,更直接的触发因素是7月以来二级市场的剧烈震荡,以及大体量IPO的集中供给。
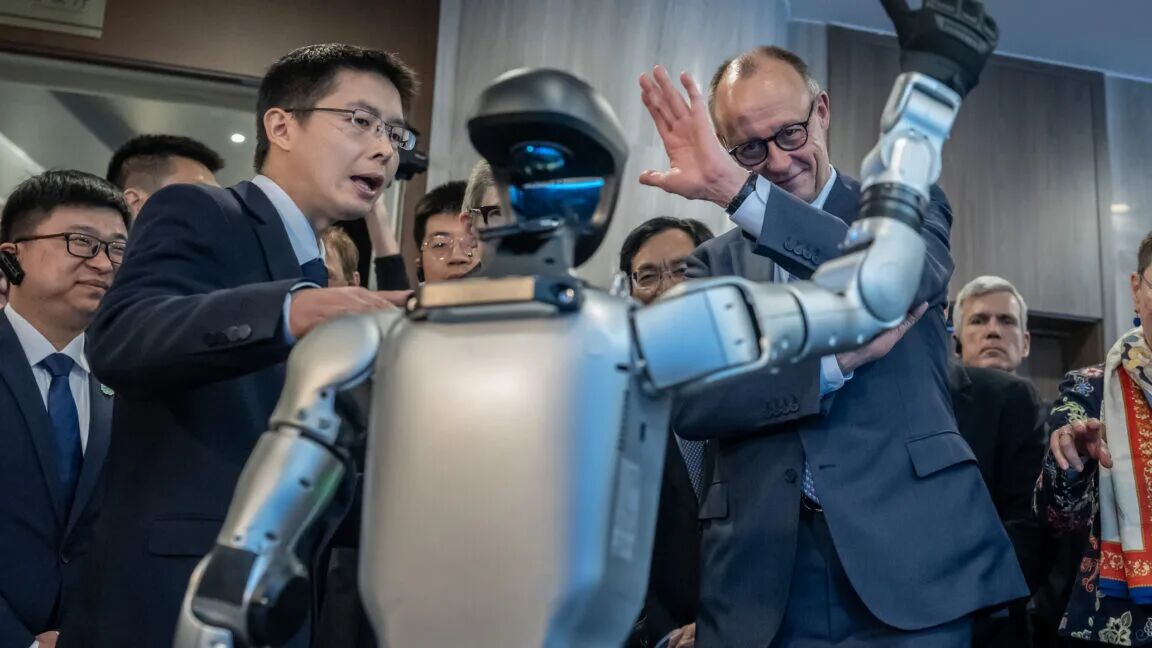
行情端,7月上证指数累跌6.40%,深证成指跌16.21%,创业板指跌23.00%,科创50跌25.90%,深证成指和创业板指双双创下逾十年最大单月跌幅。调整高度集中在科技方向,资金转向红利板块避险。二级市场是一级市场定价的锚,锚剧烈晃动,高估值新股"冲高再回落"的风险就成倍放大。
供给端,7月起A股进入巨型IPO窗口。7月27日长鑫科技登陆科创板,发行价8.66元,首日收49元、涨465.82%,市值3.28万亿元,超越工商银行成为A股市值第一;募资579.19亿元,绿鞋全额行使后达666.07亿元,超过中芯国际532.30亿元的纪录,成为科创板开板以来最大IPO;首日成交额1411.87亿元,是A股史上第一只单日成交破千亿的个股。9月11日燧原科技以142.18元发行价上市,募资61.19亿元,开盘410元、涨188%。震荡市里,这个体量的连续供给会抽干边际流动性。
两层变量一叠加,导火索的真实结构就清楚了。弱市放大波动,大型IPO占用资金,高估值新股供给集中——三者共振之下,制度红利不该变成低质量企业在弱市中透支信用的套利工具。提高质量门槛、压实保荐机构的"看门人"责任,成为监管和市场的共同选择。
PART 04
从"讲故事"到"交报表",门槛抬在哪儿?
综合投行人士与市场观点,机器人IPO的审核导向正收敛于三个维度。
营收真实性:要求持续、真实、可复制的经常性收入,而非依赖政府补贴、关联交易、一次性收益或"数采中心"模式粉饰业绩。盈利稳定性:亏损需呈现持续收窄趋势,投入产出比与商业模式要经得起验证。商业化落地能力:需具备规模化出货、稳定客户与真实场景,排除停留在实验室的概念性企业。
三个维度指向同一核心——企业是否已形成可持续的商业闭环。
需要说明的是,根据财联社披露,此轮传闻并非正式的窗口指导文件,而是压实保荐机构前端把关责任,更多体现为审核标准提质,不是出台硬性门槛。更早的8月28日,国家发改委政策研究室副主任李超在例行发布会上已提出,机器人产业要"坚持因地制宜、健康有序发展","防止盲目跟风、一哄而上",强调以"真实场景"和"应用闭环"为抓手。
说到底,这是把过去被叙事掩盖的短板重新摆回定价与准入的桌面,谈不上打压硬科技。
PART 05
从"讲故事"到"交报表",门槛抬在哪儿?
审核趋严的传闻之下,机器人企业的上市热情并未消退。
A股方面,云深处科技科创板IPO于5月18日获受理,拟募资25.03亿元,目前处于"已问询"状态,2025年营收3.37亿元、首次扭亏为盈。
乐聚智能创业板IPO于5月19日获受理,拟募资26亿元,2025年营收2.58亿元、同比增长365%。
港股18C通道更聚集了迦智科技、斯坦德机器人、卡诺普、优艾智合、辰星技术、本末动力等一众递表企业,智元机器人亦于7月24日启动赴港上市流程,目前尚未公开递表。
供给端越拥挤,需求端的定价纪律就越必要。宇树的过山车、梅卡曼德的破发,连同格灵深瞳、云从的旧账,构成了一堂估值纪律的公开课:硬科技的稀缺性可以赢得一级市场的耐心,却换不来二级市场的无限买单。情绪退潮之后,能撑住股价的只有真实的营收、收窄的亏损和落地的场景。
这条纪律还划出了另一条线,高发行估值本身不是原罪,兑现能力才是。2020年7月,寒武纪以64.39元发行价登陆科创板,首日收212.40元、涨229.86%,此后数年经历漫长的估值消化,并在2026年6月成为科创板首只万亿市值股。同为超高估值起步,差别在于后续能不能把增长曲线真正填进报表。
审核门槛收紧,短期是劝退了一批讲故事的人,长期是为真正有技术纵深和商业闭环的公司腾出估值空间。挤泡沫不等于否定赛道。只是从今往后,"具身智能"这四个字要能经得起出货量、复购率和现金流的追问,这才是这个行业的成人礼。
推荐阅读

×
右键可直接复制图片