 阅读时间大约10分钟(3772字)
2026-10-15 FCC再挥管制大棒:中美人形机器人竞争进入白热化!
来源:豆包
单纯的行政壁垒,无法阻止产业的迭代脚步。
出品:人形机器人场景应用联盟
当地时间10月7日,美国联邦通信委员会(FCC)官宣,计划在10月29日举行投票,拟出台新规,全面禁止中国境内实验室与认证机构,为计划进入美国市场的智能手机、相机、电脑等无线电类电子产品提供测试与认证服务。这不是孤立的贸易动作。回溯今年7月,FCC已经将外国生产的先进机器人设备纳入通信设备“受管制清单”,人形机器人、四足机器人、自主移动机器人都被覆盖在内。
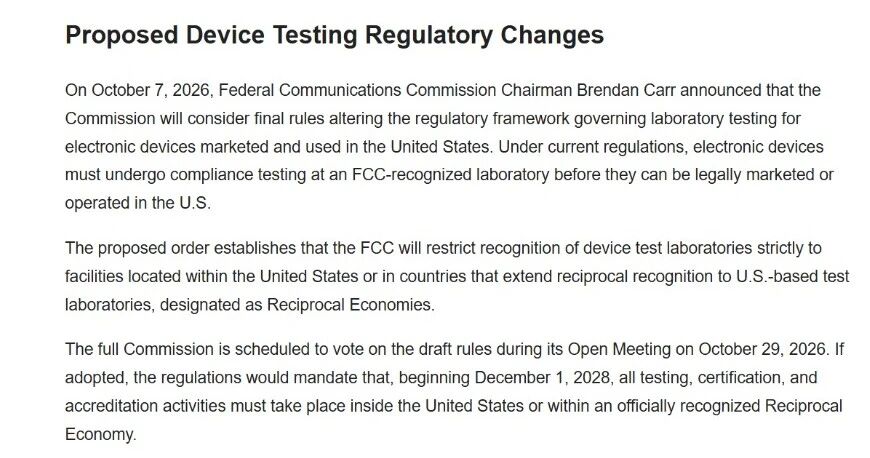
连续两次出手,释放出清晰信号:中美人形机器人的竞争,早已不只是硬件参数、AI算法、样机性能的比拼。战场延伸到认证体系、准入规则、供应链检测等底层基础设施层面。中美双方在机器人赛道进入胶着博弈新阶段。01.从产品禁令,到切断认证通道今年7月FCC的清单调整,属于产品端限制:外国生产的先进机器人新机型,若无特殊豁免,无法拿到FCC设备授权,不能在美国市场进口、销售。清单定义覆盖人形机器人、四足机器人等地面机动智能设备,表面看不分国别,但行业普遍判断,规则的核心目标,是限制快速崛起的中国机器人厂商进入美国市场。
而本次10月待投票的新规,是更深一层的底层认证通道封锁。按照提案,未来打算登陆美国市场的相关电子产品,不能再使用中国实验室出具的检测认证结果。FCC主席公开数据提到,2025年有约82%输美电子产品的检测工作在中国实验室完成,美国本土实验室承担的检测不足4%。一旦落地,规则将直接切断国内检测机构服务美国市场的资质。
放到整个行业来看,人形机器人集成大量无线通信模块、摄像头、感知传感器,想要进入美国市场销售,同样必须拿到FCC认证。过去国内厂商可以依托本土成熟实验室完成全套射频、电磁兼容等测试,交付周期短、成本可控。新规落地之后,企业只能把样品转移到美国或者美方认可地区的实验室测试,上市周期拉长、测试成本抬升,出海门槛显著抬高。
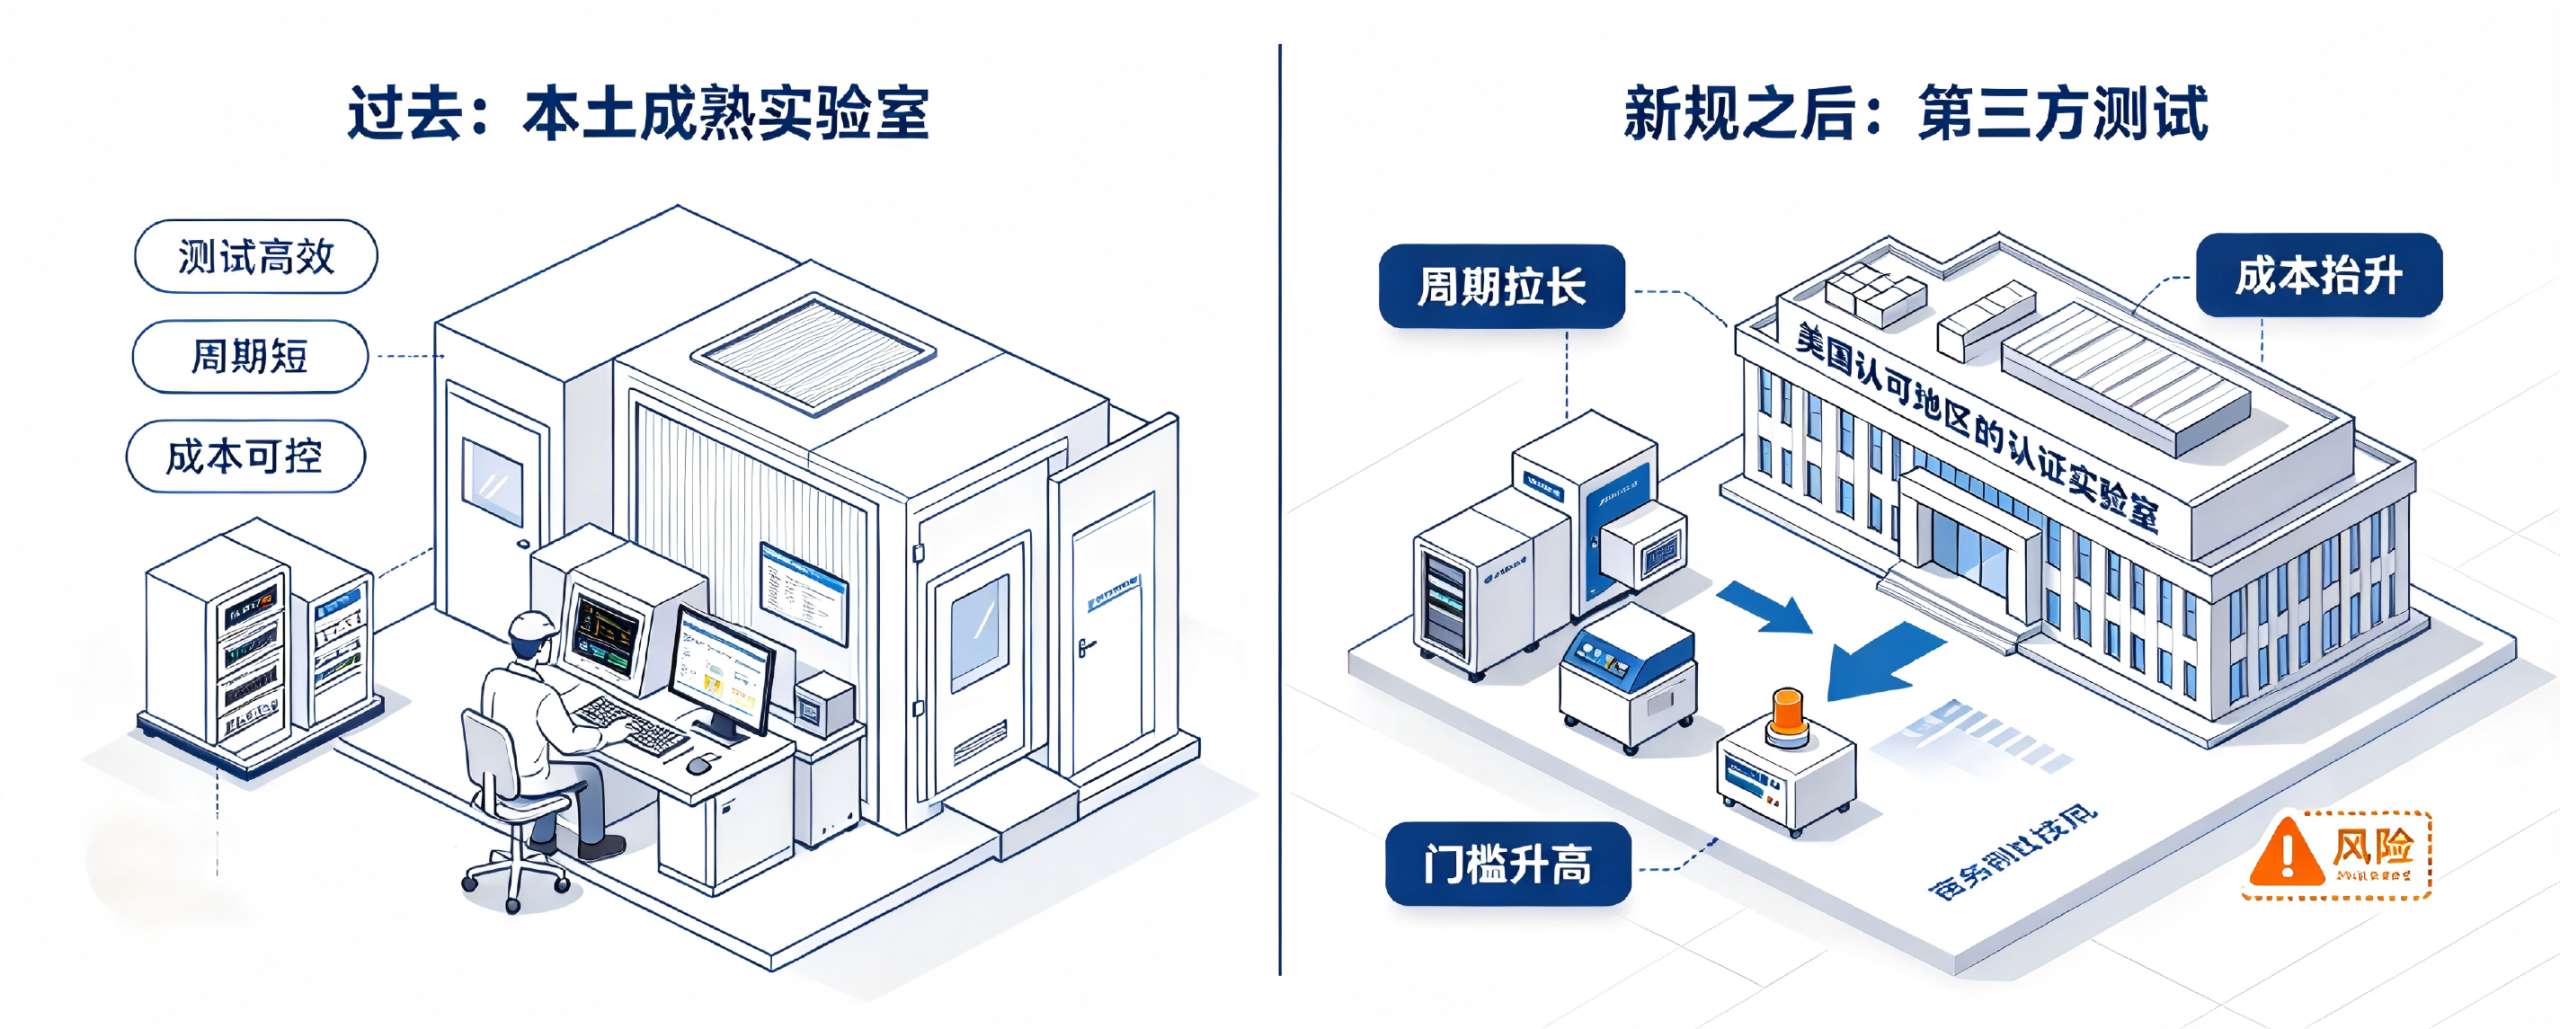
两件事叠加,构成一套组合限制:先是限制机器人整机产品准入,再进一步切断国内检测认证这条出海必经通道。产业竞争的战场,从产品本身下沉到标准、检测、认证这类底层基础设施。
02.胶着的人形机器人赛道:中美各握不同底牌
当前人形机器人赛道正处在商业化前夜,全球已经形成中美双强并行的格局,但两国产业成长路径、资源禀赋截然不同,如果从多维度横向拆解,就能读懂两套产业体系的差异,也能看懂FCC接连出台管制措施背后的产业焦虑。
就产业政策来看,中国走的是全链条扶持路线,人形机器人、具身智能作为未来产业重点方向,连续两年写入政府工作报告。2026年工信部发布《人形机器人与具身智能标准体系(2026版)》,搭建覆盖机器人全生命周期的标准框架,同步启动场景落地专项行动。地方层面配套政策密集落地,北京经开区推出具身智能专项扶持、上海对机器人租赁项目最高给予500万奖励,全国二十多座城市陆续出台配套规划,从零部件攻关、整机研发到场景示范同步发力,补齐整条产业链。
美国的政策重心则不偏向硬件制造补贴,资源更多倾斜AI算力、基础模型等底层前沿研发。白宫出台人工智能竞争相关计划,依托税收抵免政策激励AI研发,同时投入巨资搭建算力基础设施,为具身智能大模型训练提供支撑。美国很少直接补贴机器人整机生产,更多依靠算力生态、政府采购试点扶持通用智能技术;与此同时 FCC、BIS等机构同步推出管制清单,利用贸易规则构筑市场壁垒,保护本土前沿技术生态。
放到企业数量上看,据人形机器人场景应用联盟数据,国内人形机器人本体相关企业2025年便已经新增超200家,完整覆盖上游零部件、中游整机集成、下游场景运营全链条。赛道里既有宇树、智元、优必选这类头部整机厂商,也分布着大量零部件、算法、场景服务商,产业集群效应突出。但赛道分化十分明显,多数企业仍停留在样机研发阶段,真正具备稳定批量交付能力的头部玩家数量有限。 美国人形机器人整机企业数量则少得多,整机赛道仅有特斯拉Optimus、Figure AI、Agility Robotics、1X等少数核心玩家。美国赛道的特色是大量创业团队不做硬件整机,专注底层模型、感知算法、算力框架研发,比如General Intuition只研发机器人大脑,不生产机器人本体。资本与人才资源高度集中在少数明星项目,赛道参与者结构更加精简。
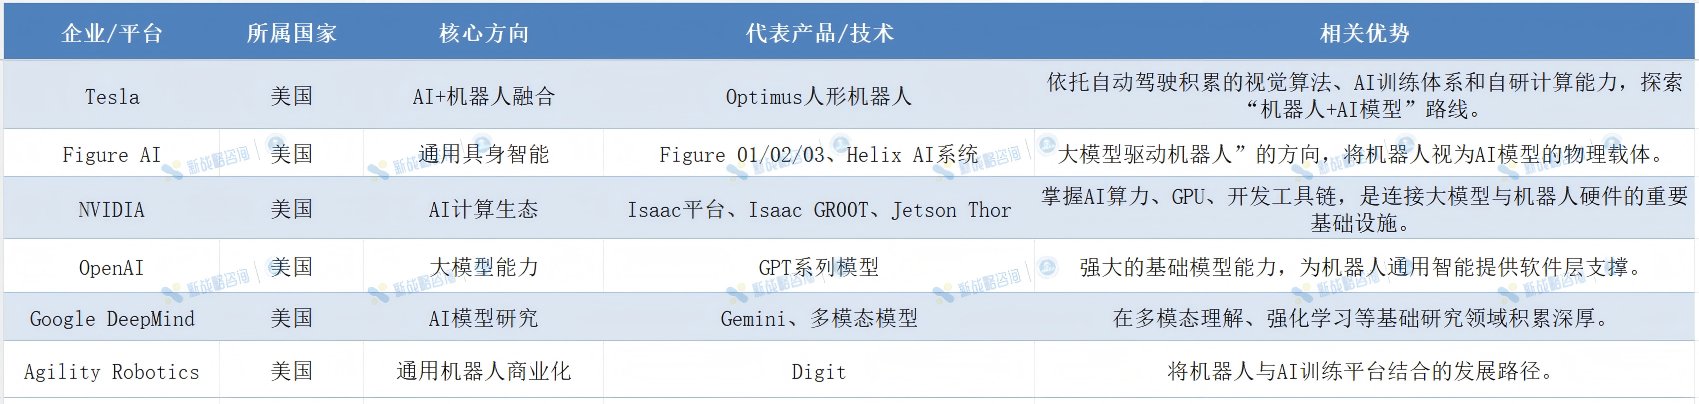
从企业体量与资本市场估值逻辑对比,美国资本在为人形机器人企业定价时,优先看重通用具身智能潜力。Figure AI累计融资近19亿美元,投后估值约390亿美元,微软、英伟达、OpenAI均参与投资;Agility Robotics 计划通过SPAC上市,估值25亿美元。哪怕企业营收规模很小,只要绑定大模型生态、拥有通用场景的想象空间,就能拿到高估值,资本对短期出货量的容忍度很高。
国内资本市场的估值逻辑更加务实,硬件交付能力、营收水平、供应链实力是核心评判标尺。国内已经诞生多家百亿级独角兽,宇树科技登陆科创板,巅峰市值突破3400亿元;智元、银河通用、自变量估值也突破百亿。国内投资人更关注企业出货能力、零部件自研率、产线良率以及真实工业订单。相比美国同行,国内企业估值更加克制,纯算法、缺少硬件落地场景的初创公司融资难度更大。
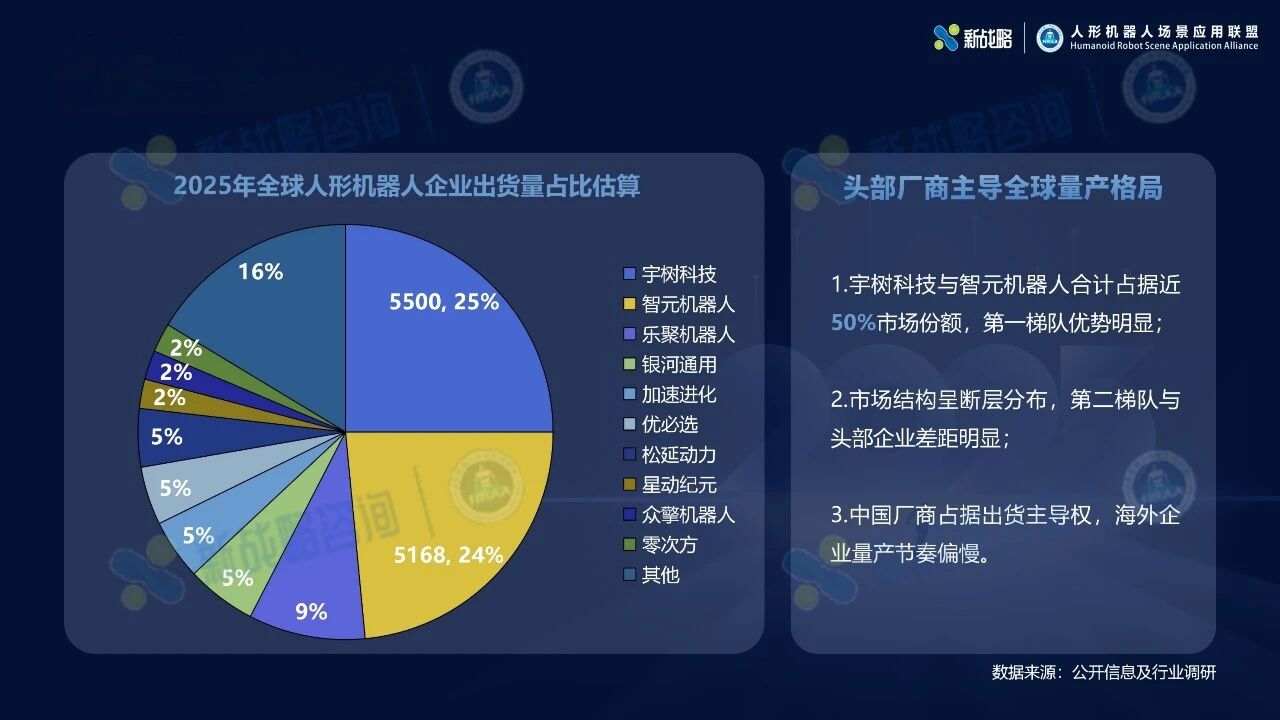
再看头部企业量产交付能力,中国厂商已经率先实现万台级规模化出货。智元 2026上半年出货9700台,宇树同期出货超7000台,两家合计占据全球超七成出货量;优必选、银河通用、乐聚紧随其后。依托长三角、珠三角完善的零部件集群,宇树 H1、智元 G2等机型可稳定批量供货,大量设备交付工厂与科研机构,硬件工程化交付是国内产业最核心优势。
反观美国头部企业,规模化量产仍是明显短板。特斯拉Optimus Gen3仅在特斯拉自有工厂内部小批量试制,暂不对外销售;Figure AI的Figure 02只有百台级别试产规模,仅供给宝马等标杆试点项目;Agility Robotics的Digit机器人同样是小批量交付亚马逊仓库测试。美国企业可以做出性能出众的原型机,但本土零部件供应链薄弱、制造成本居高不下,整机快速扩产、大批量交付能力远不及中国厂商。
在商业化落地进程方面,国内厂商的思路是优先攻克结构化确定性场景,从科研展示、展厅迎宾起步,逐步切入3C电子、汽车零部件工厂的单一工序。智元G2在龙旗科技3C产线完成长时间8小时连续上下料作业;宇树H1进入多家车企产线开展巡检、轻量物料搬运;优必选兼顾商用迎宾、科研教育场景;傅利叶智能另辟赛道,深耕医疗康复人机交互。但短板同样客观:国内出货量里科研、展示场景占比偏高,大规模常态化进入工业产线的案例仍不算多,多数机器人仅能完成固定单一工序,跨场景泛化能力不足。
美国企业商业化方向瞄准开放式通用场景,更偏好RaaS机器人即服务的订阅模式,不急于一次性售卖硬件。Agility Robotics和亚马逊合作在仓库测试物料搬运,采用按服务计费;Figure AI落地宝马工厂试点,重点验证自然语言驱动的开放式作业;特斯拉Optimus全部封闭在自有工厂迭代,持续采集物理交互数据,远期目标落地家庭场景。但美国的商业化项目大多属于标杆试点,订单体量小、落地成本高昂,至今没有跑通稳定可复制的大规模商业订单。
最后看底层技术能力,中国厂商的核心长板集中在硬件工程化、运动控制与整机集成。宇树科技就是典型代表,H1人形机器人继承多年四足机器人技术积累,关节、驱动器等核心零部件自研率超90%。依托国内电机、减速器完整供应链,企业可以快速迭代硬件版本,优先保障行走、抓取等基础运动能力稳定可靠。智元、优必选也是同样思路:优先把机器人本体运动能力打磨稳定,使其能够上岗干活,再依托真实作业场景的数据反向优化算法。
美国企业的技术路线则以通用具身智能为核心,强调大模型深度融合与算力生态闭环。特斯拉Optimus 迁移 FSD 纯视觉感知栈、Dojo 超算训练体系,搭建感知、算力、数据闭环;Figure AI 深度绑定 OpenAI,将大模型嵌入机器人本体,工人直接用自然语言下达指令,机器人自主理解并执行开放式任务。美国的硬件设计服务于通用AI目标,优先打磨机器人在未知环境的理解、规划能力,聚焦攻克未知场景下自主决策的认知难题。短板在于硬件制造,零部件高度依赖外部采购,硬件成本居高不下,整机稳定性与工程成熟度弱于国内头部厂商。
综合这几个维度不难总结:中国产业赢在完整制造底盘、量产交付能力、全产业链集群以及硬件工程落地,擅长把实验室样机打磨成可以批量交付的工业品;美国则在通用具身智能底层算法、算力生态、通用场景探索上占据优势,擅长定义机器人未来的能力边界。整体来看赛道还处在商业化早期,任何一方都无法形成绝对碾压,中美双方处于竞争力胶着的状态。
03.壁垒堵得住市场,挡不住产业迭代
FCC一系列举措,短期确实会给国内人形机器人企业出海美国市场增加阻力,但长期来看,单边壁垒很难逆转产业大势,同时也倒逼国内行业调整发展思路。
第一,市场多元化将成为国内机器人厂商的必选项。单一依赖美国市场的思路风险越来越高。企业会加快布局欧洲、东南亚、中东等区域市场,适配不同地区的认证体系,分散市场风险。全球市场足够大,美国只是其中一块,更多新兴市场对人形机器人、移动机器人的自动化需求正在释放。
第二,自主检测认证体系建设的紧迫性大幅提升。这一次限制让行业看到:第三方检测认证不是简单配套服务,是产业话语权。加速完善国内机器人相关检测标准、实验室能力,推动中国机器人认证体系与全球更多国家互认,建立不依赖海外单一规则的评估体系,是长期要补的功课。
第三,技术路线上,继续发挥硬件量产与场景落地优势,补齐软件短板。中国企业的优势在于真实场景落地,持续积累物理世界交互数据,反过来训练具身智能模型。硬件供应链优势不会因为海外市场准入限制消失。在通用大模型、机器人控制算法等“大脑”部分持续投入,补齐短板,形成软硬件协同能力。
同时也要客观看待:人形机器人行业整体仍未跨过大规模商业化拐点,大量样机还处在场景验证阶段。外部壁垒会增加出海成本,但并不会改变行业长期发展主线——机器人最终的价值,取决于能不能替代人力、在真实场景稳定创造经济价值。单纯靠行政壁垒,无法阻止全球物理AI产业向前迭代。
04.结语
FCC接连出台管制规则,本质上是一场提前布局的产业博弈。当中国机器人产业在硬件制造、整机交付上快速追赶,对手选择用规则、认证、准入清单筑起高墙,试图延缓中国企业进入全球市场的脚步。
但人形机器人这场长跑,胜负并不由单一国家市场准入规则决定。它考验的是完整产业链、算法迭代能力、场景商业化落地,以及自主标准体系的综合实力。壁垒会带来阵痛,也会倒逼整个行业走向更独立、更多元、更扎实的发展路径。
未来一段时间,人形机器人的竞争,一半在实验室与工厂里打磨机器,另一半,在全球各国的规则与认证体系中博弈。
推荐阅读

×
右键可直接复制图片