 阅读时间大约9分钟(3536字)
2026-10-16 人形机器人公司抢着买供应商,到底在抢什么?
来源:人形大讲堂
亏着也要砸钱,机器人圈的排产游戏
作者:李鑫 出品:人形大讲堂
10 月 10 日,无锡和东莞各有一笔融资官宣。
无锡的巨蟹智能完成超亿元 A+ 轮,华泰紫金领投,德昌电机、九号资本跟投,老股东科沃斯、南创投继续追投;东莞的墨现科技完成数千万元产业轮。两家公司业务并不搭界,一家做一体化关节模组,一家做柔性触觉传感器。
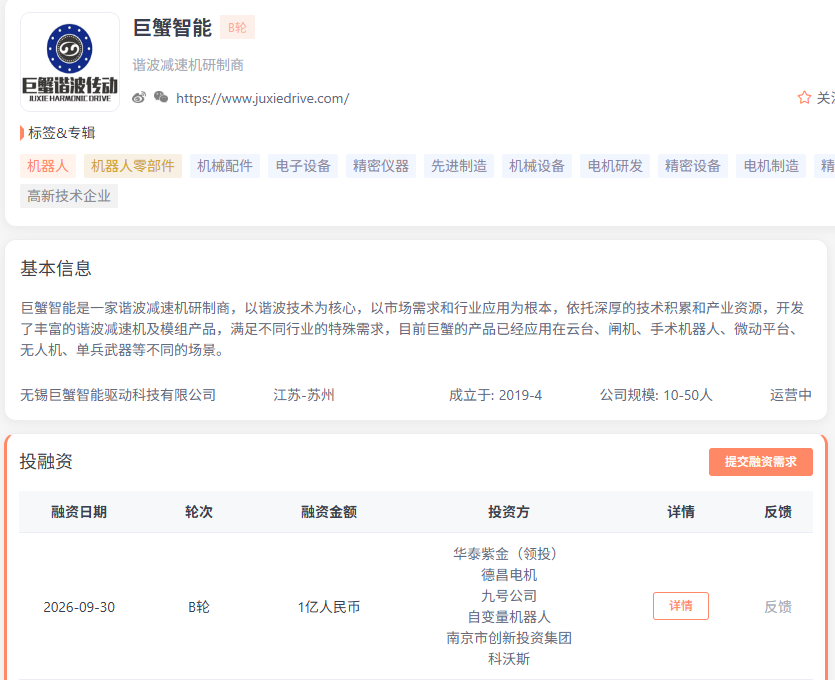
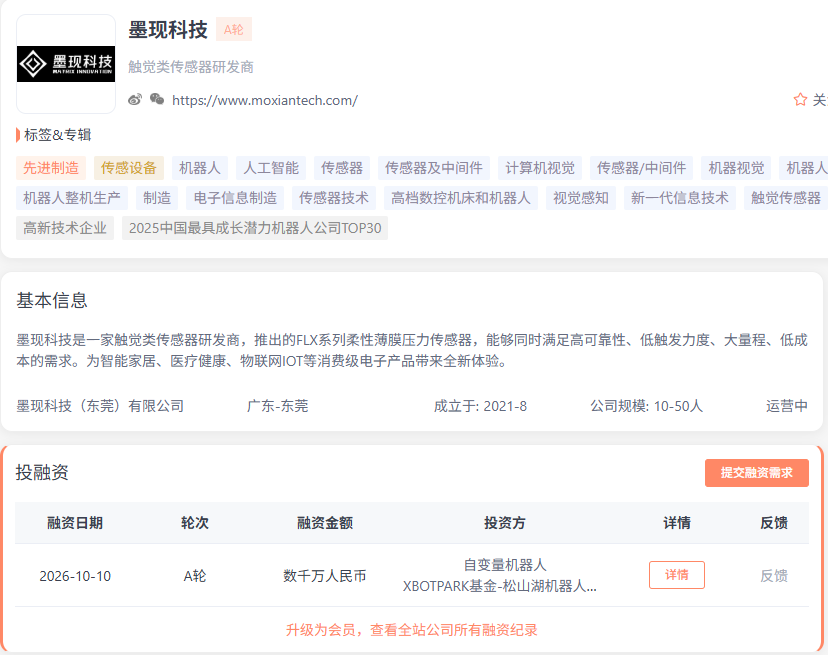
自变量机器人同时出现在这两家公司的股东名单里。一家整机厂,同一天押注了"驱动"和"感知"两个上游环节。
这不是孤例。《科创板日报》统计,截至 2026 年 9 月,国内已有超过 20 家具身智能企业累计对外投资超过 100 起。智元机器人投了 15 家产业链上下游早期项目,星海图联合凯辉基金推出"星途计划"、计划 5 年投 10 亿元覆盖 100 家,灵心巧手联合开创电气设立 1 亿元产业基金,星动纪元投了潜界科技。
同一篇报道里还有另一个数字。智元机器人董事长兼 CEO 邓泰华此前透露,公司从"投早投小"的布局中取得了 8 倍的投资年化收益率。智元 2023 年全年营收只有 30 万元。一家过去三年连年亏损的整机公司,投资端的回报先来了。
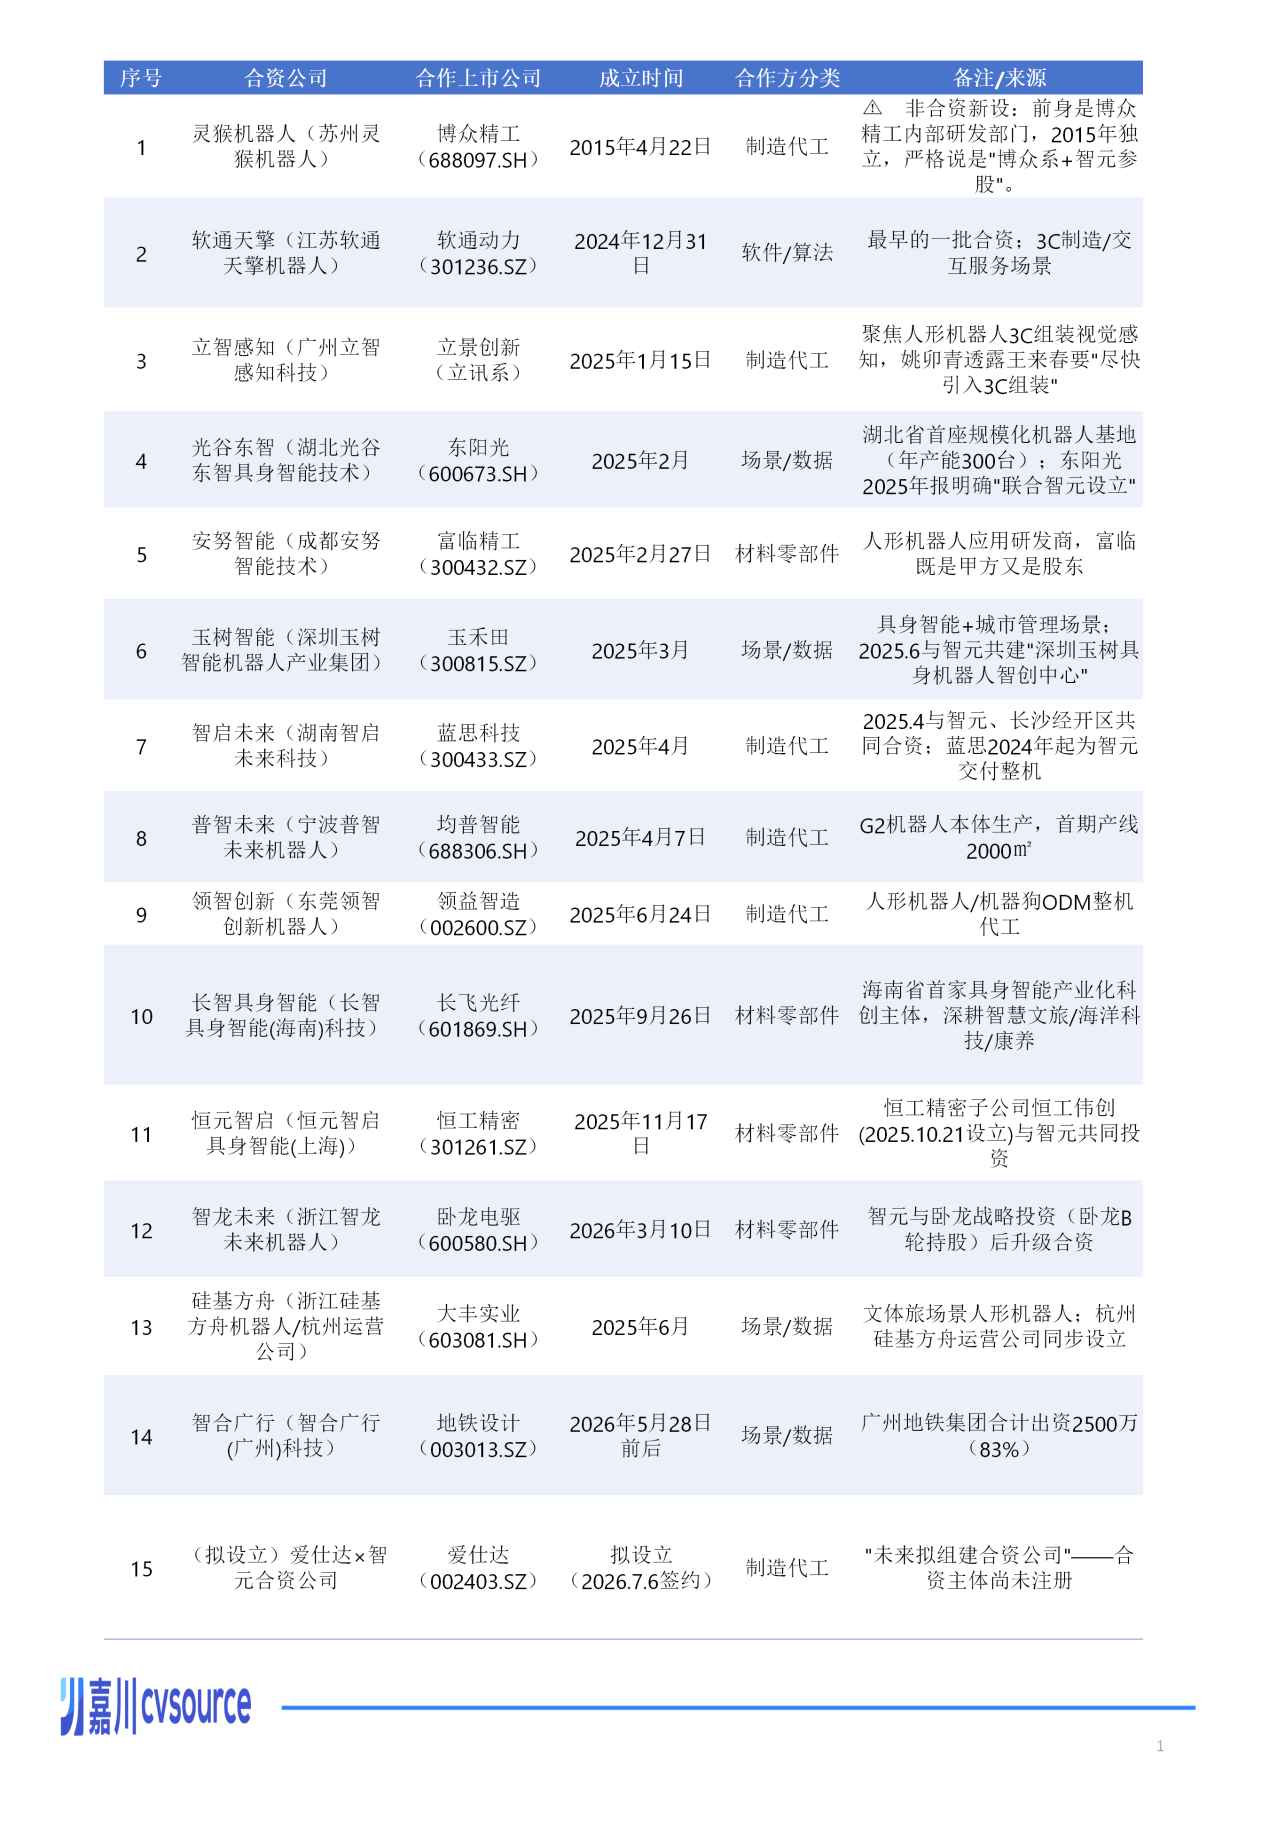
这 100 多起投资买的东西不是同一件。出手方向大致分三类:上游零部件、数据服务、场景应用,也就是买产能、买数据、买场景。这是三笔性质完全不同的钱,出问题的地方也不一样。把它们笼统称作"生态布局",三者的区别就消失了。
PART 01
机器人公司为什么急着当 VC?
智元没有披露这 15 笔投资的总金额。水木资本董事长唐劲草给出过本体厂的单笔量级:要锁住一个灵巧手或者关节电机的团队,通常得花几千万。按这个量级推算,15 笔大致落在数亿元区间。
智元的财报口径是:2025 年营收约 10.5 亿元;2023 至 2025 年归母净利润分别是 -1.03 亿元、-9536 万元、-8354 万元,累计亏损约 2.8 亿元;2026 年一季度单季收入已超过 10 亿元(公开口径)。
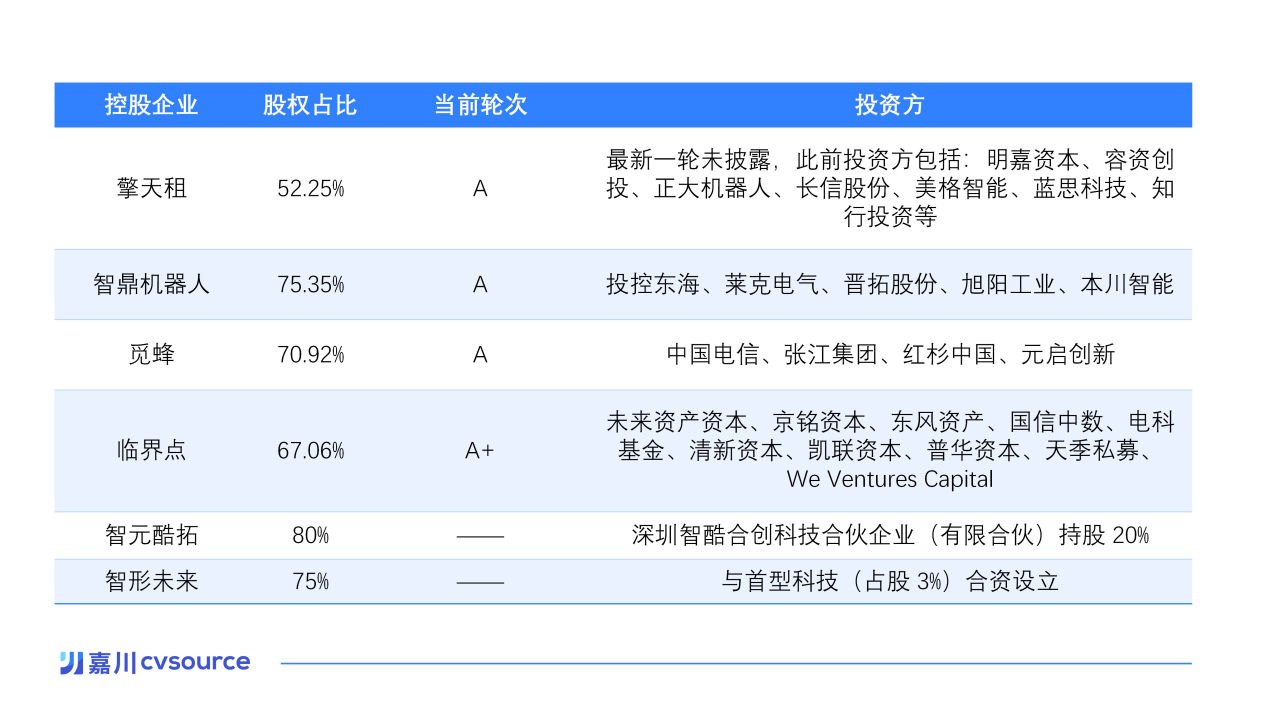
一家营收刚上台阶、过去三年连年亏损的公司,把一笔和这三年累计亏损量级相当的钱投进了产业链上游,图的是供应链上的一个位置。这笔钱是智元自己的融资款,投什么、投多少、什么时候投都由公司自主决定,既不需要外部批准,也不涉及违规。这笔钱换回来的东西会不会体现在零部件的报价上,是另一件事。
这个动作通常被解释为锁定产能、构建生态。这套说法能回答要不要做,回答不了为什么非得是现在。
唐劲草在同一篇采访里说:
"整机厂天然面临一个矛盾:融资窗口在缩短,但供应链又没成熟到可以完全市场化采购,核心零部件供应还没稳定,各家都在抢。市场上我们看到有对外投资的具身企业里,17 家是做本体整机的,占比将近六成。"
融资窗口在缩短,这是钱的期限;供应链还没成熟到能完全市场化采购,这是货的期限。两个期限一起收紧,现金就只有一个用处:换一个明年还能拿到货的位置。
PART 02
几千万买来的到底是什么?
产能和出货这两个数字,在同一段时间里都在往上走。国内,智元到 6 月底累计下线 15000 台;海外,特斯拉 9 月底签下总额 300 亿美元的信贷协议、净新增约 250 亿美元授信,四季度是它产能爬坡的验证窗口。巨蟹智能在融资稿里给出的规划是,2026 年一体化关节模组产能预计达到 20 万套,2027 年提高到 100 万套。灵巧手一端,灵心巧手单月出货超过 4000 台。
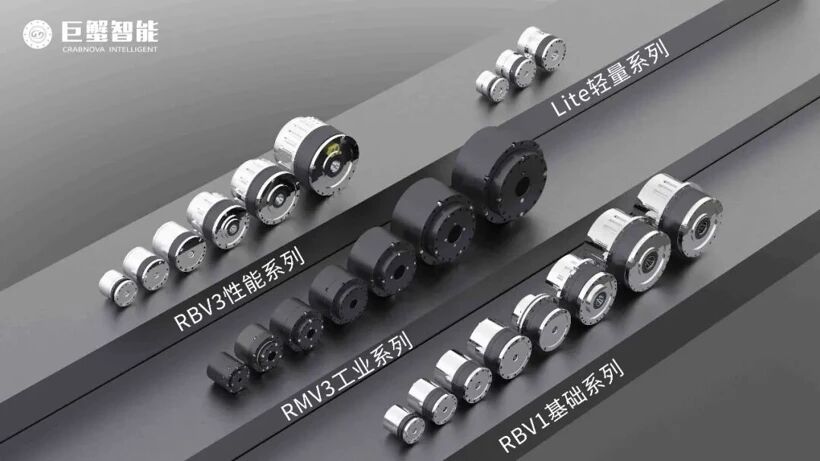
这笔钱非得用股权来付,原因在这类零件的商品性质上。
关节模组和灵巧手在市面上有标价,不过那些是标准品;整机厂要的是按自家接口、自由度、力矩重新定制的版本。同一类末端执行器,在不同整机厂手里能差出一倍——波士顿动力新一代 Atlas 的手是 13 个自由度,特斯拉 Optimus 三代手在媒体报道里是 22 个,国产科研版能堆到 42 个(灵心巧手 Linker Hand L30 公开参数)。规格没有统一口径,价格就没有可比基准。这类商品的产能是按客户订单排的,不是先造出来再卖。
所以一份采购合同能买到的,是已经排定的产能里的一个份额。多少套、什么价、什么时候交、违约赔多少,都能写进去。写不进去的是下一轮扩产时,新增的那部分产能按谁的需求排。
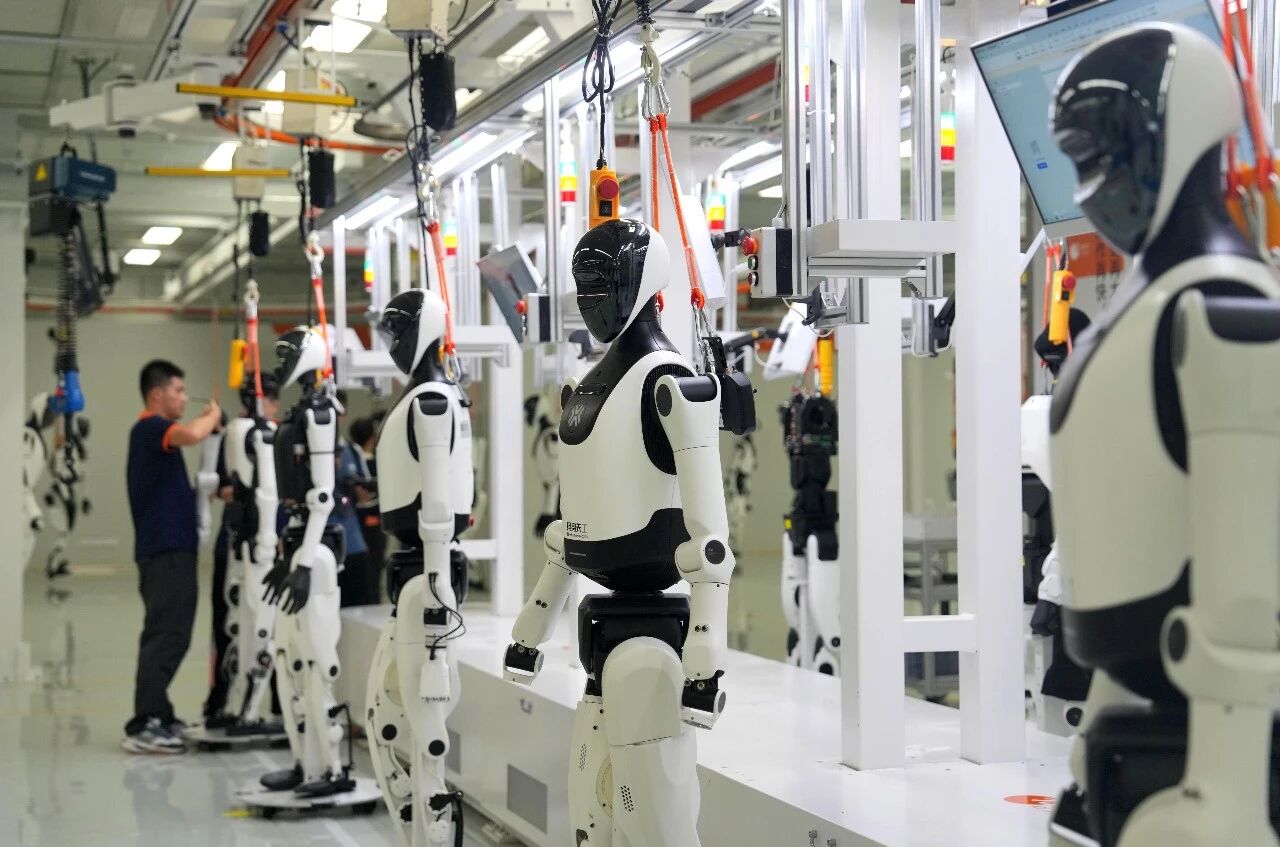
股权买的正是这个。成为股东之后,被投企业的年度扩产计划要对着股东的出货节奏排,双方的产能规划落在同一张表上。
鹿明机器人负责人在受访时说,上游战略投资的意义在于深化与核心供应链伙伴的协同,但"供应链竞争力最终仍要依靠技术能力、工程经验、质量体系和交付表现来建立"。
股权买到的是另一件东西:一家整机厂和它的竞争对手同时要货时,股东的名字排在前面。
本体厂那笔投资款,账面上记的是长期股权投资,实质是买一张排产顺位表,也就是缺货时的插队权。上游产能越紧,这张表越贵。
PART 03
这条产业链的价格谁说了算?
一个绕不开的反驳是:产业资本投上游在制造业里是常规操作,宁德时代入股锂矿、车企参股芯片设计公司,都是同一类动作,凭什么机器人这里要另眼相看。
区别在定价机制上。锂有全球现货报价,芯片有标准料号,同一颗芯片在不同客户之间有可比的成交价,等于外部行情替双方把价谈了一半。整机厂定制的关节模组和灵巧手没有这个行情,也没有统一的品级标准。
在一个既没有报价、又没有品级的市场里,价格找不到外部参照物可以锚定。这时候"谁是这个公司的股东",就成了最容易被拿来做参照的那条信息。
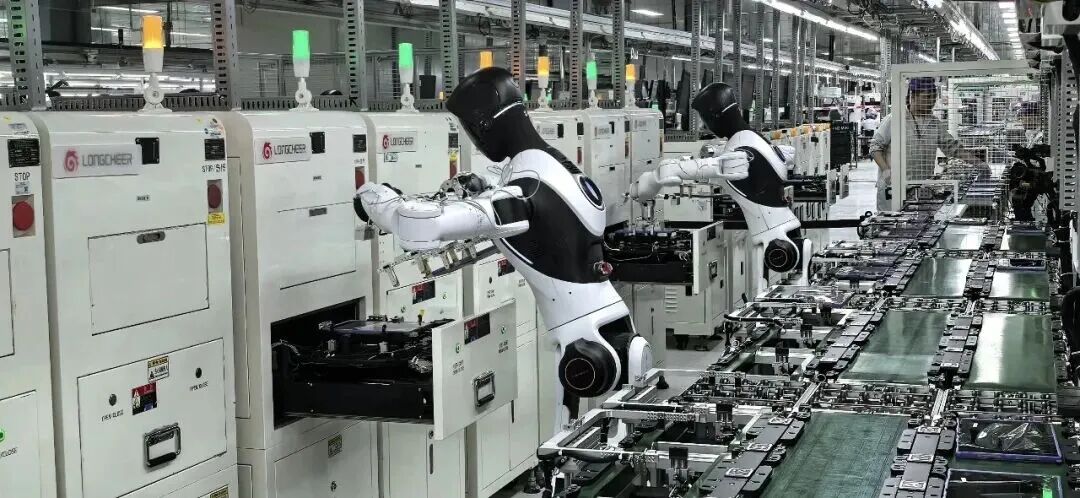
唐劲草的原话是:"现在如果一家电机或灵巧手公司拿了本体厂商的钱,估值里就多了一层战略背书的溢价,而且这个溢价不好量化。""产业资本对估值的容忍度比财务投资机构高,财务投资人在谈判里的位置变被动了,信息上也比产业方慢一拍。"
被投企业的估值开始由客户关系参与定价,而提供这个关系的人同时是它最大的客户。于是同一家零部件公司拿了整机厂的钱之后,再给这家整机厂的竞争对手报价,就没那么自由了。
生态绑定是有账单的。付账的是被投的那家零部件公司,它付出去的是还能服务的客户范围。
箭头还是双向的。10 月 11 日《证券日报》报道,传感器厂商柯力传感完成了对鹿明机器人的数千万元战略投资;今年 8 月,它还投过整机公司优理奇机器人。上游往下走,下游往上走。两条线交叉得越密,零部件定价就越从市场竞价往联盟内定价偏移。对一个要靠规模摊薄成本的行业来说,能不能把货卖给联盟外的人,决定了它到底能做多大。
PART 04
这笔账审计查得出来吗?
上一轮行业争议的循环是这样转起来的:地方国资出资,与企业合资设立数据采集中心;数采中心定向采购企业的本体设备;企业再通过数据回购完成资金闭环。链条上的每一笔交易都真实发生,争议在于它们首尾相接之后,还算不算得出一个真实的市场需求。据中国信通院不完全统计,截至 2026 年 6 月底,全国已建成投用的机器人训练场超过 70 家,另有 46 家在建或规划。据澎湃新闻统计,2025 年 1 月至 2026 年 6 月公开的 302 个人形机器人招投标中标项目中,193 个采购方是各类学校。
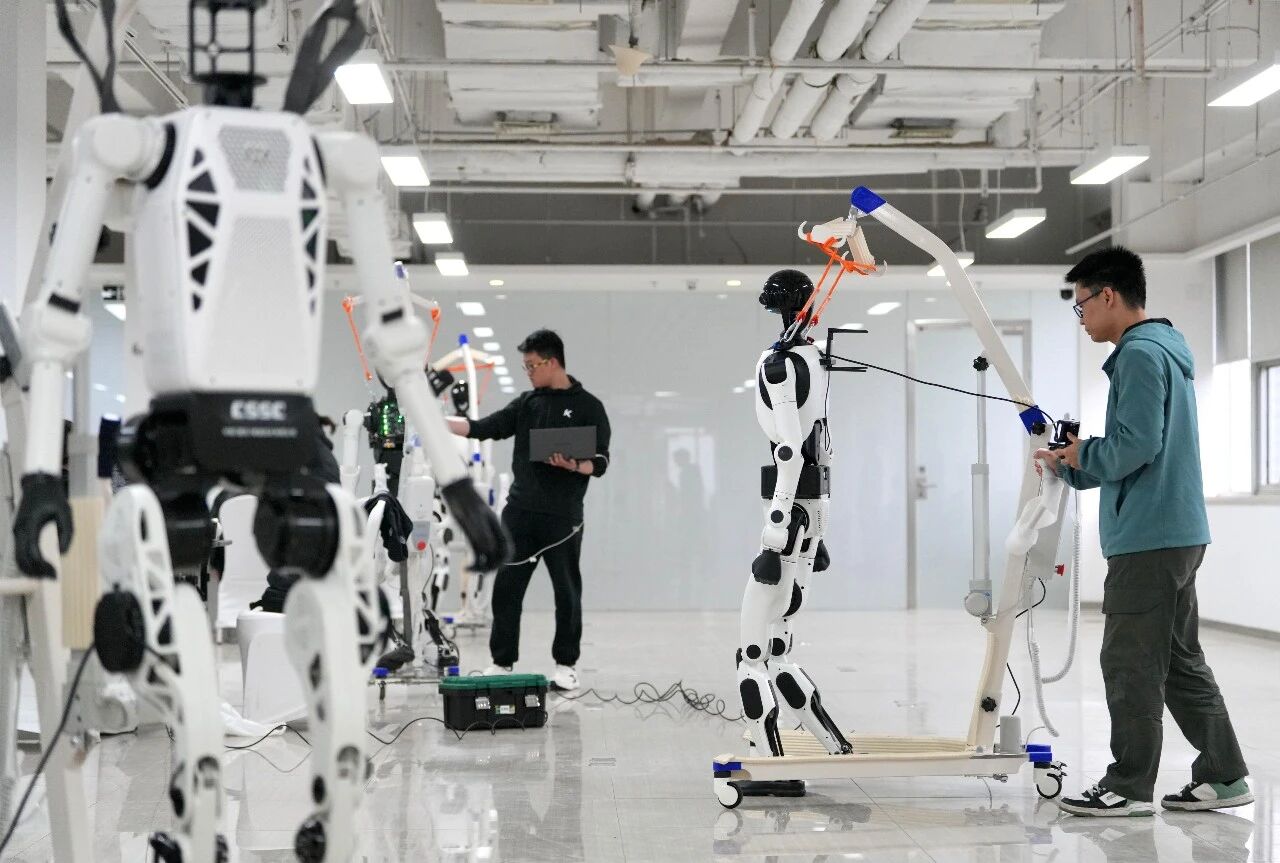
乐聚智能的招股书里有这样一组披露:2025 年,夸父系列在数据采集场景下实现收入 7990.41 万元,占该系列收入的 44.94%,取代科研教育成为这一系列最大的应用场景收入来源。当年最大客户是股东方北京石景山产业发展有限公司,销售收入 3341.48 万元;这家公司与企业另一股东石景山基金的实控方,同为北京市石景山区国资委。2026 年 9 月,梅卡曼德创始人邵天兰公开发声,把这类现象称作"攒局型创业"。
关联收入在审计这一关会被要求剔除,原因就是这套循环无法证明存在一个独立的第三方市场。宇树上市首日市值一度冲到 4449 亿元,约 40 天后跌至 1824 亿元(9 月 29 日收盘口径),跌幅接近六成。股价波动的成因不止一个,但它跌在行业对订单成色的争论升温之后,这个先后关系摆在那里。
这一轮换了载体:本体厂拿到融资,拿出一部分投向上游零部件;上游拿钱扩产;产能优先供给股东;股东拿到更稳的供应,做出更高的出货量和更好看的财务数字,再带着这些数字去融资或冲刺 IPO。
两条链的差别落在会计科目上。
订单侧的关联交易可以被审计剔除;股权侧的关联关系写在长期股权投资科目里,合法、合规,剔不掉。
它比上一轮更难被识别。前面那个 8 倍投资年化出自邓泰华之口,《科创板日报》同时提到,智元并不以财务投资为目标。一家过去三年连年亏损的公司,一边给出 8 倍的投资年化,一边声明投资不是目的。两组信息都出自公司自己的口径,彼此一致,也不构成违规。投资端的收益将来在报表里怎么呈现,只能等披露文件给出。
PART 05
谁会拿到 2027 年的第一批货?
前面那三类投资,出问题的地方不一样。
买产能的那批,风险落在扩出来的产能上——有没有股东之外的客户来接。巨蟹智能 2027 年那 100 万套能不能兑现,取决于下游整机厂的实际爬坡节奏;如果其中某一家放量不及预期,多出来的产能没有别的池子能接。
买数据的那批,风险落在采到的数据上——有没有人真的买。北京首钢园的人形机器人数据训练中心在 2026 年 8 月停止原有业务,核心合作方撤走了全部自有设备(据公开报道)。这个场地最多能同时部署上百台机器人,运营一年多之后撤了场。
买场景的那批,风险落在场景侧的采购上——退坡之后还开不开。
唐劲草在采访里还提到:"部分年轻企业有跟风性质,尤其是成立不到一年就出手投资的,决策质量存疑。"同一篇报道里还有另一组数字,部分项目在二十三个月里投了三十七笔。
公开信息能显示谁投了谁,显示不了这三十七笔里有多少笔真的换来了技术。
笔者的判断是,这场结盟还会往下走,2027 年会集中检验一次。
如果 2027 年上半年那批关节模组和灵巧手的新产能落地,第一批货的大头给了非股东的整机厂,那"插队权"这个说法就站不住——产能确实按市场价在走,股权买到的是别的东西。
如果第一批货照股东名单走,能回答问题的就只剩会计科目了。
还有两个地方能提前看到答案。智元一旦进入 IPO 流程,招股书就要披露长期股权投资科目和关联方;它投过的 15 家公司里,有几家同时出现在客户名单上,答案只能从披露文件里找。本体企业 IPO 问询函的措辞是另一个窗口:如果"供应商同时为股东"开始作为一个独立问题被问,说明监管认领了这个机制;如果始终不问,说明它至少暂时被归入正常产业投资。
推荐阅读

×
右键可直接复制图片