 阅读时间大约7分钟(2515字)
1天前 具身智能行业融资总额已超2032亿人民币
来源:豆包
人形机器人不再是最大吸金项目
作者:Lvy 出品:高工人形机器人
近期,硅谷风险投资机构Matter Venture Partners宣布完成第2期基金募资,规模达到4.5亿美元(约合30亿人民币)。
本期投资主要关注硬科技(HardTech)领域,涵盖半导体、机器人、物理人工智能、人工智能基础设施、量子计算、先进制造、能源,以及面向科学的人工智能。
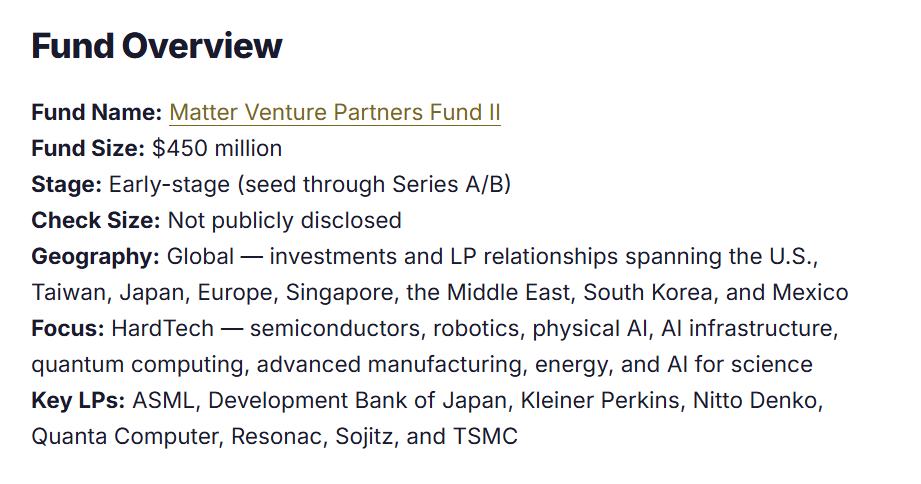
Matter Venture Partners提到,二期基金规模提升约50%,与硬科技整体估值重估的趋势同步。过去数十年,资本曾竞相追逐软件行业的估值倍数,正转向实体基础设施,因为AI的瓶颈正从模型训练转向算力、电力和制造产能。
一个重要信号是,作为硬科技领域的一部分,人形机器人仍将是一级市场的重点关注对象;与此同时,尽管大模型和数据是被反复提及的卡点问题,资本并没有因此忽视硬件,并坚信产业链上任何一个环节都存在机遇。
据高工人形机器人不完全统计显示,2026年9月,具身智能行业发生了52起融资事件,累计金额约为134亿人民币,同比增长20.63%,环比下滑47.86%。
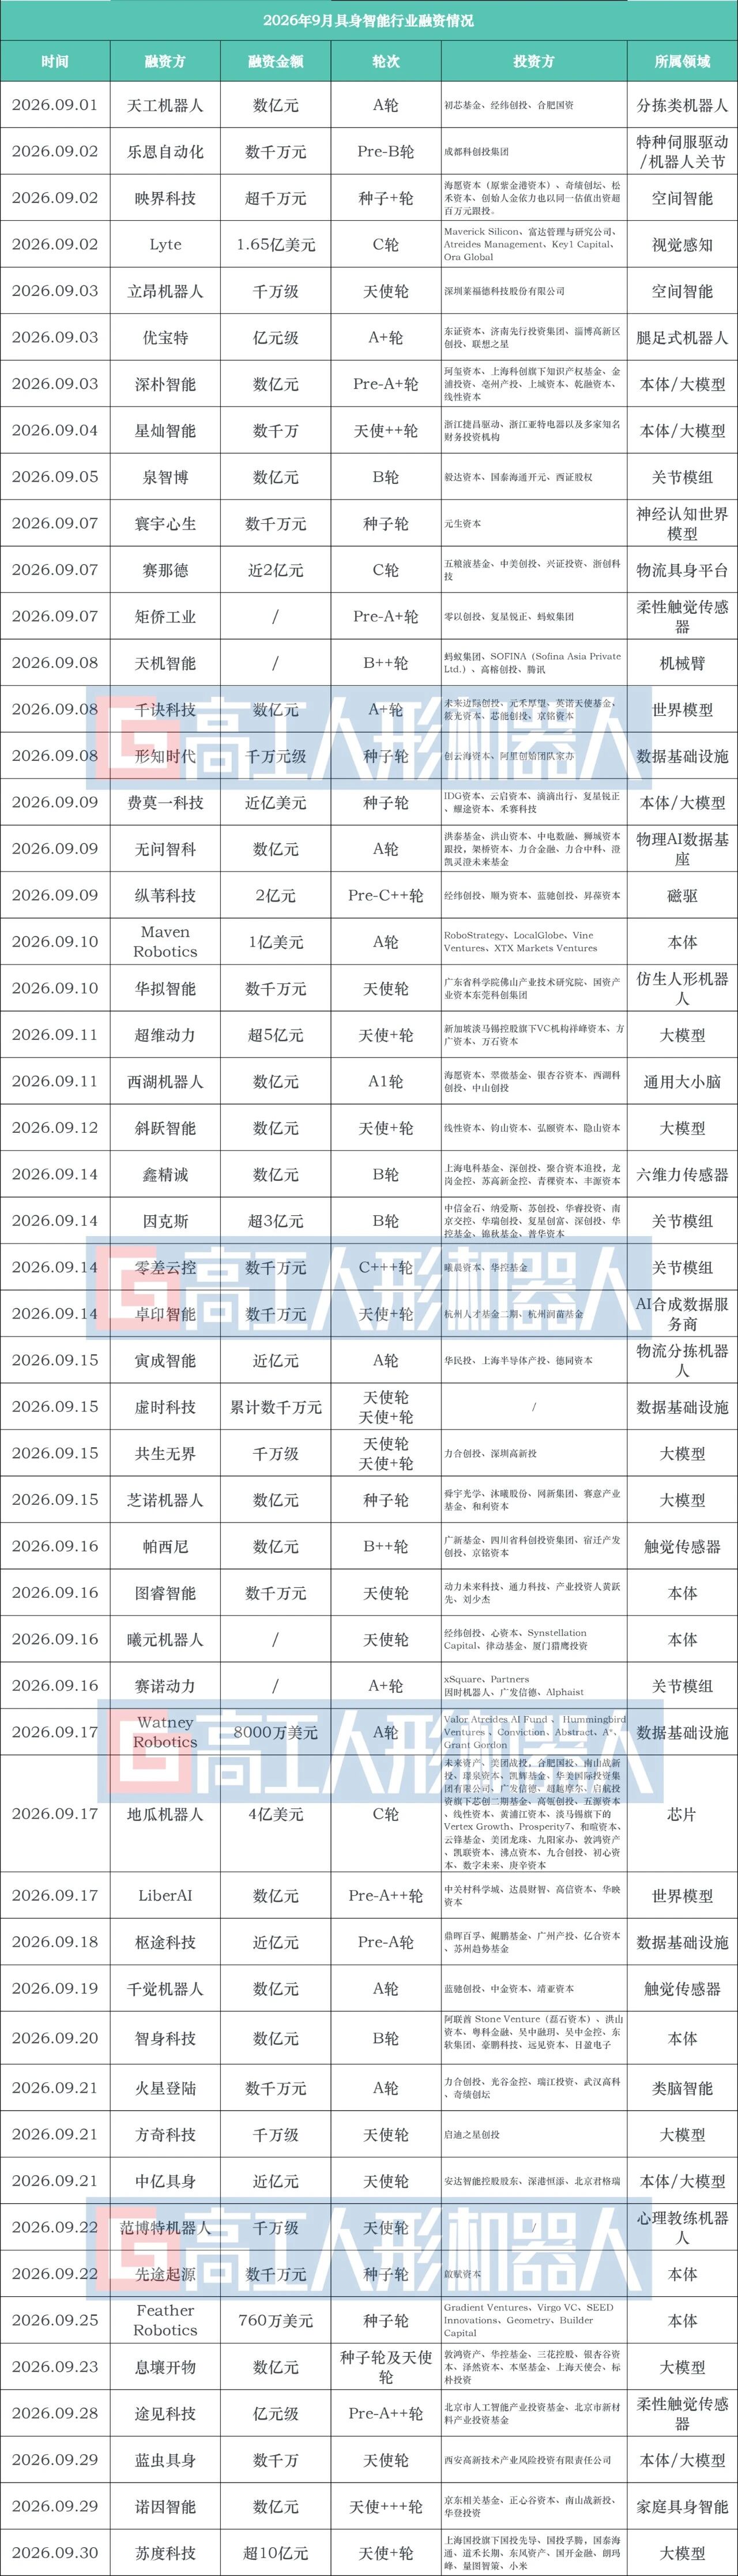
2026年9月具身智能行业融资情况
其中,共有4起来自海外企业,累计约为3.526亿美元(约为24亿人民币);剩下48家来自中国国内,累计约为110亿人民币。
如果把时间线拉长,2026年前9个月,具身智能行业累计发生437起融资事件,累计完成约2032亿人民币。相较于2025年同期,融资事件的数量同比增长146.07%,累计金额同比增长317.39%。
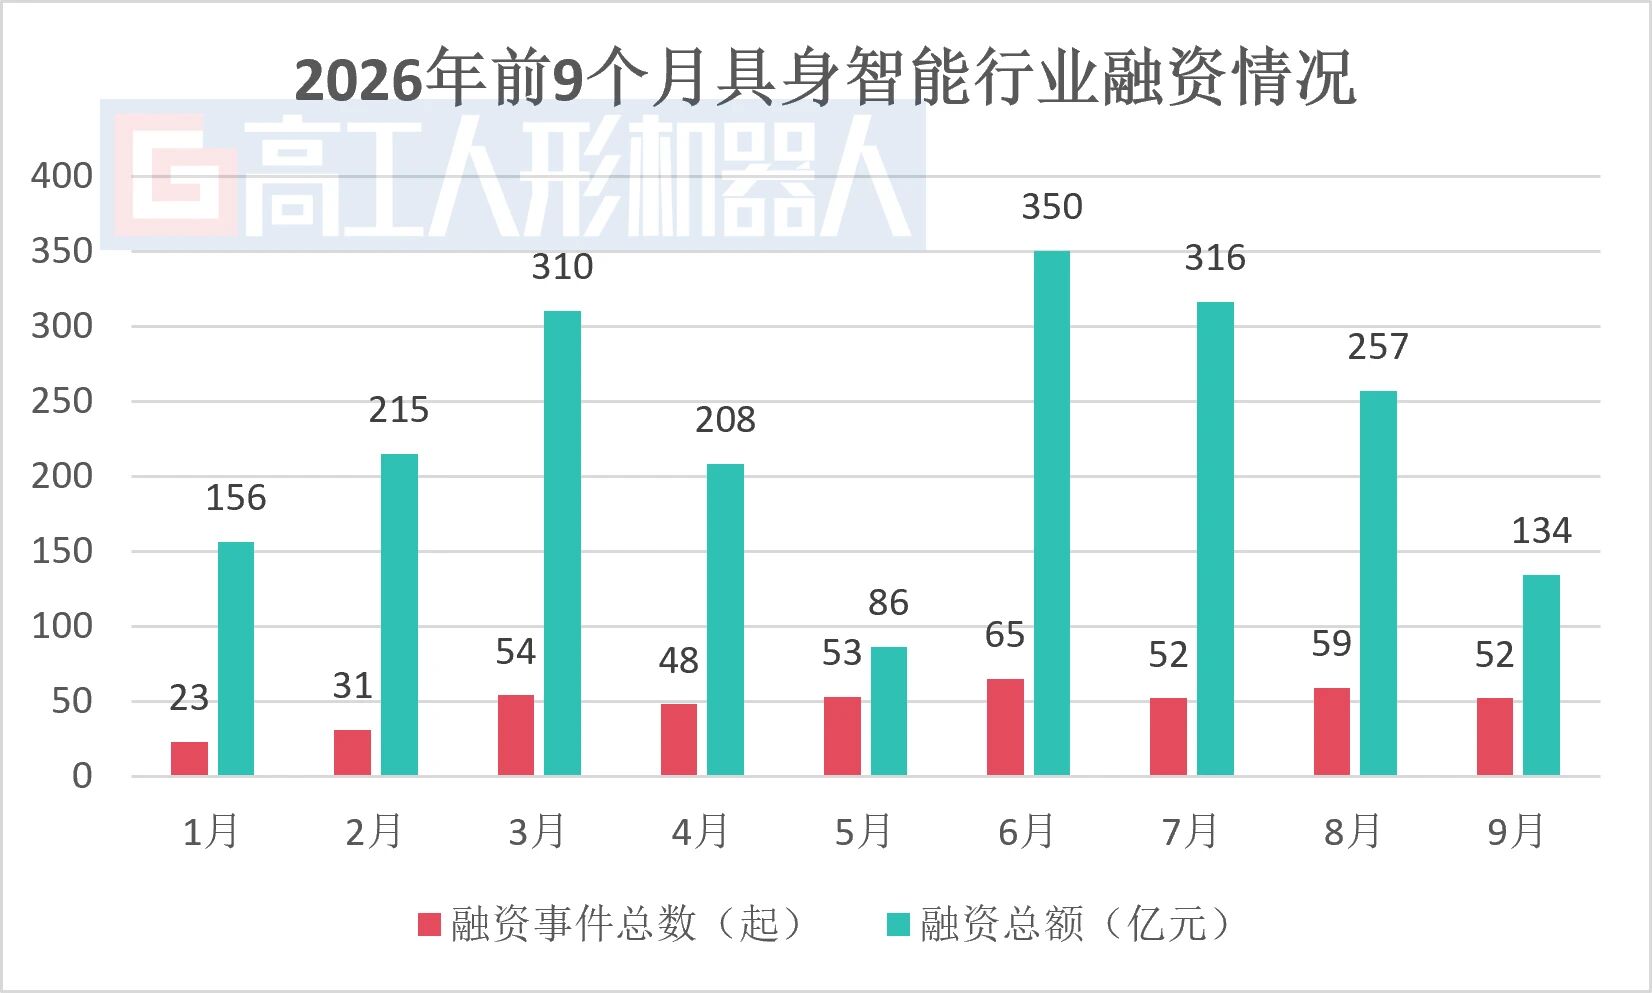
从柱状图走势来看,今年3月以后,每月融资事件数量差别不大,金额却起伏明显。原因可能在于,头部企业会集中在某个时间段对外发布大额融资,以抢占市场声量。所以,仅凭单月融资的增减,不能作为判断具身智能行业一级市场冷热的依据。
谁拿到最多钱?
Matter Venture Partners第二期基金所涵盖的半导体、机器人、Physical AI及AI基础设施等领域,在近期的具身智能行业融资中均有直接体现。
尤其在上游半导体环节,不仅是资本对底层算力与运动控制芯片格外青睐,终端制造商也开始布局芯片环节。
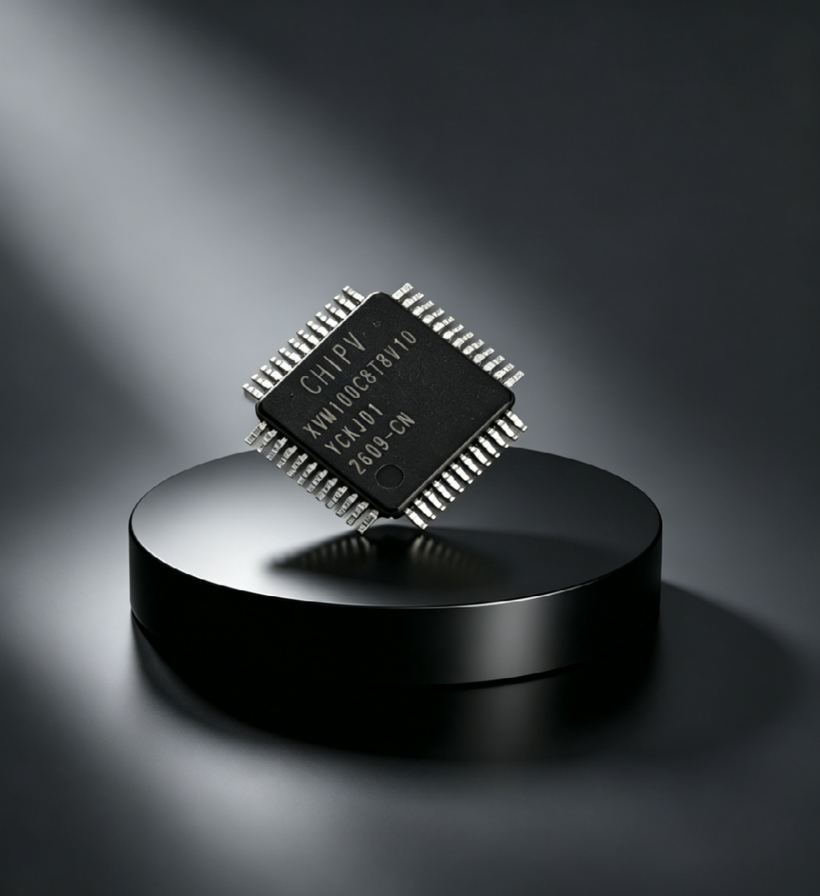
就在昨天,清华系RISC-V芯片企业芯际无限宣布完成Pre-A轮融资。资金将重点用于具身智能全栈RISC-V芯片的研发及产业化落地。
本轮融资由智元机器人联合安徽省汽车创新中心、国元股权、合肥包河创投等机构共同投资。
图源:芯际无限
往前一个月看,2家芯片企业完成2笔融资,合计36亿人民币,地瓜机器人更是9月完成融资金额最高的企业。
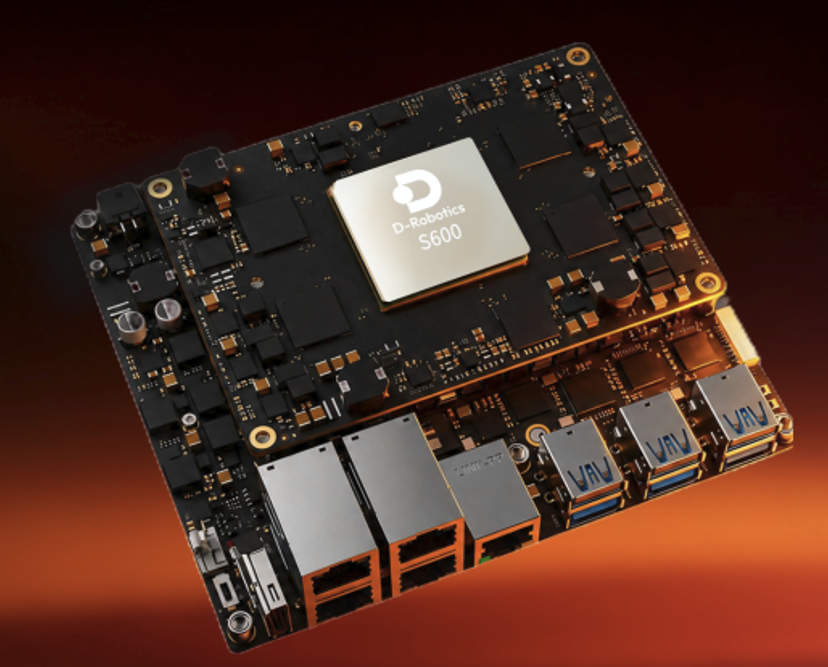
9月17日,地瓜机器人宣布完成4亿美元(约合人民币26.7亿元)C轮融资。
本轮融资旨在强化旭日芯片的全算力段产品布局,建设贯通数据采集、模型训练、仿真验证、推理部署的全链路软件平台,以软硬一体的具身智能基础设施,满足从成熟品类到通用人形机器人的全场景开发需求,赋能机器人品类爆发。
图源:地瓜机器人
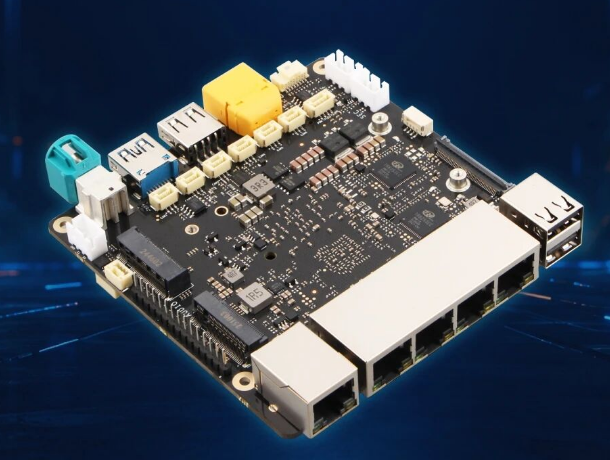
9月21日,芯驰科技宣布完成C+和C++轮融资,2026年完成的C轮融资约10亿元人民币。
本轮所融资金用途,提到了加速将车规级产品能力向具身智能等智能终端场景延伸,深化跨场景技术布局。
图源:芯驰科技
显然,半导体与Physical AI交叉地带,正是一级市场在具身智能赛道中向产业链上游卡位的实际落点之一。芯片需求不绑定于某一家本体厂商的成败,而是绑定于整个具身智能产业从样机走向量产的进程。
量产的确定性,远高于某一个本体品牌胜出的确定性。
如果说财务资本赌的是“谁赢都离不开芯片”的跨周期确定性;那么作为本体制造商的智元,投资芯片是在为自己量产路上的算力卡点、供应链安全和产品定义权提前买单,把试用合作升级为资本层面的深度绑定,从被动采购转向主动锁定供给。
可以说,9月具身智能融资复盘中最值得回味的,不是融资金额的起伏,而是芯片环节正在被加注。
在产品方面,有媒体统计显示,英伟达Jetson Thor、高通Dragonwing IQ10、地瓜机器人旭日S600、芯驰R1、黑芝麻智能SesameX、理想马赫M100、小鹏图灵芯片,都在从不同方向靠近具身智能。
当前撑起机器人芯片出货量的,并非专门定制的机器人芯片,而是从消费电子、汽车电子迁移而来的通用方案。
算力芯片的主流切入路径是从自动驾驶芯片改造复用,两者在底层技术上高度互通,多传感器融合、异构 NPU 推理、实时操作系统等可以直接迁移。
高工人形机器人编辑部认为,对于芯片企业来说,当前并非推出机器人专用芯片的最佳时机,因为产业规模尚小、技术路径未统一、本体没有公认的最优标准,通用芯片的适配性反而更能应对算法迭代的不确定性。
一颗全新专用 AI 芯片从架构设计到工具链适配,完整周期最快也长达2至3年,而具身智能规模化落地仅起步两三年,单一企业独立投入专用芯片研发的风险极高。
综合来看,资本押注芯片,是在本体格局未定、但产业化方向已不可逆的窗口期,选择了一条确定性更高的切入路径。
具身智能的芯片需求,正卡在“通用方案已经不够用、专用方案还不够成熟”的中间地带,复用是当下的现实,定制是正在发生的趋势,但专用芯片的规模化落地,仍然需要等待整机出货量的快速提升。
近两个月有16家创企完成融资
与此同时,共有7家在2026年成立的初创企业在9月完成了融资,约占该月融资事件总数的13.5%,分别是映界科技、费莫一科技、斜跃智能、曦元机器人、方奇科技、中亿具身、息壤开物。
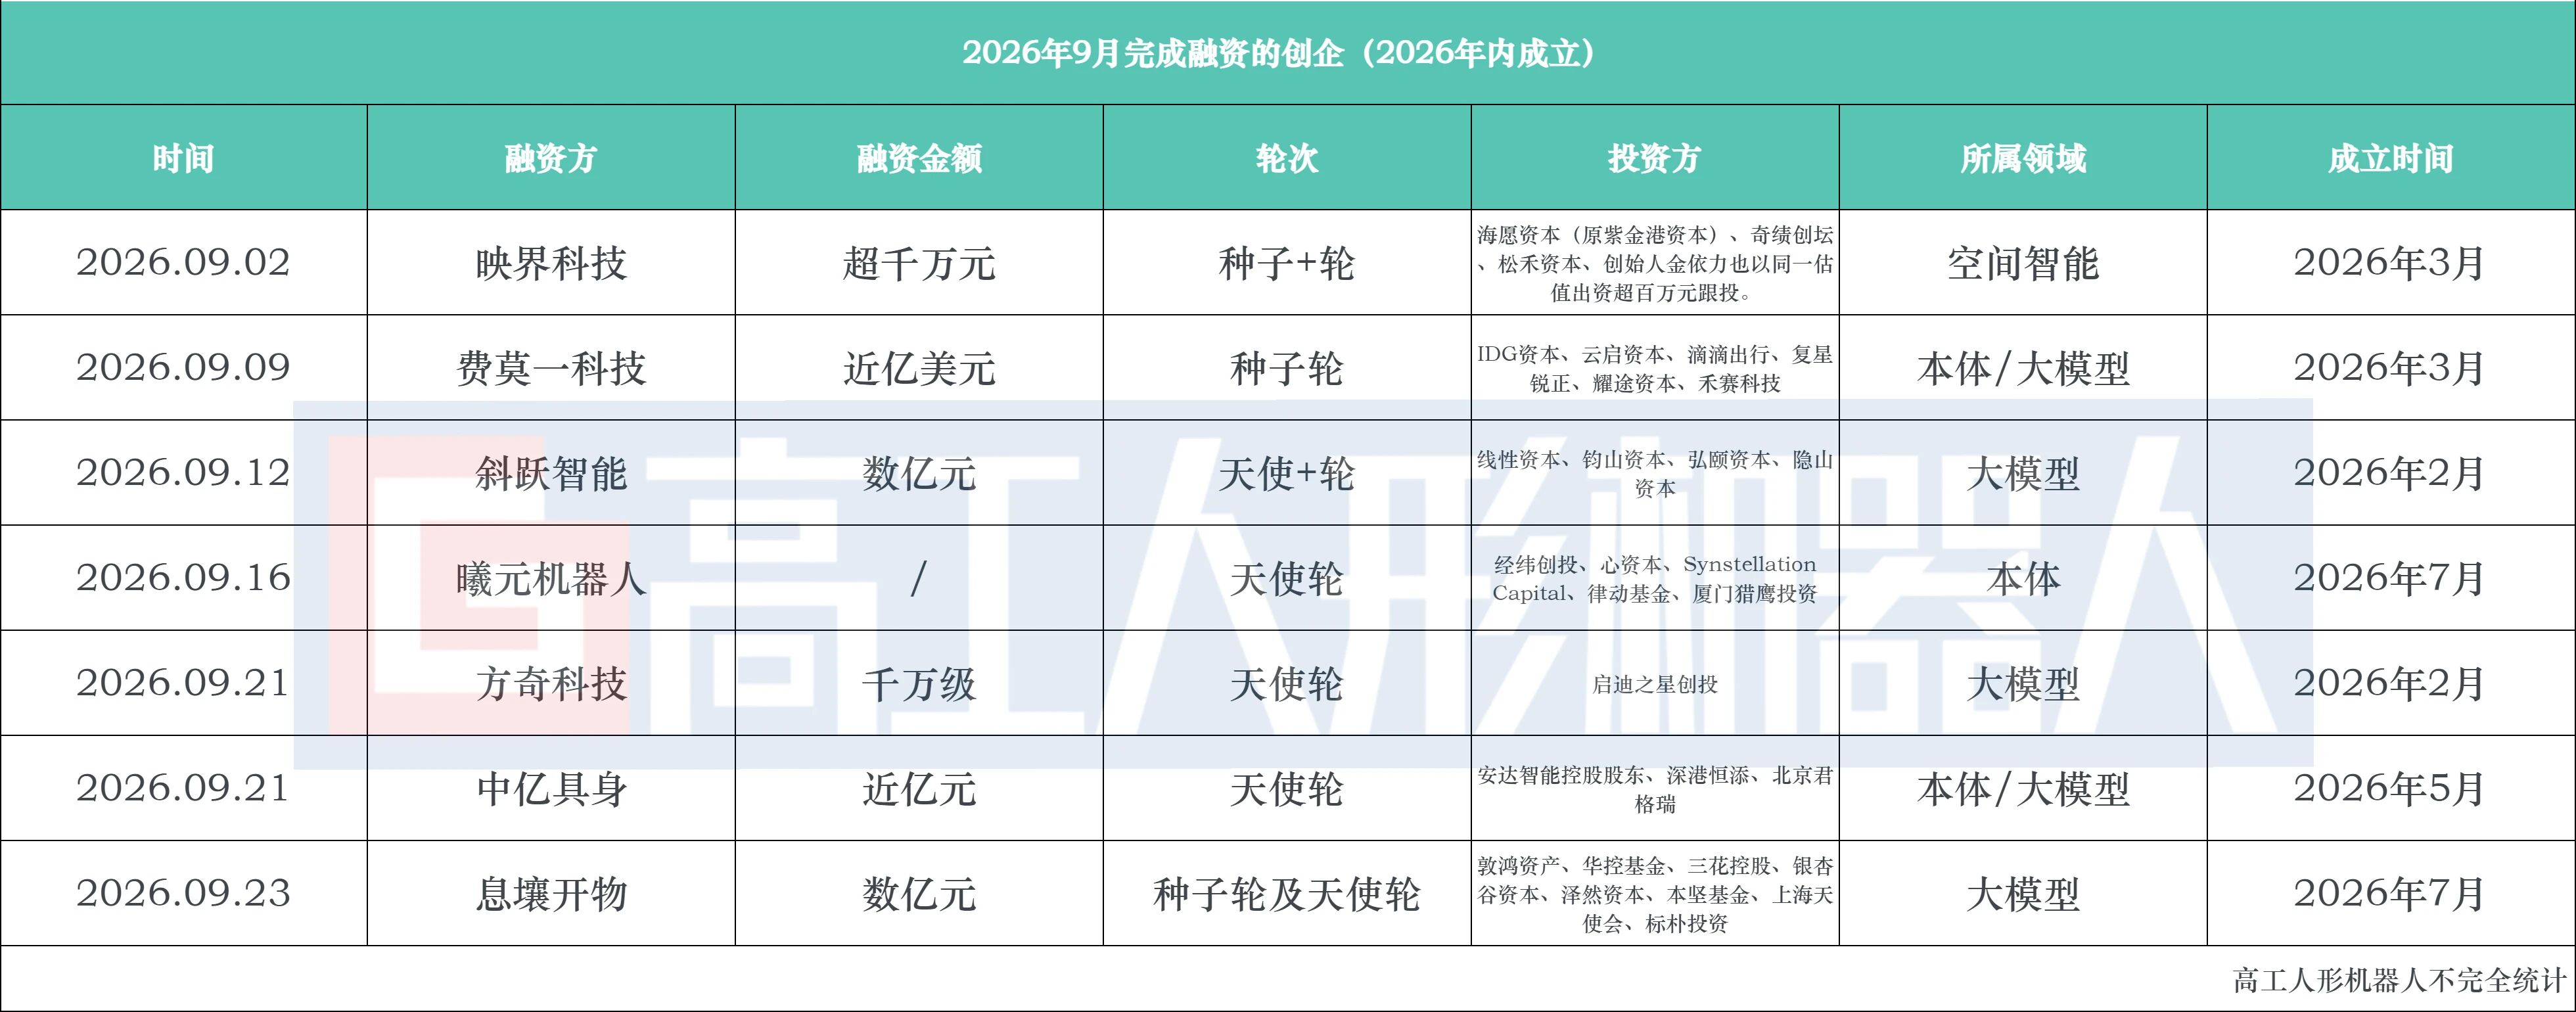
虽然这些新企业眼下不怎么张扬,其实来头都不小。
其中,费莫一科技、斜跃智能的创始团队主要是智驾高管出身,费莫一科技计划做人形机器人到大模型的全栈,其创始人曾在元戎启行担任技术合伙人、副总裁、董事;斜跃智能更专注于大模型领域,由理想前AI首席科学家陈伟与前产品线总裁张骁联合创立。
息壤开物则是典型的华为系具身智能企业,同样专注于大模型环节,由华为大模型体系的两位核心人物李寅和张含望联手创办。李寅毕业于清华大学,曾任华为云大模型CTO、华为云行业大模型开发部部长,是华为大模型从0到1的核心成员,曾主导国内多地具身智能创新中心在当地产业的落地。
曦元机器人和中亿具身则均拆分自上市公司具身智能板块。曦元机器人重心在于本体,由速腾聚创创始人、董事长兼首席科学家邱纯鑫持股控制35%,速腾聚创联创谢星任法定代表人。9月,速腾聚创发布公告,将其具身机器人整机相关业务及资产出售给曦元机器人;交易完成后,速腾聚创将成为曦元机器人的零部件供应商之一,机器人整机业务实现独立。
中亿具身则是中亿集团新设立的子公司,公司尚未公开详细说明业务重心。
余下两家方奇科技和映界科技,前者创始人为清华博士生,关注大模型领域;后者三位创始人都出自蒙特利尔的Mila研究院,以空间智能领域为主攻方向。
8月共有9家创企完成融资,约占总数的13.5%,不妨把两个月的情况放在一起看看。
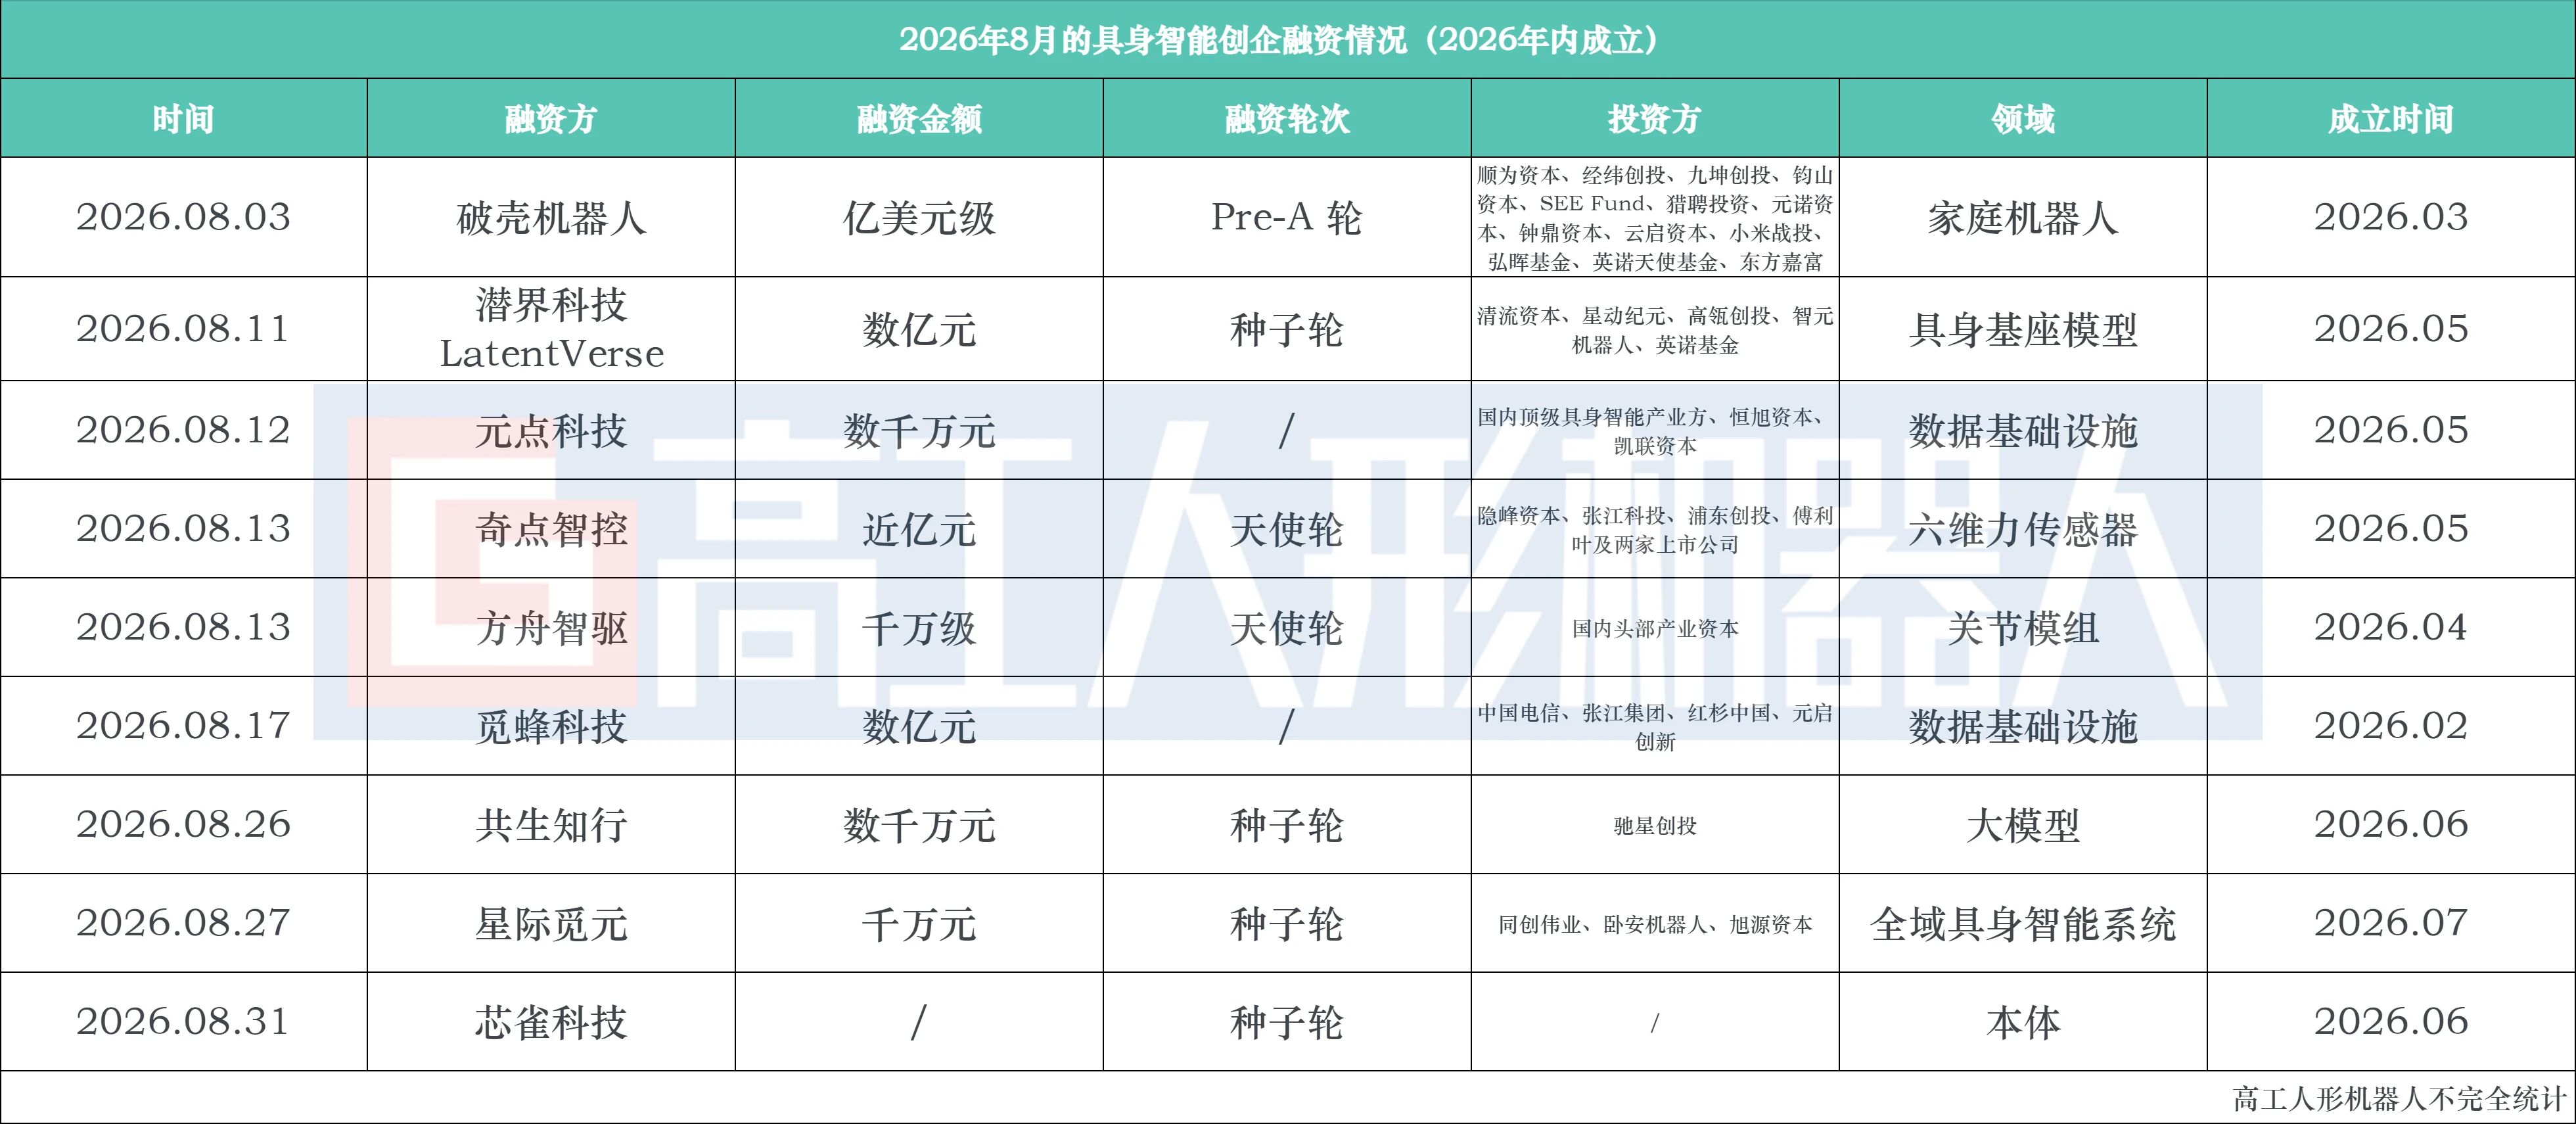
一方面,今年成立的创企多数在8月、9月陆续官宣拿到“大结果”,正式跻身具身智能行业竞争;另一方面,这些企业分布于产业链不同环节,人形机器人本体已非竞争焦点,新入局者更倾向于切入竞争对手较少的环节,或以更少见的技术路线占得一席之地。
换言之,今年新成立的企业需要尽快完成自己的首次露面,官宣融资不是走个过场,而是一次难得的发声机会,得尽快让外界知道自己是谁、站在产业链哪一格、走的是哪条技术路线,凭什么能在一众玩家里被记住。
推荐阅读

×
右键可直接复制图片