 阅读时间大约8分钟(3194字)
3小时前 机器人租赁价格暴跌,从3万到289元,谁在给机器人资产重新定价?
来源:机器人产业应用
从三个月赚几百万到289元1天,机器人租赁时市场会走向何方
作者:李文泉 出品:机器人产业应用
一年前,深圳华强北的机器人档口挤满了提现金的采购商,一台人形机器人日租3万元还档期难求,"三个月赚几百万在圈内只算中等水平"。一年后的今天,这些档口九成已经黑灯撤场,闲鱼上甚至有人形机器人标价 289 元一天。尽管后来商家坦言此价格是为引流而设置的价格,但从中也能看到机器人租赁市场价格大幅下降。
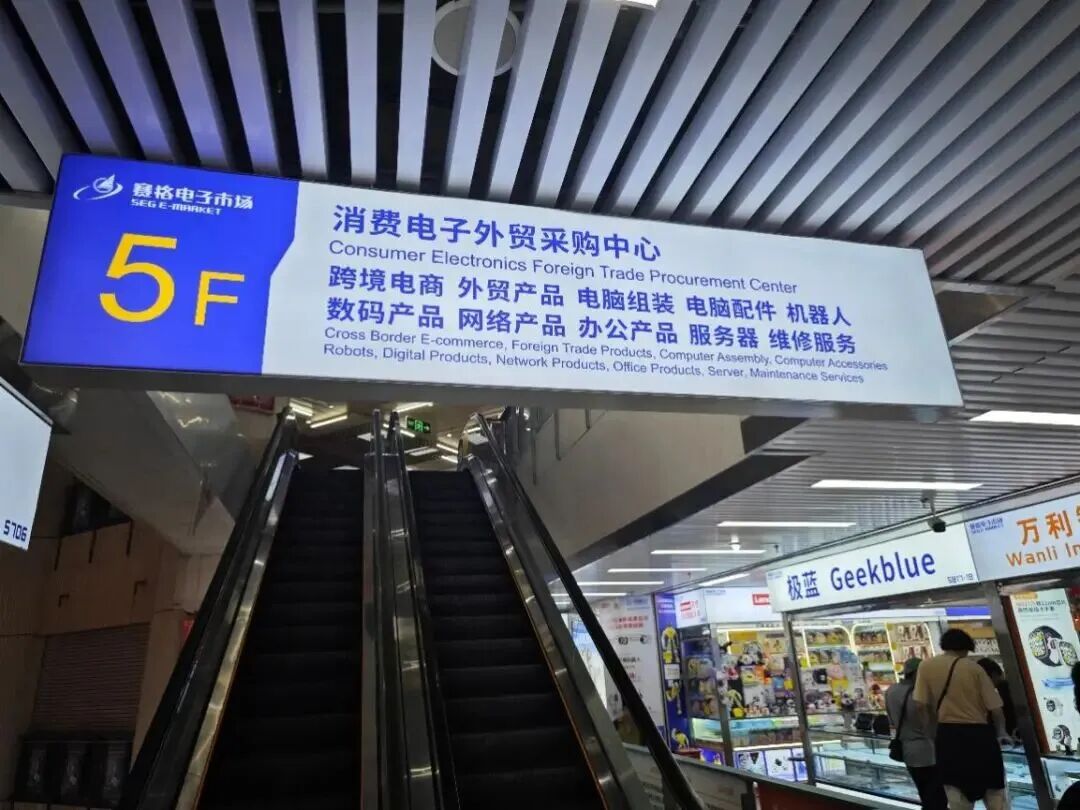
图1:2025年12月31日深圳赛格电子市场五楼仍有“机器人”标识。
01
一张行情表,四种口径
想在今天租一台人形机器人,你会拿到一串互相打架的报价。京东自营旗舰店里,宇树 U1 裸机 1571 元一天,配一位上门工程师 1796 元起;同店的四足机器狗 Go2 只要 164 元,月租折算不足百元。
头部租赁平台"擎天租"的小程序上,"企业年会"场景起步价 3899 元一天——而一年前,这个数字是 13300元。
二手平台闲鱼上,散租商家给出的全包价压得更低,机器狗一天几百元就能拉走。全包成交的行情是:宇树 U2 约 2000 元,G1 在 2000 到 3000 元之间,智元远征 A3 从年初的12000-13000元,跌到了7000到8000元。
四种口径,其实只有一种能反映真实行情。全包价是真实交付价;裸机价是"伪交付"。此前,擎天租副总裁吕同曾说过:"裸机交付不等于可用",今天的机器人没有自主作业能力,每出一单都得工程师驻场;平台的"1 元闪租"是补贴。只有全包实成交,才能进入行情统计。
把时间轴拉直看更清楚:2025 年春晚后,人形机器人全包日租 1 万到 3 万元,一机难求;2026 年初回落到 2000 到 3000元;如今主流机型的日租跌进千元区间——一年半,三级台阶,每级都跌得干脆。
而且这条下滑曲线还在加速。行业内机器人租赁商向我们透露,今年 7-8 月之后,租赁市场急速下滑;有商户向媒体坦言,以往国庆算是小旺季,今年却十分惨淡,假期前一天还有空余档期没被订出去,国庆之后的单子更是少得可怜。换句话说,“跌进千元区间”未必是这轮调整的底部。
表1:人形机器人商演/租赁参考报价
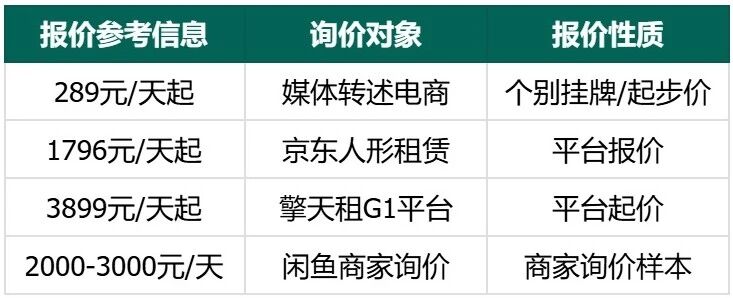
跌幅是实打实的:一年多时间,主流机型租金整体跌去七成以上,机器狗跌了约三分之二。但同一张行情表上还有另一面——约九成新入场的玩家亏损离场,华强北的档口黑着灯;而成立刚半年的擎天租,拿了 6 轮融资,估值 70 亿元,一开始排队交钱当"城市合伙人"的人超过 2 万。
根据擎天租官方的界定,城市合伙人“并非传统意义上的代理商”,也不是加盟商,平台不靠收加盟费赚钱。城市合伙人的本质,是擎天租在某个城市或区域的“服务节点”:平台掌握产品、技术、流量和品牌,负责统一派单;合伙人则专注在本地完成机器人的交付、调试、现场服务等履约工作。
值得注意的是,“排队交钱”的叙事最近出现了裂缝。行业内机器人租赁商向我们透露,北京第一波的擎天租金牌代理商,近期已经陆续退出。问题出在合作结构上:金牌代理商并非买断机器人,而是从平台租机器人——一个月租金就要十几万元,而靠平台派单,代理商一个月挣不出这个数。
这与媒体披露的擎天租合作方案相互印证:金牌合伙人需租赁 10 台人形机器人和 5 台机器狗,每季度向平台交纳 49.4 万元(含押金),一年成本约 197 万元;有城市合伙人公开表示,按自身经营情况测算,“可能一年都没办法回本”。也就是说,最先感知到水温的,恰恰是离平台最近的那批人。
那我们不妨先看看是什么把价格砸下来的。
02
挤泡沫:跌掉的七成,是稀缺性溢价
供给端的数字是第一层答案。
IDC 数据显示,2026 年上半年全球人形机器人出货近 2.5 万台,同比增长 432%;宇树招股书披露,其人形机器人均价从 2023 年的 59.34 万元降到 2025 年的 16.64 万元,两年缩水 72%;企查查数据则显示,现存机器人租赁相关企业达 15.3 万家,一年增长 55.7%,创十年新高。
但均价降 72% 这个数字,值得再拆一层:同一时期,宇树的单台成本只从 7.32 万降到 6.22 万,降幅约 15%。售价降七成、成本降一成半,中间的缺口,一半靠供应链国产化把零部件价格打下来,另一半是厂商自己在贴钱抢市场。这意味着厂商每降一次价,在高价购买的老客户那里,都不太友好。
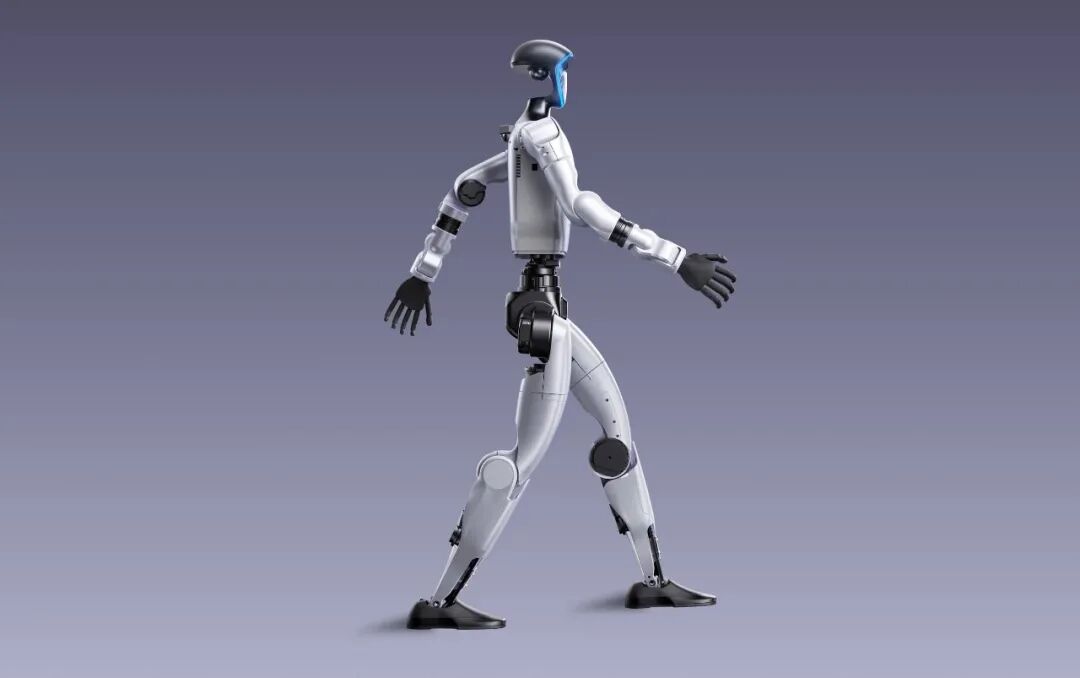
图2:宇树G1人形机器人产品外观展示。
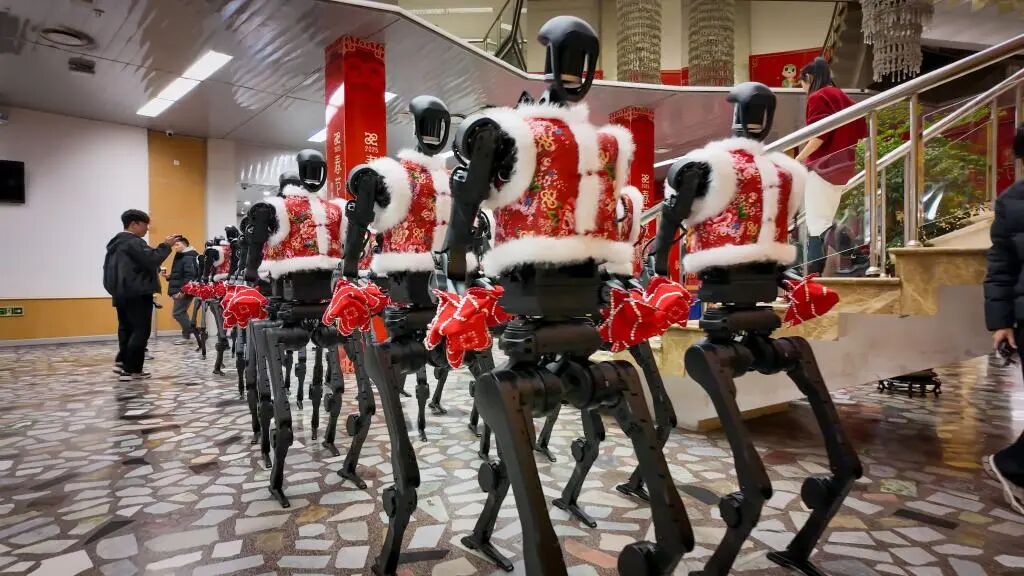
需求端的问题可能更致命。平台数据显示,约 65% 的订单是一次性商演:开业迎宾、展会暖场、婚礼递戒指。这些客户买的不是机器人的劳动,是"围观机器人"的稀缺性。
而稀缺性恰恰是供给增长能直接消灭的东西——当每个商场都租得到会跳舞的机器人,围观的市场清算价就是道具价。无人机表演走过同样的曲线:新鲜感红利按季度计提,然后归零。
平台的动作也在促进租赁市场价下调。京东自营和"1 元闪租"用补贴把行业从"全包服务价"拖到"裸机设备价",它们赌的不是租金差价,是流量入口和资产调度网络的先手权。这些因素叠完,答案自己浮出来了:2025 年初那 3 万元里,大部分本来就不是机器人的价值,是"全国只有几百台会扭秧歌"的稀缺溢价。这一年多的跌落,不是崩盘,是市场把定价的锚从"稀缺性"搬回了“不稀缺的日常”。
真正的问题在泡沫挤完之后:跌到成本线上的这门生意,还剩下什么?
03
算细账:赚的不是利润,是提前兑付的残值
把一份行业里算得上体面的账摊开(综合多位租赁商的公开数据),答案会让人发冷。
月均 5 到 6 单,单均价 2500 元,月毛收入 1.25 万,年毛收入约 15 万——这已经是行业里排得上号的成绩。成本端一分都省不下来:工程师驻场,一年 3 到 4 万;跨城运输差旅,1 到 2 万;摔一次关节,维修几千上万;还有那台十几万的机器本身,按年折旧 20% 到 30%,每年吃掉 2 到 3 万。七七八八加起来,年成本 7 到 8 万打底。年净利约 7 万,前提是全年不断单、不摔机、平台不涨抽成。
表2:账本演算
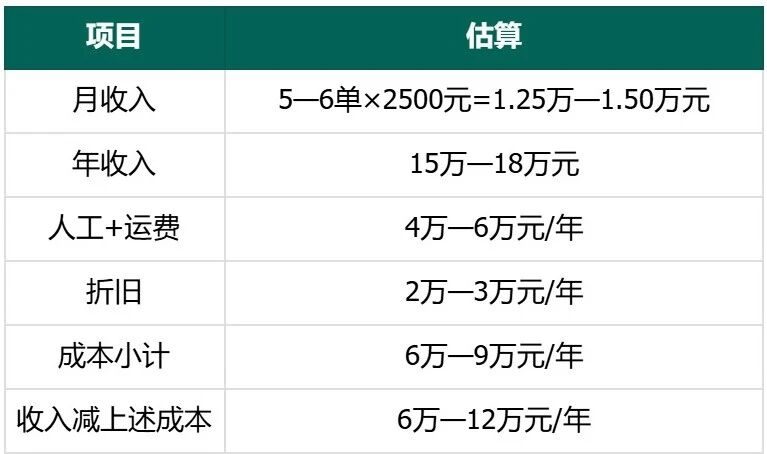
为什么每单都必须有工程师?因为裸机价是伪交付:裸机报 1500,加上人工和差旅,客户实付 2500。机器人现在还不能自己干活,所谓租赁,实际是"机器加一个人的打包外派"。
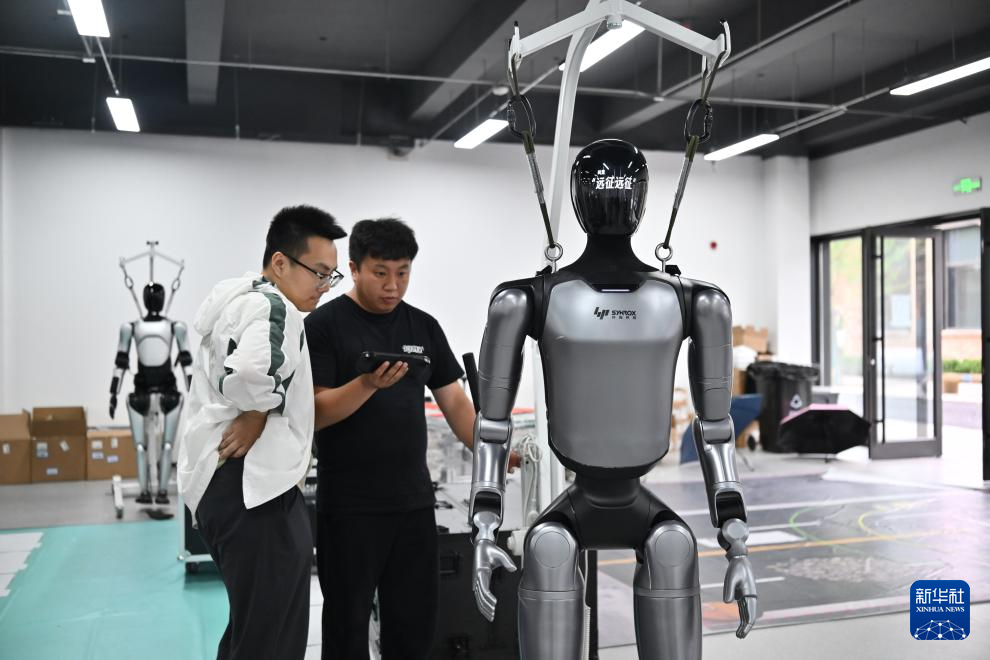
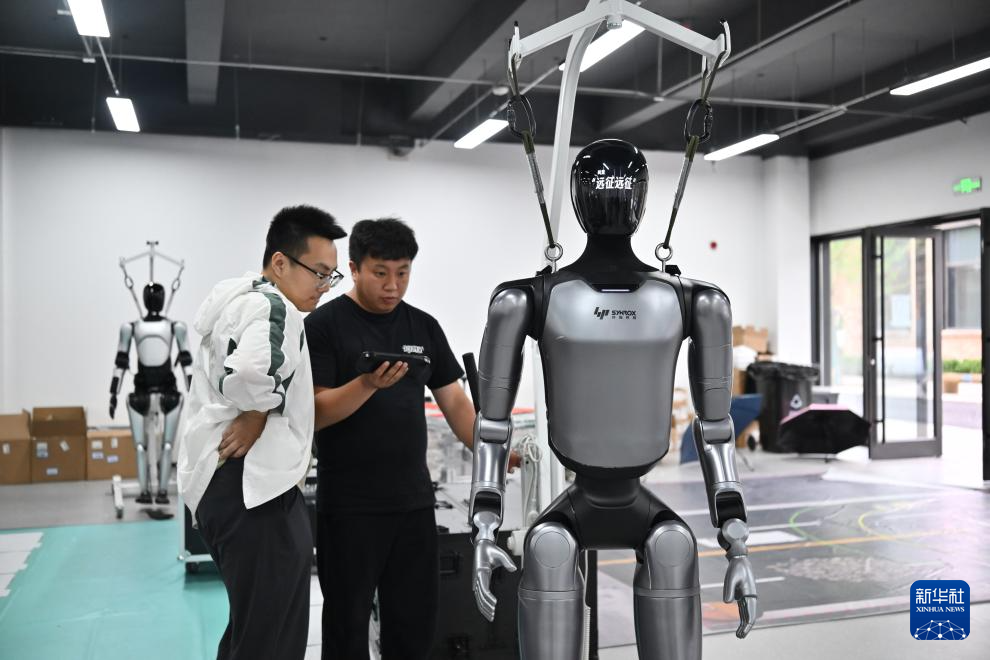
图3:工程师在天津调试一款人形机器人,两名技术人员查看平板,机器人位于吊架旁。
于是这门生意的本质露出来了。日租 1500、月净利一万出头、回本 50 个月——这串数字说明,租金收入的实质,是把一台正在快速贬值的资产分期变现。租赁商赚的不是利润,是机器提前兑付的残值。想在这门生意里活下来,账就得按"残值兑付速度"来算:头 12 到 18 个月高强度出租,先收回购置成本的大头,剩下的靠二手市场出清——而不是指望一台机器细水长流地"下蛋"。
而死穴也恰好藏在这里。机器人年折旧 20% 到 30%,迭代速度堪比手机:2024 年花三五十万乃至更贵的工程样机,如今二手只剩 3 到 6 万,缩水近九成;有品牌 9.9 万的机型,几个月后二手价就跌到五六万。回本 50 个月,对着的是 3 到 5 年残值归零的折旧曲线——回本周期长于资产生命周期,这道算术题无解,这也许就是华强北九成档口的真正死因。
而贬值还看不到底。宇树科技创始人王兴兴曾公开表示,人形机器人的未来目标价格是三四千元。如果这一天成真,今天花十几万买入的机器还没回本,明天的新机就比它便宜一个数量级——没人敢赌这个贬值速度,这本身就是租赁商不敢囤机、不敢重资产进场的深层原因。
这笔账还牵出一个更大的问题。资本市场给本体厂按"科技平台"估值,百亿起步;租赁和二手市场给同一类资产按"快消电子"折价,年折两三成、残值打一折。租赁价每天都在每一单上反映真实供需——它是机器人资产最诚实的报价系统,是所有宏大估值的先行指标。当两个市场的报价无法收敛时,可能该重估的是前者,不是后者。
残值堵死了退出通道,可能会堵死这门生意。但反过来看:谁能让残值重新变得可计算,谁就拿到了定价权。
04
如何给残值兜底?
给残值兜底这件事,单边谁都做不了。租赁商兜不了,保险公司单独也兜不了:机器人保险面对三重精算困境,数据积累不足十年、残值断崖式下跌让定价模型失效、出了事是硬件疲劳还是模型幻觉说不清楚。
值得注意的是,连平台自己的合伙人体系也在承压——前文提到的金牌代理退网,本质是平台把资产风险单边向下游转移的结果。兜底要成立,就不能只靠平台一家,得把厂商和保险拉进同一个结构。
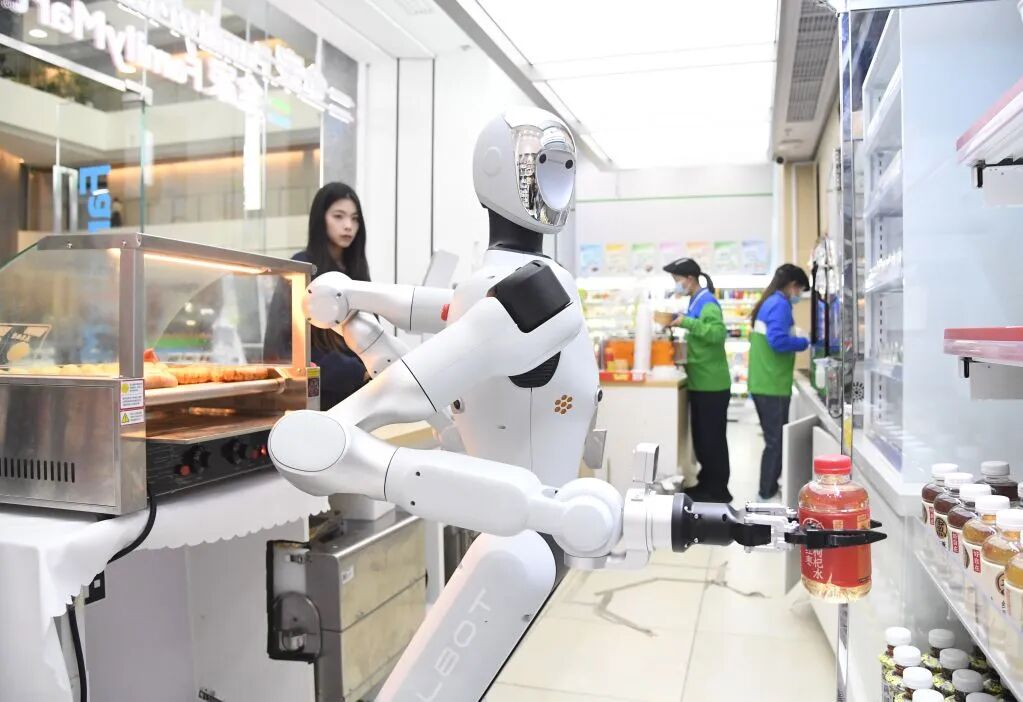
图4:便利店机器人取货场景,机器人拿取瓶装饮料
唯一跑得通的结构,可能是汽车金融已经验证过的那套:本体厂回购承诺,加平台资产池,加保险精算,三方协议。这种模式也在机器人租赁上慢慢地试验迁移。
今年春节期间,擎天租为 2000 台机器人投保 2 亿元,是这个险种迄今最大的保单。其 CEO 李一言说得直接:"保险是租赁模式成立的前置条件"——这套结构的本质,是把不可控的技术风险,转译成可计算的金融成本。而对厂商来说,回购同样不是成本,是武器:盘是它们降价砸的,回购承诺就是它们迟早要付的钱,也是下一轮整机竞争里,敢给自己的机器残值背书的品牌价值。
结构解了,锚往哪里迁?回头再看商演场景,它恰恰是唯一"不替代任何人力"的需求,所以它最先归零。租金要重新涨回去,只有一条路:从"给人看",变成"替人干活"。这也解释了为什么按天计价注定收敛到成本线——"天"是资产的时间单位,不是价值的单位。什么时候收费单位从"台·天"变成"每件、每单",机器人的价格才算真正重新出生。
推荐阅读

×
右键可直接复制图片