 阅读时间大约8分钟(3184字)
2026-10-26 机器人行业并未遇冷,而是在收敛边界
来源:科技暴论
考试大纲已经圈定,能考多少分,全凭各自本事。
作者:南书1997 出品:科技暴论
2026年10月23日,国务院办公厅发了一份文件,即《国务院办公厅关于适应人工智能技术发展助力构建就业友好型发展方式的意见》(下称“意见”)。
《意见》第三条第六项里明确指出——
减缓人工智能应用就业替代影响。
发挥人工智能在改善就业环境、提升职业安全水平、提高工作质效等方面的作用,优先在劳动力紧缺、环境高危等岗位推广应用。
稳慎把握人工智能在劳动密集型行业应用的范围、力度、节奏,尽可能减少对从业人员的冲击。https://www.gov.cn/zhengce/content/202610/content_7084107.htm
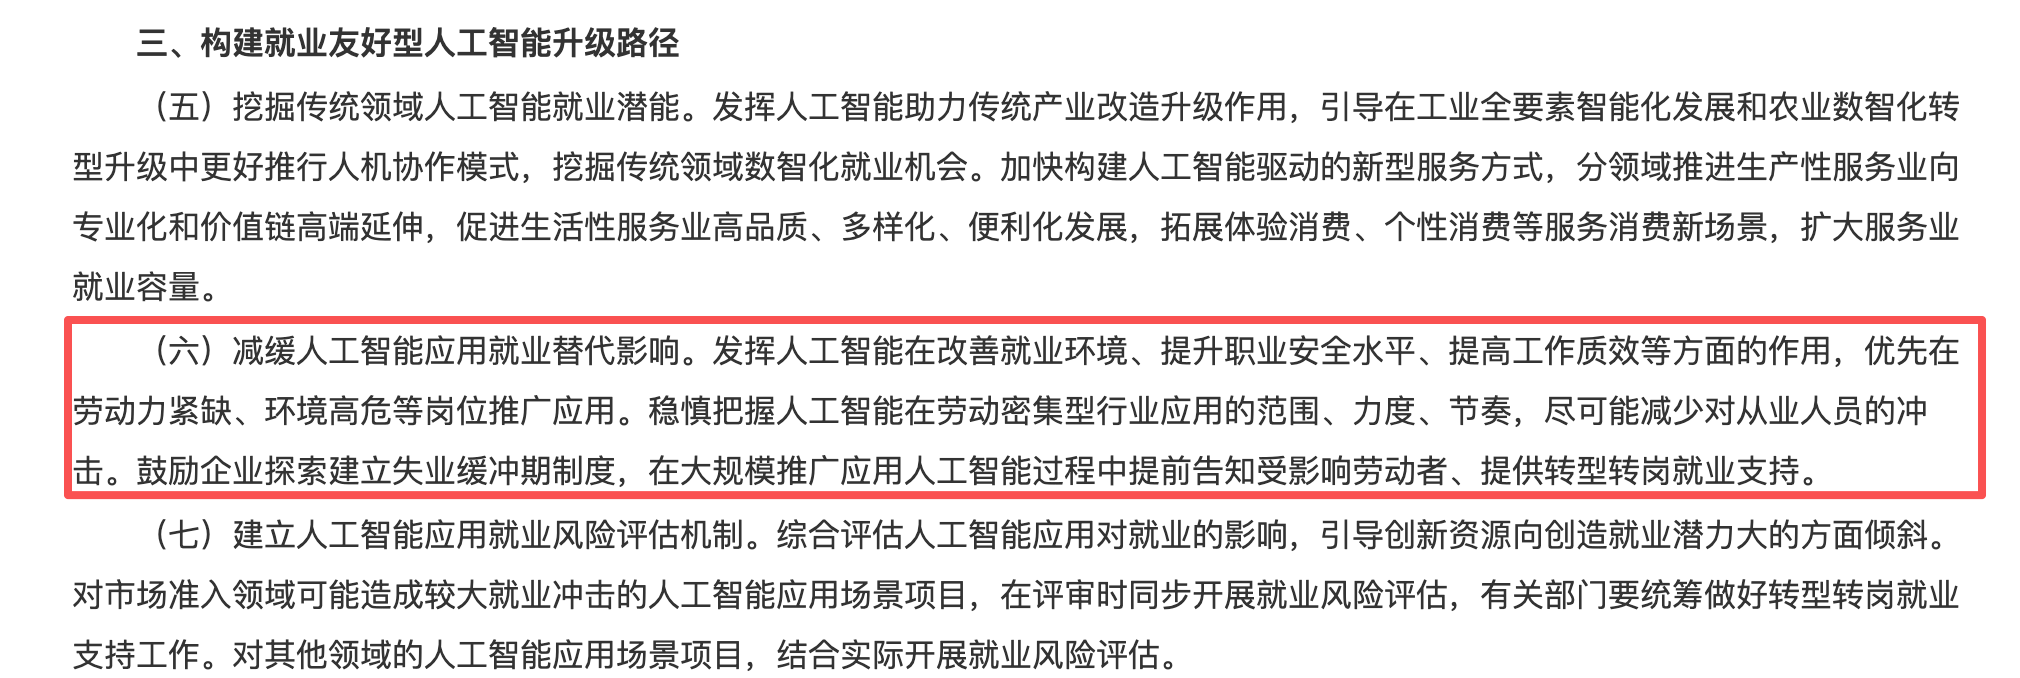
《意见》第三条第六项原文
对于机器人赛道而言,文件传递的精神核心就一点:要大力发展人工智能和机器人,但优先在劳动力紧缺、环境高危等场景应用,需要控制机器人在劳动力密集型行业的落地速度、范围,避免挤压就业机会。
这实质上是在给过去几年飞速发展、野蛮生长的机器人行业圈定边界——哪些场景要优先做,哪些场景要延后做,哪些场景价值更大,更值得推进等等。
基于此,整个机器人赛道的投融资环境、市场业务、商业模式,都会发生变化。身处变化之中的机器人企业们,都得重新思考产品、市场和商业模式,顺应政策趋势和新的市场环境,才能提高穿越周期的概率。
场景定义价值
机器人要进场景,才能产生价值。
这话有两层意思,一是机器人必须落地到场景实际应用,解决客户真实痛点,客户才愿意付费;二是不同的场景,机器人的价值量并不完全一样,跟用工成本息息相关;两者结合起来,才是能真正产生商业化触点的市场机会。
至于做什么场景,《意见》给出了非常明确的方向:做劳动力紧缺、环境高危的场景。
这类场景,企业招不到人,用工成本极高,需要机器人进行人力替代。客户既有真实需求,也有预算,符合市场规律。机器人厂商也能赚到钱,而不是自己花钱赚吆喝。
很多人潜意识里会把劳动力紧缺、环境高危的场景,归类为特种场景,认为专用场景的机器人价值量很低,远不如通用人形机器人有吸引力。
实际并非如此。
客户要的是结果,而非形式和过程;不管黑猫白猫,抓到耗子就是好猫。给不了客户想要的结果、无法创造商业价值,机器人做得再酷炫、再像人,也是百无一用。
一个客观现实是,人形机器人智能化程度还没有那么高,供应链也还处于培育和发展过程中,各种条件都不ready,人形机器人能带来的价值量现阶段还很有限,与客户的真实需求存在脱节。
并不是说人形机器人没有价值,而是它的价值需要很长的周期来兑现。这个过程中,市场痛点一直存在,很明显需要有合适的解决方案。
所以从现实情况出发,高空高危、易燃易爆、急难险重等场景,存在招聘难、用工荒,且安全成本投入大等需求痛点,是机器人能真正产生价值的地方,只要能解决问题,不必是人形机器人。
归根结底,场景决定机器人的形态和价值。
机器人公司不是研究院,而是商业组织,以盈利为目标,赚到钱形成完整的商业闭环,才是公司的核心竞争力。抛开商业化谈愿景,都是耍流氓。
活下去才有资格谈未来,但不同公司有不同的活法,也会有不一样的终局。
路径分野
按照不同的市场和生存策略,可将机器人公司简单分为两类:一类走资本扩张路线,高举高打,不断融资,用钱来换时间和空间;另一类是进场景,稳扎稳打,卖产品做营收,获得现金流,形成闭环。
第一种很容易起盘子,扩张速度极快,短时间内就能把估值顶得很高;但容易虚胖,受一二级市场影响极大,并且飞速扩张往往带来组织管理问题,一旦融资困难,极易引发多米诺骨牌效应。
第二种增长相对较稳,不过成长速度有限,短时间内很难做大做强,需要时间来积累渠道、市场,巩固优势;融资故事不性感,对资本没有足够多的吸引力。
这两种路线并不非黑即白,走资本化扩张路线的机器人公司,也会做产品、铺渠道、进场景;稳扎稳打做业务的公司,也会拿着实打实的经营数据进行融资。
两者的核心区别,是对资本的依赖度不同,前者高度依赖资本运作,后者仅把资本作为业务扩张的手段。
从真实的商业结果来看,第二种路线的公司成功的概率,要高于第一种。
核心原因是,走资本运作路线,组织本身会形成路径依赖,一旦习惯了高举高打,就很难埋头苦干跑场景做业务——这代表着自我叙事的破灭,比不赚钱更可怕;所以这类公司只能在叙事路线上狂奔,直到拿到阶段性大结果,也就是IPO。但在更长远的终局,它们大概率会逐渐丧失竞争力。
宇树、云深处就是第二种的典型代表,尽管它后续也拿到了大笔融资,资本化扩张提速,但始终有业务基本盘,科研、电力巡检等场景,业务相当扎实。
这种路线可以具体细化成两种路径:
一种是筛选行业做深做透,从高人力成本、用工荒的场景切入,客户有需求,算得清楚ROI,商业合作可持续;
另一种则是出海,去劳动力成本更高的国家,比如日韩、欧美,也能完成商业闭环。
两种路径在具体打法上有些微差别,但并不冲突。国内国外两个市场可以双管齐下,核心是基于产品拓市场,形成以产品为核心、渠道为壁垒的商业化闭环。
类似的成功案例有很多。
最典型的是“特种四小虎”:
云深处在严寒酷暑的电力场站和高温高危的消防场景中大显身手,实现规模化出货;七腾机器人在易燃易爆的石化罐区和燃气场站,替代巡检工从事极端场景下繁重的巡检操作任务,市占率行业领先;
史河机器人则在高空高危场景,用机器人替代人工完成船舶除锈、化工罐体打磨喷涂、风电塔筒检测探伤等高空作业任务,产品出口全球;深之蓝在江河湖海各类复杂水下场景从事打捞检测、应急救援等高危工作。
“特种四小虎”均解决了所在行业客户的真实痛点需求,并建立起完整的产品体系、渠道建设和商业闭环。它们正是《意见》所明确支持的机器人产业发展方向。
又比如宇树、极智嘉、普渡、擎朗等,深耕海外市场,平替发达国家的高劳动力成本,通过替代重复、标准化作业为客户实现清晰的商业回报,从而持续出货,有客户,有营收,有品牌。
它们不见得是当前资本市场上的耀眼明星,但都已经构建了相当扎实的基础:稳定的组织、产品实现商业化、量产能力、渠道关系、品牌等等,形成了有营收、有数据、有Know-how、有业务基本盘的正向循环。
这才是符合绝大多数机器人公司的正常成长路线,守正才能出奇;纯资本化运作见效快,但风险也很大,不少公司因势而起,又因周期回落,一地鸡毛,类似案例比比皆是。
因为穿越周期,靠的是道,而不是术。而所谓道,便是“创造价值,分享价值”。
穿越周期
站在终局的角度看,机器人公司真正的核心竞争力,不是技术,也不是产品形态,也不是渠道关系,而是在场景化交付过程中,培养出团队解决问题的体系化能力。
技术随时在变,今天领先的算法、模型,明天可能就被新的方案超越;产品也可以根据实际需求进行调整;渠道很重要,但也并非无解,定向挖掘商务人才,也可以撬动渠道。
这些都可以靠堆资源、挖人才来解决,也会随着人才的流动而流动。只有在场景化交付中长出来的“体系化能力”,才是机器人公司的绝对壁垒。
不同的行业有不同的商业模式、行业Know-how,机器人交付到场景,需要面临非标环境、复杂的作业流程、碎片化需求等各种线性约束条件,机器人公司的长期壁垒不只是把单个项目交了,而是给客户交付“能解决问题的确定性”,它是一种基础设施。
就像人的核心竞争力,从来不是某种单一技能,而是体系化的学习能力。靠单一技能吃饭,在某个风口确实能过得很舒服,然而一旦新技术、新业态出现,就很容易被淘汰。典型如AI编程对程序员的影响。
有完善基础设施,才有穿越周期的韧性,而产品化交付,是建立核心基础设施的起点。
所以机器人公司一定要进场景。
表面上看,它是为了拿项目、拿订单、出货、赚钱,拿数据融资,形成商业闭环;从更深层次看,这个过程中组织沉淀出体系化能力,决定着公司能走多远;机器人既要有面子,又要有里子,才能有更多的赢面。
从什么场景开始,《意见》已经给出了参考答案。
总结
2026年下半年,机器人赛道的舆论风向突变,行业变冷、泡沫破裂的言论甚嚣尘上。
但机器人赛道真地冷下来了吗?
未必。机器人仍然是投资的重要方向,创业和就业的不二赛道。只不过前几年过于火爆,推高了市场对机器人的期望,而今整个行业开始走向落地交付的下半场,进入了一个价值回归的全新周期。
落地意味着商业化,意味着进场景,而场景本身有边界。哪些是真实、有价值、可落地的场景,哪些是虚假、无用的场景,都将被一一证明,然后优胜劣汰,留下好的,淘汰坏的。机器人公司上半场可以讲宏伟叙事,下半场则需要收敛业务边界。
《意见》的规格很高,具备实质性的行政指导作用。通常情况下,此类文件定方向,紧接着是具体的部委出细则、标准,然后地方制定针对性举措进行落实,最终影响到企业的实际经营。
历史无数次证明,只有顺应时势,将自身发展方向与政策相耦合,才能吃到时代红利,典型如“特种四小虎”(云深处、七腾、史河、深之蓝)等机器人公司。
这份文件某种程度上已经帮助机器人公司们完成了边界收敛,做哪些,不做哪些,虽然没有直接点名,但倾向性呼之欲出。
考试大纲已经圈定,能考多少分,全凭各自本事。

推荐阅读





×
右键可直接复制图片