 阅读时间大约7分钟(2720字)
2026-10-27 人形机器人本体厂商,正在集体下场当VC:20 多家本体公司投出 100 多笔
来源:豆包
本体公司做产业投资,钱从哪里来?
作者:韩亦鸣 出品:机器人产业应用
做客户的,反过来掏钱给供应商投资——这种反常识的事,正在人形机器人行业批量发生。
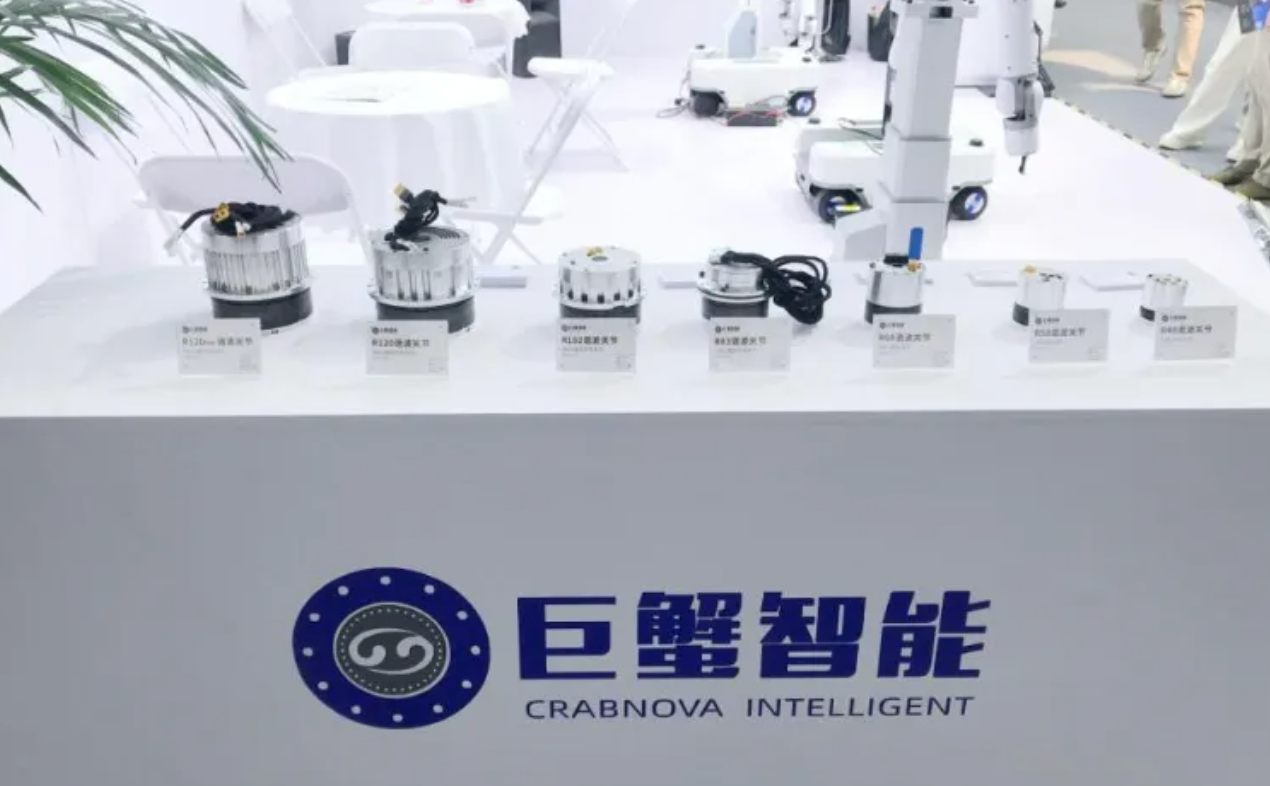
日前,两笔具身智能产业链融资消息几乎同步对外公布:无锡巨蟹智能拿下超亿元A+轮,主打一体化关节模组,对外规划产能2026年20万套、2027年冲刺百万套;同一天,墨现科技完成数千万元产业轮,核心产品是柔性触觉传感器与数据采集手套。两家看似独立的上游公司,投资方名单里出现了同一个名字——自变量机器人。一家人形本体厂商,同一天出手,同时押注驱动和感知两大上游环节。
这不是个例。根据《科创板日报》10月11日的统计,截至今年9月,国内已经有20多家做机器人本体的企业,对外累计投资超过100个项目。智元机器人就是典型,已经投资孵化了15家早期产业链公司。
01
反常的产业链:客户转身变成投资人
传统制造业的逻辑很简单:本体厂商是下游客户,向零部件供应商采购,一手交钱一手交货。客户和供应商之间,只是买卖关系。
但人形机器人赛道正在改写这套规则。本体公司一边在市场上持续募资、烧钱打磨本体产品,一边拿起投资账本,化身产业VC,主动入股上游零部件厂商。客户不再只是采购方,直接变成供应商的股东。
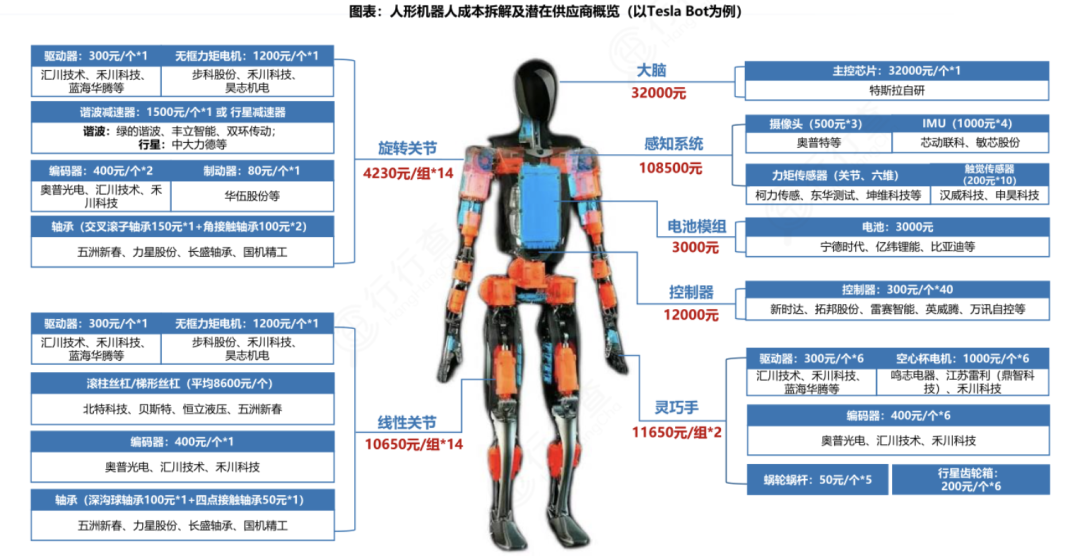
背后的核心原因,是整个产业链还没成熟。人形机器人需要的关节、触觉传感器、减速器、灵巧手,很多品类没有成熟稳定的标准化供给。市面上能找到的产品,要么性能达不到本体落地要求,要么产能跟不上,还有不少小团队卡在资金缺口上,很难独立把产品迭代到可用状态。
本体厂商最大的痛点,不是短期买不到样品,而是没人能跟着自己的产品路线持续迭代零部件。通用财务VC投早期硬件项目,顾虑很多:硬件研发周期长、重资产、良品率爬坡慢,退出周期遥遥无期,很多纯财务资本不敢重仓机器人零部件。
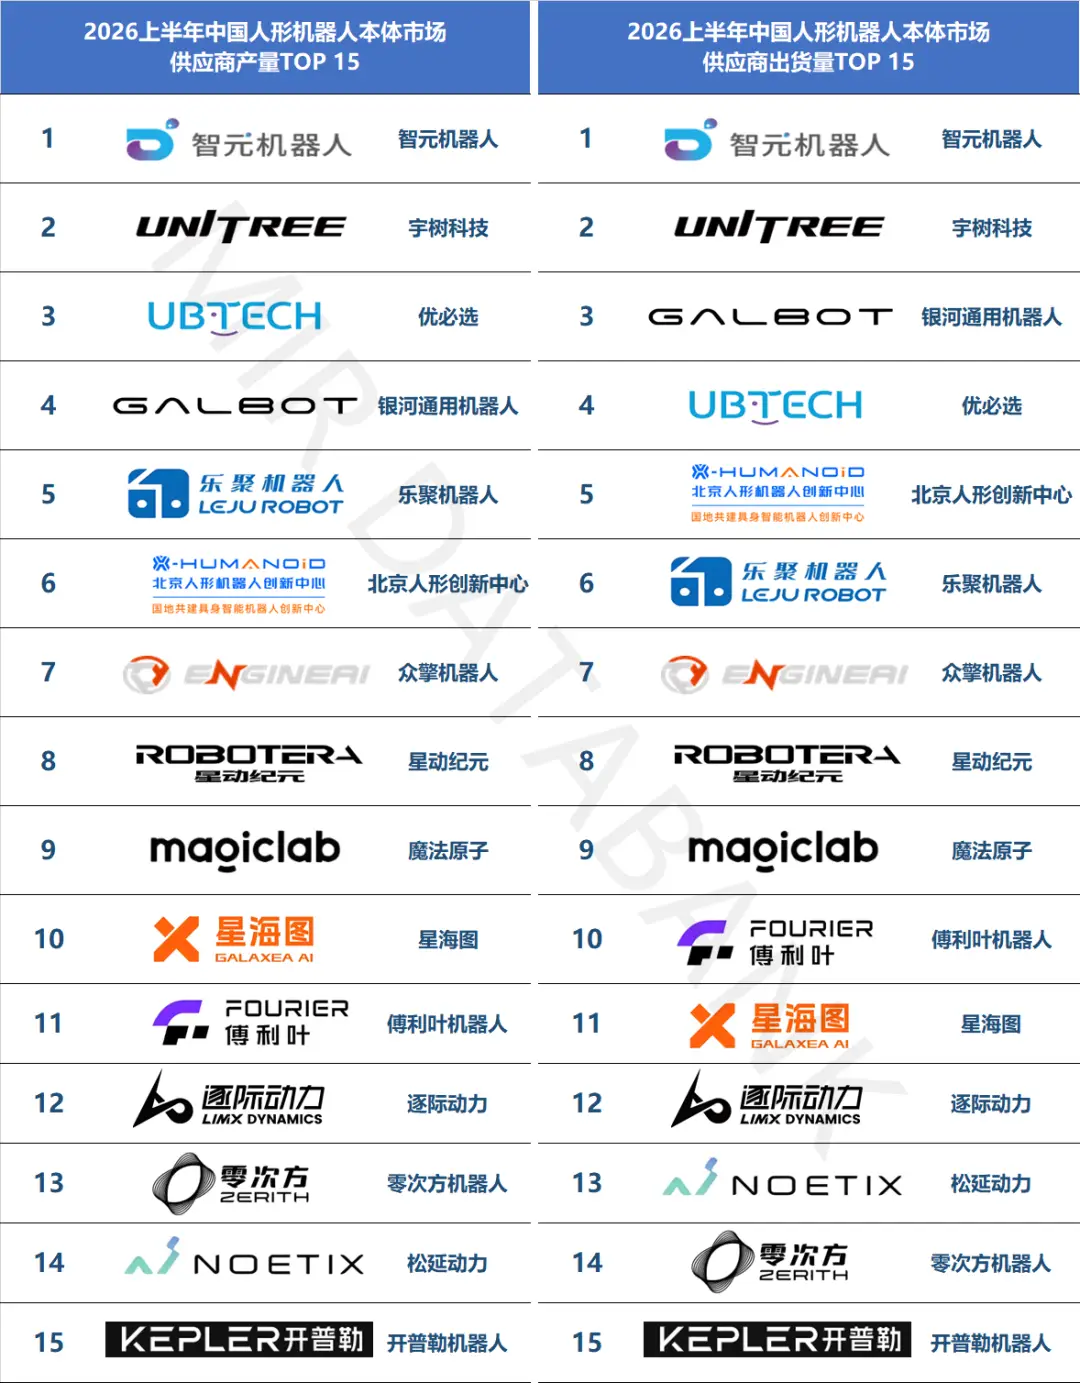
数据来源:MIR DATABANK线上数据库,①该榜单仅包含各品牌中国市场的产量、出货量,不含海外;②产品统计范围包含全尺寸双足人形机器人、中小尺寸双足人形机器人、轮式人形机器人,不含1m以下人形机器人、不含ToC的消费级人形机器人。
产业资本的优势就在这里。本体企业本身就是零部件最直接的客户。入股之后,不仅给钱,还能输出真实的测试场景、技术指标、落地需求,直接把本体测试过程中发现的缺陷反馈给上游团队,定向优化产品。对上游创业团队来说,拿到的不只是资金,还有稳定的订单预期。
自变量同一天投关节和触觉手套,思路非常直白:关节是机器人的动力骨架,触觉是机器人感知世界的皮肤,这两样都是人形本体最核心的底层组件。把这两类关键供应商绑定,本质是锁定核心供应链,避免未来被卡脖子。
02
本体做产业投资,钱从哪里来?
把视角从自变量扩展到更典型的本体厂商,这场游戏的全貌会更清楚。前面提到,智元这类企业才是教科书式的"本体厂商下场做产业投资":一边持续融资,一边沿BOM表把钱投进上游。很多人会有疑问:本体公司自身还在持续融资,本体研发、样机测试、团队开支都在烧钱,为什么还要拿出资金对外投资?
这里要区分两个资金池。本体企业对外产业投资,大多不是拿主营业务运营现金,而是利用自身融资里的产业资金,设立产业基金或者直接做战略跟投。
赛道火热阶段,资本投资本体企业的时候,很多时候也会附带期待:希望本体企业带动上下游,搭建完整生态。对本体公司来说,投资上游,也能在融资故事里证明自己具备产业链整合能力,不只是单纯做硬件样机。
但硬币另一面,风险同样突出。
第一,资金分散。对智元这类真做本体的厂商而言,核心主战场永远是本体研发。如果把太多资金、管理精力分散到数十个上游被投公司,本体本身的迭代速度可能被拖累。一旦本体自身产品不及预期,下游订单兑现不了,被投零部件企业的成长逻辑直接崩塌。相比之下,自变量是"大脑"厂商,主战场本就不在本体硬件,它投上游更多是绑定"大脑"要调用的执行部件,并不存在"分散本体研发"的问题——两类玩家的风险结构并不相同,但"本体厂商"这条主线上的资金分散之忧,落在智元们身上才是真问题。
第二,利益绑定也会带来捆绑。入股供应商之后,本体就天然存在采购倾斜。哪怕外部第三方零部件性能更好、价格更低,企业也会面临压力,优先选用自家投资公司的产品,反而限制本体的性能上限。
第三,投资能力不是与生俱来。做机器人本体的团队,擅长机械、控制、算法,但早期股权投资需要独立的投研、投后管理能力。一百多笔投资里,必然会有大量项目失败。连续踩坑之后,会带来财务亏损、管理消耗。
03
两种路线:孵化 vs 财务跟投
现在本体企业投资上游,大致分成两类玩法。
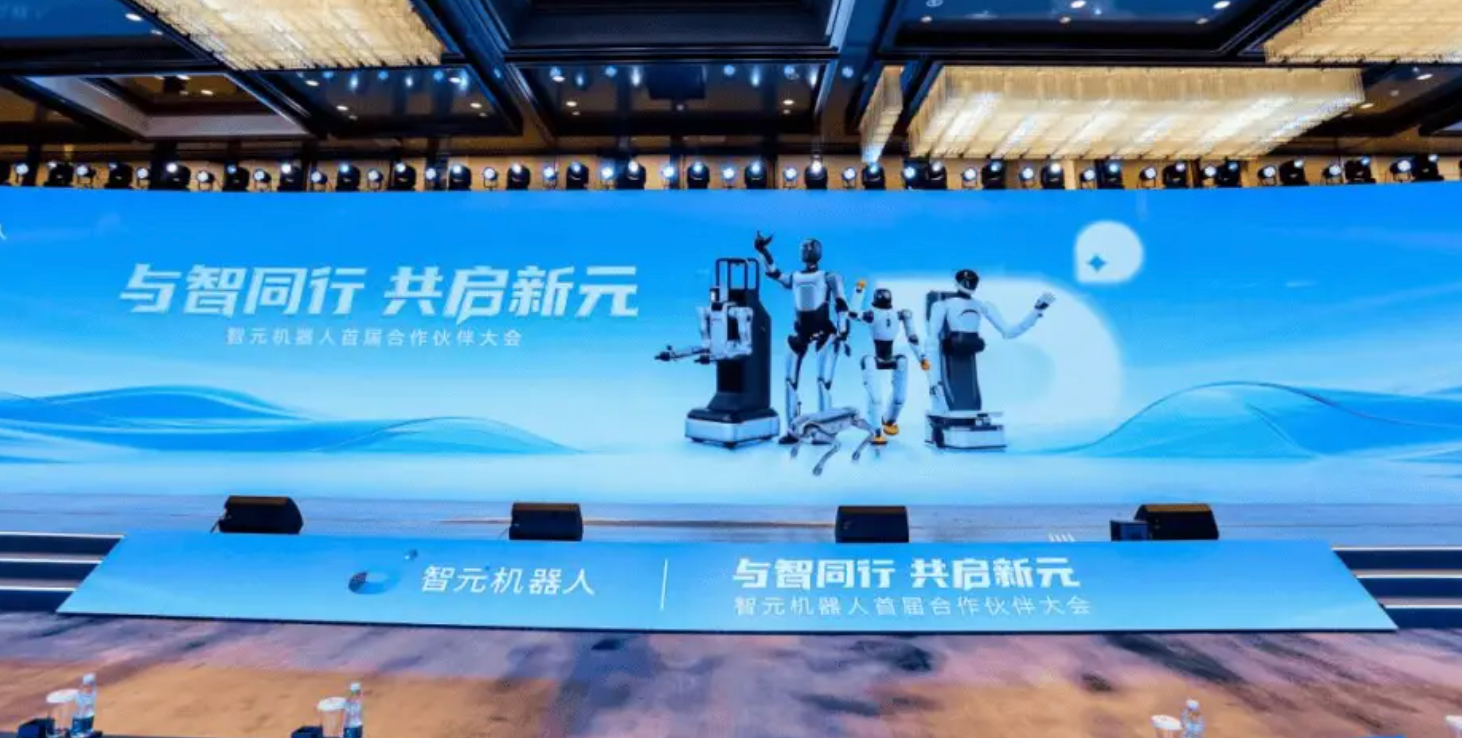
一类是深度孵化模式,智元就是代表。直接孵化内部拆出来的团队,从需求定义、技术方案、测试验证全程深度参与,相当于把核心零部件部门独立成公司,股权绑定。这种模式控制力最强,零部件完全贴合自家本体的技术路线,但重管理,消耗资源巨大。(之前我们曾在公众号上写过智元投资布局的文章,具体细节可以参考:左手狂融巨资,右手豪掷千金:起底智元的“撒钱”生态路线图)
另一类是轻量产业跟投,自变量这次的投资就偏向这类。不深度介入日常运营,更多是战略入股,提供订单和测试场景,不包揽全部研发工作。好处是布局快,短时间可以撒网布局多个关键赛道;缺点是对上游企业控制力弱,未来上游做大之后,依然存在独立选择其他客户的可能性。
两种路线没有绝对优劣,本质是在“可控性”和“资源消耗”之间做取舍。
04
上游供应商怎么选:被收购,还是独立发展?
随着本体资本持续进场,上游零部件创业团队,正在面临一个新选择题。
过去零部件公司目标很清晰:打磨产品,卖给多家本体厂商,保持独立,后续单独IPO。但现在越来越多本体伸出橄榄枝,提供产业投资,甚至未来并购的选项。
接受本体投资,短期利好很实在:资金续命、稳定测试场景、定向需求、优先订单。但代价是独立性下降。如果单一本体占营收比重过高,上游公司就会高度绑定单一客户。一旦这家本体公司发展遇阻,零部件企业的营收会直接受重创。
也有一部分上游团队刻意拒绝本体资本,坚持拿纯财务VC的钱,目的就是保持中立,面向所有本体厂商供货,不绑定任何一家。这是两种截然不同的生存策略。
产业链正在出现分化:一部分零部件企业深度绑定本体,成为生态内专属供应商;另一部分坚持中立,做通用标准化零部件,服务全行业。
05
不是永久模式,只是阶段性现象
本体企业扎堆当产业VC,是人形机器人当前这个早期阶段的特殊产物。
当未来产业链走向成熟,零部件行业跑出几家头部大厂,产品标准化、产能充足、性能稳定,这套模式大概率会降温。到那个阶段,本体不需要再去投资孵化供应商,直接市场化采购就足够。就像今天的汽车行业,整车厂很少大量去投资几十家中小零部件初创公司,更多直接采购成熟零部件。
现在的百多笔投资,本质是赛道早期,资本和产业一起,分担零部件从零到一的研发风险。
但这个阶段里,会有一轮洗牌。一部分产业投资会成功,孵化出靠谱的国产零部件,支撑人形本体落地;也会有大量项目因为需求错配、技术无法落地、订单无法兑现而失败。本体企业的产业投资成绩单,最终还是要看自家本体能不能真正实现规模化落地。没有终端产品的放量,所有上游布局都是空中楼阁。
客户投资供应商,正在重塑人形机器人产业链的博弈关系。这轮热潮的底层逻辑很朴素:当前供应链不够成熟,本体厂商不得不下场,用资本手段提前锁定供给。
但产业投资不等于产业链保险。股权投资只是绑定关系的起点,最终考验的还是技术迭代、量产能力、真实落地订单。资本纽带可以短期牵起上下游,只有持续的产品需求,才能长久支撑这条机器人产业链跑通。

推荐阅读





×
右键可直接复制图片