 阅读时间大约7分钟(2429字)
23小时前 字节Seed下场,撕开大厂做具身智能的“路线底牌”
来源:人形机器人场景应用联盟
从只做“大脑”到下场造“身体”。
出品:人形机器人场景应用联盟
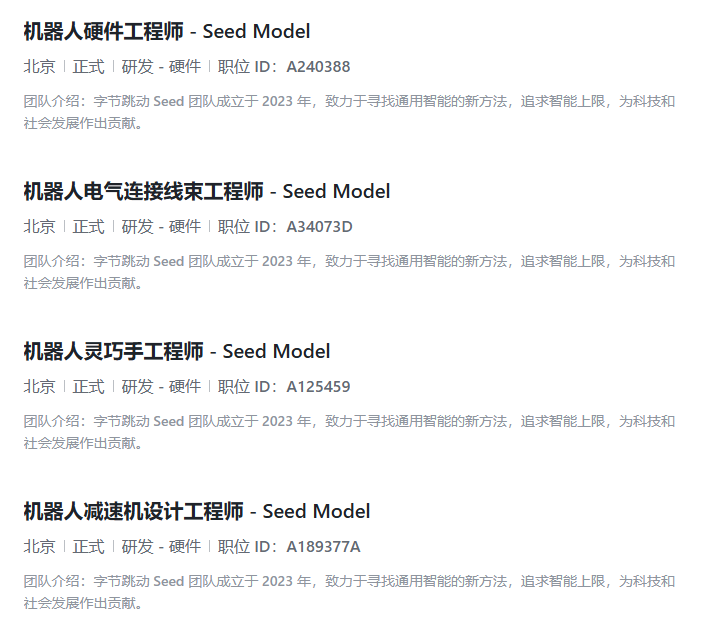
近日,字节跳动Seed Model团队近期更新了一批机器人相关岗位,覆盖本体设计、灵巧手、减速机控制、仿真工程师、数据算法工程师等数十个方向,硬件、软件、数据三条链路同步铺开。
这轮招聘的信号不太寻常。硬件侧的岗位描述明确要求“独立完成人形、多自由度臂的整机嵌入式硬件全栈开发”,并强调寿命、可靠性、成本、可制造性和量产经验;软件侧关注从用户指令到机器人执行的完整链路;数据与评测岗位则要搭建贯穿采集、处理、训练、评测和模型反馈的闭环。
一家以模型和流量见长的大厂,开始同时招聘减速机控制和本体结构工程师,这件事本身就值得拆开看。
01.
字节的具身时间线:从“调用身体”到“理解身体”
字节在机器人领域的积累并不短,但此前的路径有一个清晰的偏向:模型优先,身体后置。
2023年以来,字节相继推出GR-1、GR-2机器人操作模型,核心思路是把互联网视频中学到的知识迁移到机器人操作。GR-2在预训练阶段使用了3800万条互联网视频片段、500亿Token,桌面任务平均成功率做到97.7%,料框分拣从GR-1的33.3%拉升至79.0%。2025年,Seed团队进一步发布GR-3模型和自研双臂移动机器人ByteMini,并通过GR-RL首次实现真机强化学习穿鞋带。
模型能力在快速迭代,但身体一直不是字节自己造的。轮式物流机器人累计产量超过1000台,服务抖音电商、比亚迪、顺丰,走的是场景验证和数据积累的路线,而非本体制造。投资侧,字节2021年就布局了迦智科技、未来机器人,2026年1月又参与自变量机器人10亿元A++轮融资,资本触角铺得很开,但自身并未深度绑定某一条硬件路线。
这次招聘的不同之处,在于它开始把“身体”拉进自己的迭代循环。硬件岗位强调量产经验和可制造性,减速机和灵巧手选择自研,背后的逻辑被业内分析为“让硬件适配数据体系”——仿人手灵巧手可以降低人类VR采集数据向机器人迁移的损耗,自研执行器则适配学习型控制策略,区别于传统工业减速机的刚性定位思路。有分析人士的判断是,字节自研本体短期内更可能优先服务内部数据采集,而非直接面向消费端,同时保持双线策略:Seed自研本体,火山引擎对外输出具身算法方案。
这不是一次常规的人才储备。它意味着字节正在从“用别人的身体验证模型”,转向“为模型定制一个可被理解的身体”。
02.
“不碰本体”的大厂,各有各的底牌
梳理完字节的动作,再看其他大厂的布局,会发现一个明显的分化:腾讯、阿里、百度、华为在具身智能上的投入都不小,但没有一家把“自己造一个能跑能抓的身体”作为当前阶段的优先项。
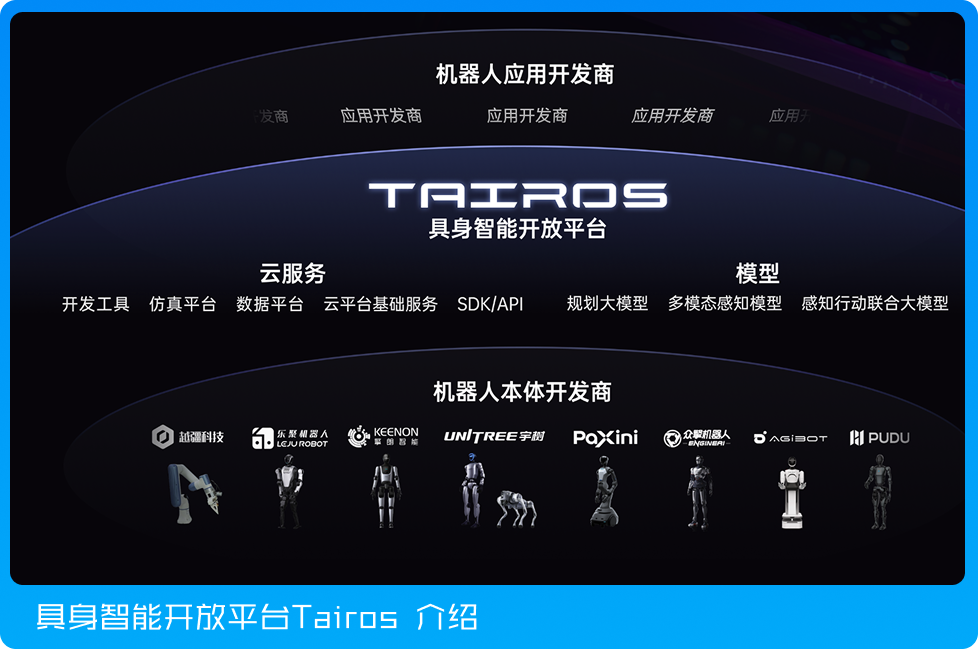
腾讯的路线最清晰:做平台和大脑,不做硬件。2025年发布Tairos具身智能开放平台,2026年WAIC期间升级为覆盖模型层、智能体框架和云底座的完整体系,Hy-Embodied系列模型矩阵配合TairosAgent框架,定位是“降低从模型到本体再到应用全链条的开发门槛”。腾讯首席科学家张正友多次表示,腾讯更愿意做平台和大脑,通过平台把能力开放给厂商,而非重复造硬件。
阿里系的姿态更分散,也更“资本化”。蚂蚁集团旗下的灵波科技成立于2024年12月,聚焦具身智能“通用大脑”研发,已推出多款LingBot系列模型,并与乐聚机器人签署战略合作,形成“本体+数据+模型”的协同示范。阿里系的投资触角同时铺向多家本体公司,自身不深度绑定单一路线,模型能力通过被投企业和云服务输出。
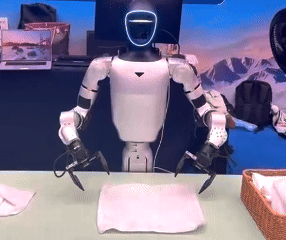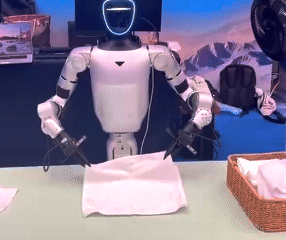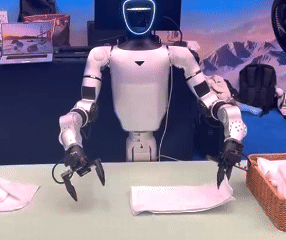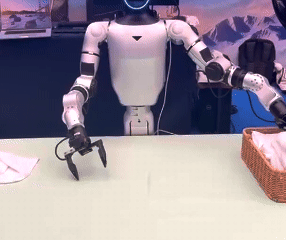
(搭载蚂蚁灵波LingBot 2.0机器人通用大脑的宇树人形机器人毛巾叠放实操演示)
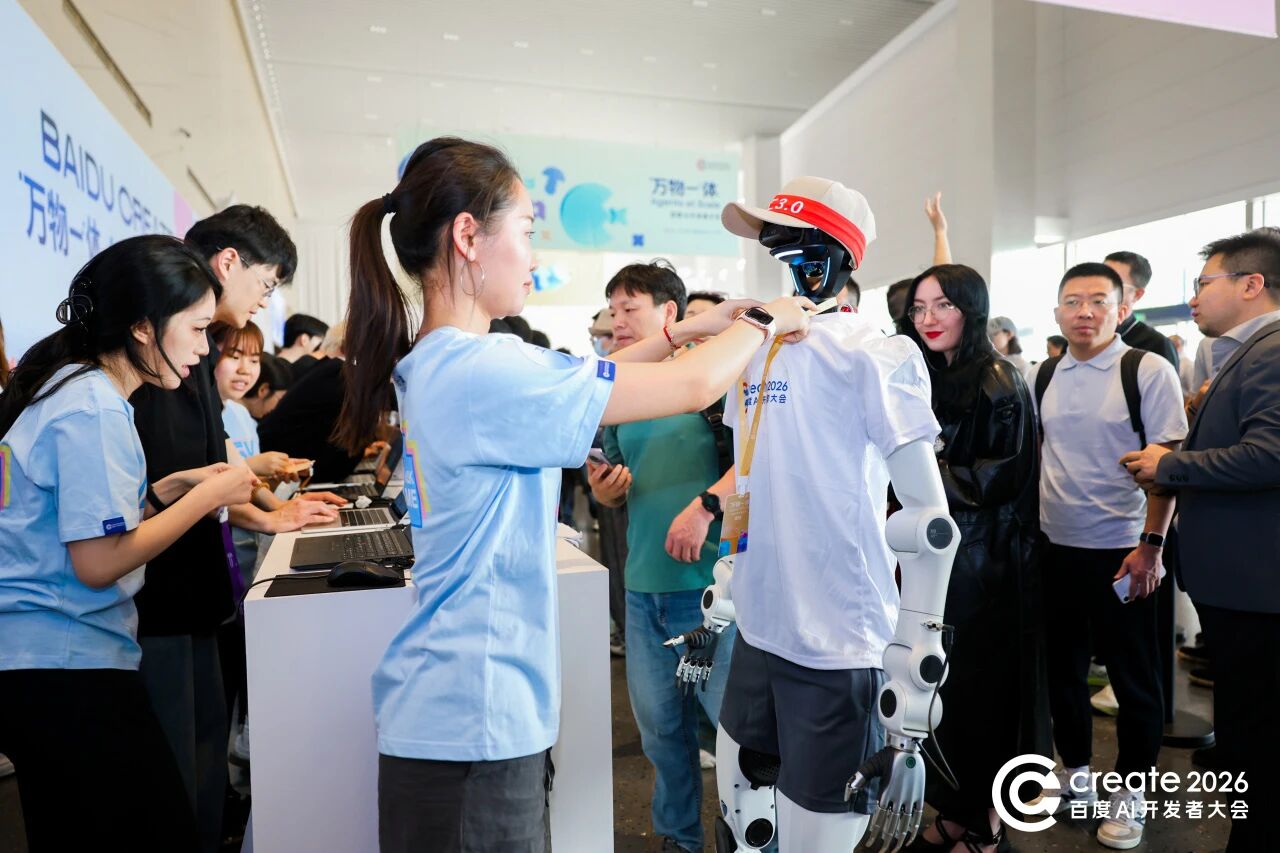
百度的位置在“云和基础设施”这一层。百度智能云已服务智元、星树、星海图等50余家产业链企业,提供模型训推加速、数据服务和全栈AI云支撑,AI云市场份额在具身智能赛道位列第一。百度集团执行副总裁沈抖的判断是,具身智能还有“本体、数据、模型”三个层面的瓶颈待突破,百度选择的是用云和模型能力去支撑这些瓶颈的解决,而非亲自下场造本体。
华为的定位最“底层”。2026年6月发布的CloudRobo平台,覆盖从数据生产、模型训练到真机强化的全流程,基于盘古大模型和昇腾算力,明确“不做机器人本体、把大脑和平台交给伙伴”。华为的角色是基础设施供应商:卖算力、卖开发平台、卖云边协同能力,让一切联网的本体成为具身智能机器人。
这四家的共同点是都没有为本体制造支付组织成本。腾讯卖平台,阿里卖资本和模型接口,百度卖云,华为卖算力和开发底座。它们各自在自己有优势的环节收费,把物理身体的固定成本留给了别人。
03.
大厂和硬件原生厂商,在同一时间轴上赛跑
梳理完大厂的布局,一条核心的行业争论自然浮出水面:到底是先打磨稳定的硬件本体,用真机跑场景、攒数据,再往上叠加模型;还是先把世界模型、仿真数据底座做好,再反向定义适配大脑的硬件?
宇树、智元这类硬件原生厂商,走的是自下而上的路线。宇树2025年人形机器人出货量超过5500台,营收16.99亿元,扣非净利润5.9亿元,是这一梯队中少有的已实现盈利的公司,科创板IPO发行估值约420亿元。智元2025年营收突破10.5亿元,2026年3月累计下线突破10000台,已启动赴港上市。它们的共同特征是:靠出货量和成本控制率先跑通了“卖硬件”的闭环。
另一条路线以银河通用、自变量为代表,押注的是“大脑”的长期价值。银河通用走仿真合成数据驱动路线,依托百亿级合成数据基建,在降低真实数据采集成本上有独特优势。自变量两个月内完成三轮融资,是国内唯一获得美团、小米系、阿里、字节四家大厂分别领投的具身智能公司。它们的出货量远不及宇树和智元,不少仍在百台级徘徊,但资本押的是模型能力和数据壁垒带来的长期溢价。
字节这次的动作,恰好站在这两条路线的交叉口上。它没有像宇树、智元那样从卖硬件起步,也没有像腾讯、华为那样完全不碰本体。它选择的是用模型能力反向定义硬件,再用定制化的硬件去生产适配模型的数据。这条路的组织成本比纯平台路线高得多,但字节的筹码在于:Seed团队在视频预训练和世界模型上的积累,让它有能力把模型迭代和本体设计放在同一个循环里,而不是模型做完再去适配硬件。
04.
结语
不同路线的选择,本质上是各家资源禀赋决定的。硬件厂商赌的是场景交付能力和真机闭环,每一台出货都在为下一轮迭代积累真实的物理交互数据;腾讯、百度、阿里押注的是平台化和基础设施的长期生态收益,用模型、云和资本去覆盖尽可能多的本体和场景;字节现在押注的,则是软硬一体端到端具身系统的可能性,用模型能力反向牵引硬件设计,再用定制硬件去喂养模型。
赛道走到今天,比拼的早已不只是能不能造出一台可以行走、抓取的人形样机。真正决定长期差距的,是谁能跑通一套低成本、可持续、可以自我循环的数据闭环。仿真、真机、标注、反馈、迭代,这条链条跑顺,才是具身智能穿越周期的关键。字节的招聘单上写的是硬件岗位,但真正被补齐的,是那条从物理世界回到模型、再从模型回到物理世界的循环链路。这条链路能不能跑通,比任何单一模型的榜单分数都更值得持续观察。
推荐阅读





×
右键可直接复制图片