 阅读时间大约10分钟(3740字)
2026-09-17 钱最多的一年,20多家机器人公司倒闭了
来源:豆包
秋天是收获的季节,也是清算的时候
作者:北野五 出品:人形大讲堂
上海浦东新区人民法院的破产案件信息里,一份职工债权公示名单挂了很久,还在更新。
名单属于深兰机器人(上海)。前三批97个人,2132.93万元,其中欠薪和经济补偿金1950.8万元。第四批又加上6个人,216.37万元。第五批1个人,超过41万元。五批累计,涉及超百人,总额突破2300万元。
职工债权只是其中一类。供应商的钱、银行的钱,不在公示上。
名单上的人,做的是被资本市场认为代表未来的事。
深兰不是国内第一个走到这一步的机器人公司。龙慧医疗比它早。今年1月,这家骨科手术机器人公司已经被法院裁定受理破产清算。
九月是算账的月份。行业另一头是另一组数字:2026年前八个月,国内具身智能赛道466起融资,披露总额1245.1亿元,是2025年全年的约2.7倍。百亿估值独角兽从3家增至22家以上。
就在这个看似收获的时刻,那份“倒闭”名单还在往下写。
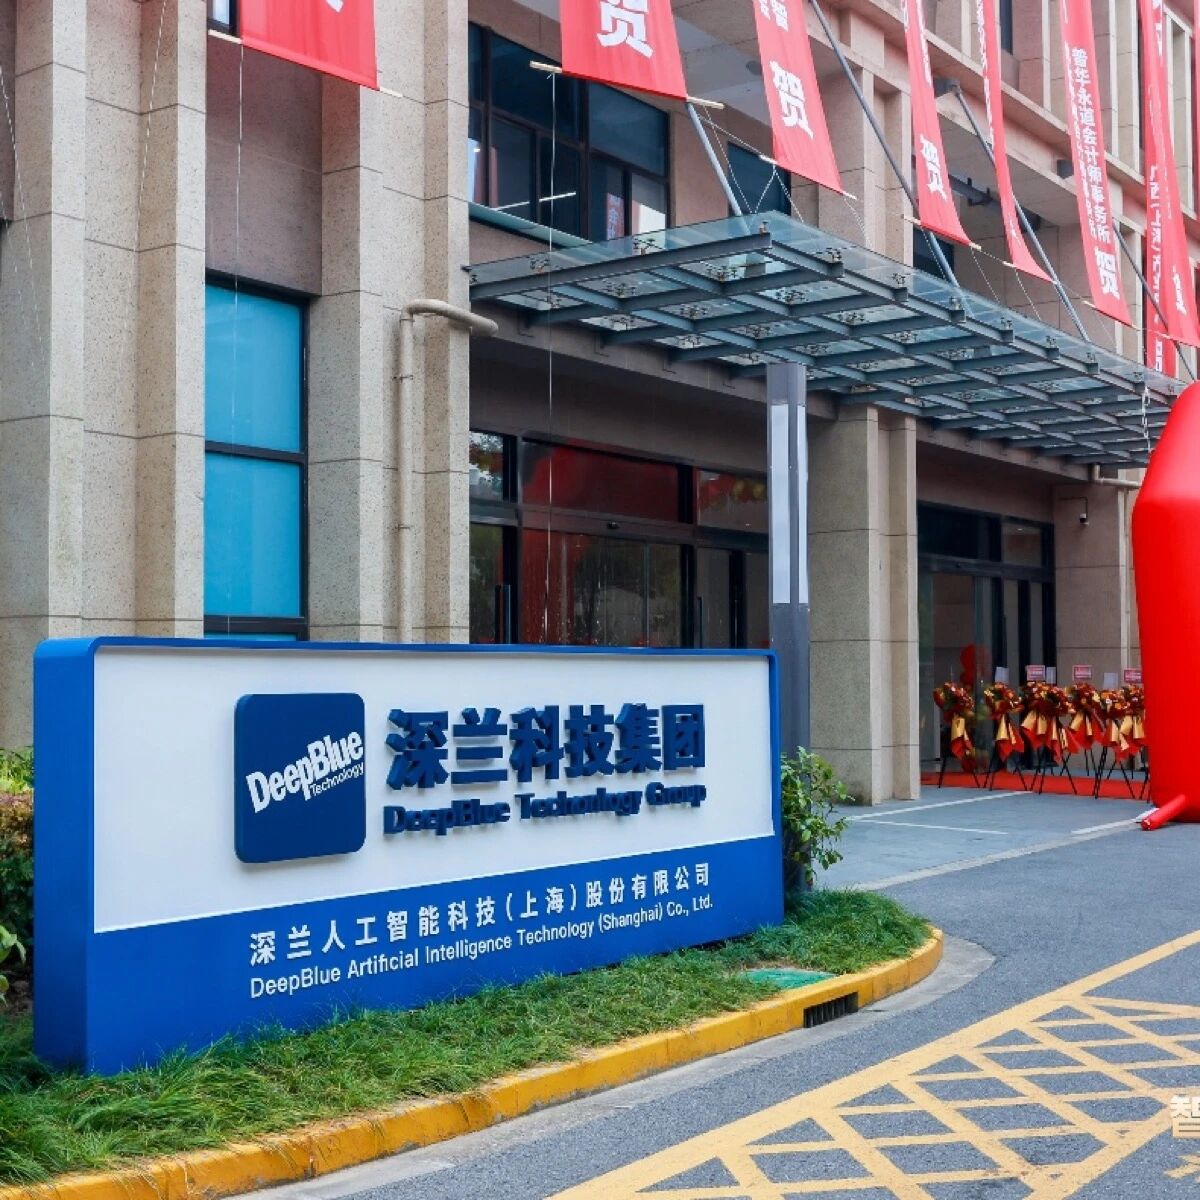
深兰科技集团在上海的办公楼。进入破产清算的是子公司深兰机器人(上海),集团本部仍在运营。图片来源:深兰科技官网
PART 01
19个月倒下20多家
从2025年2月法国Aldebaran破产,到2026年9月智橙动力被债权人申请破产重整,十九个月里,公开可查的破产、解散、清算与业务线关停案例超过20起,覆盖泳池清洁、清洁消毒、骨科手术、腔镜手术、扫地、餐饮、陪伴、人形、工业、割草等至少11个赛道。
案例分三层,混在一起谈会看不清。完整的名单在下面三张图里。
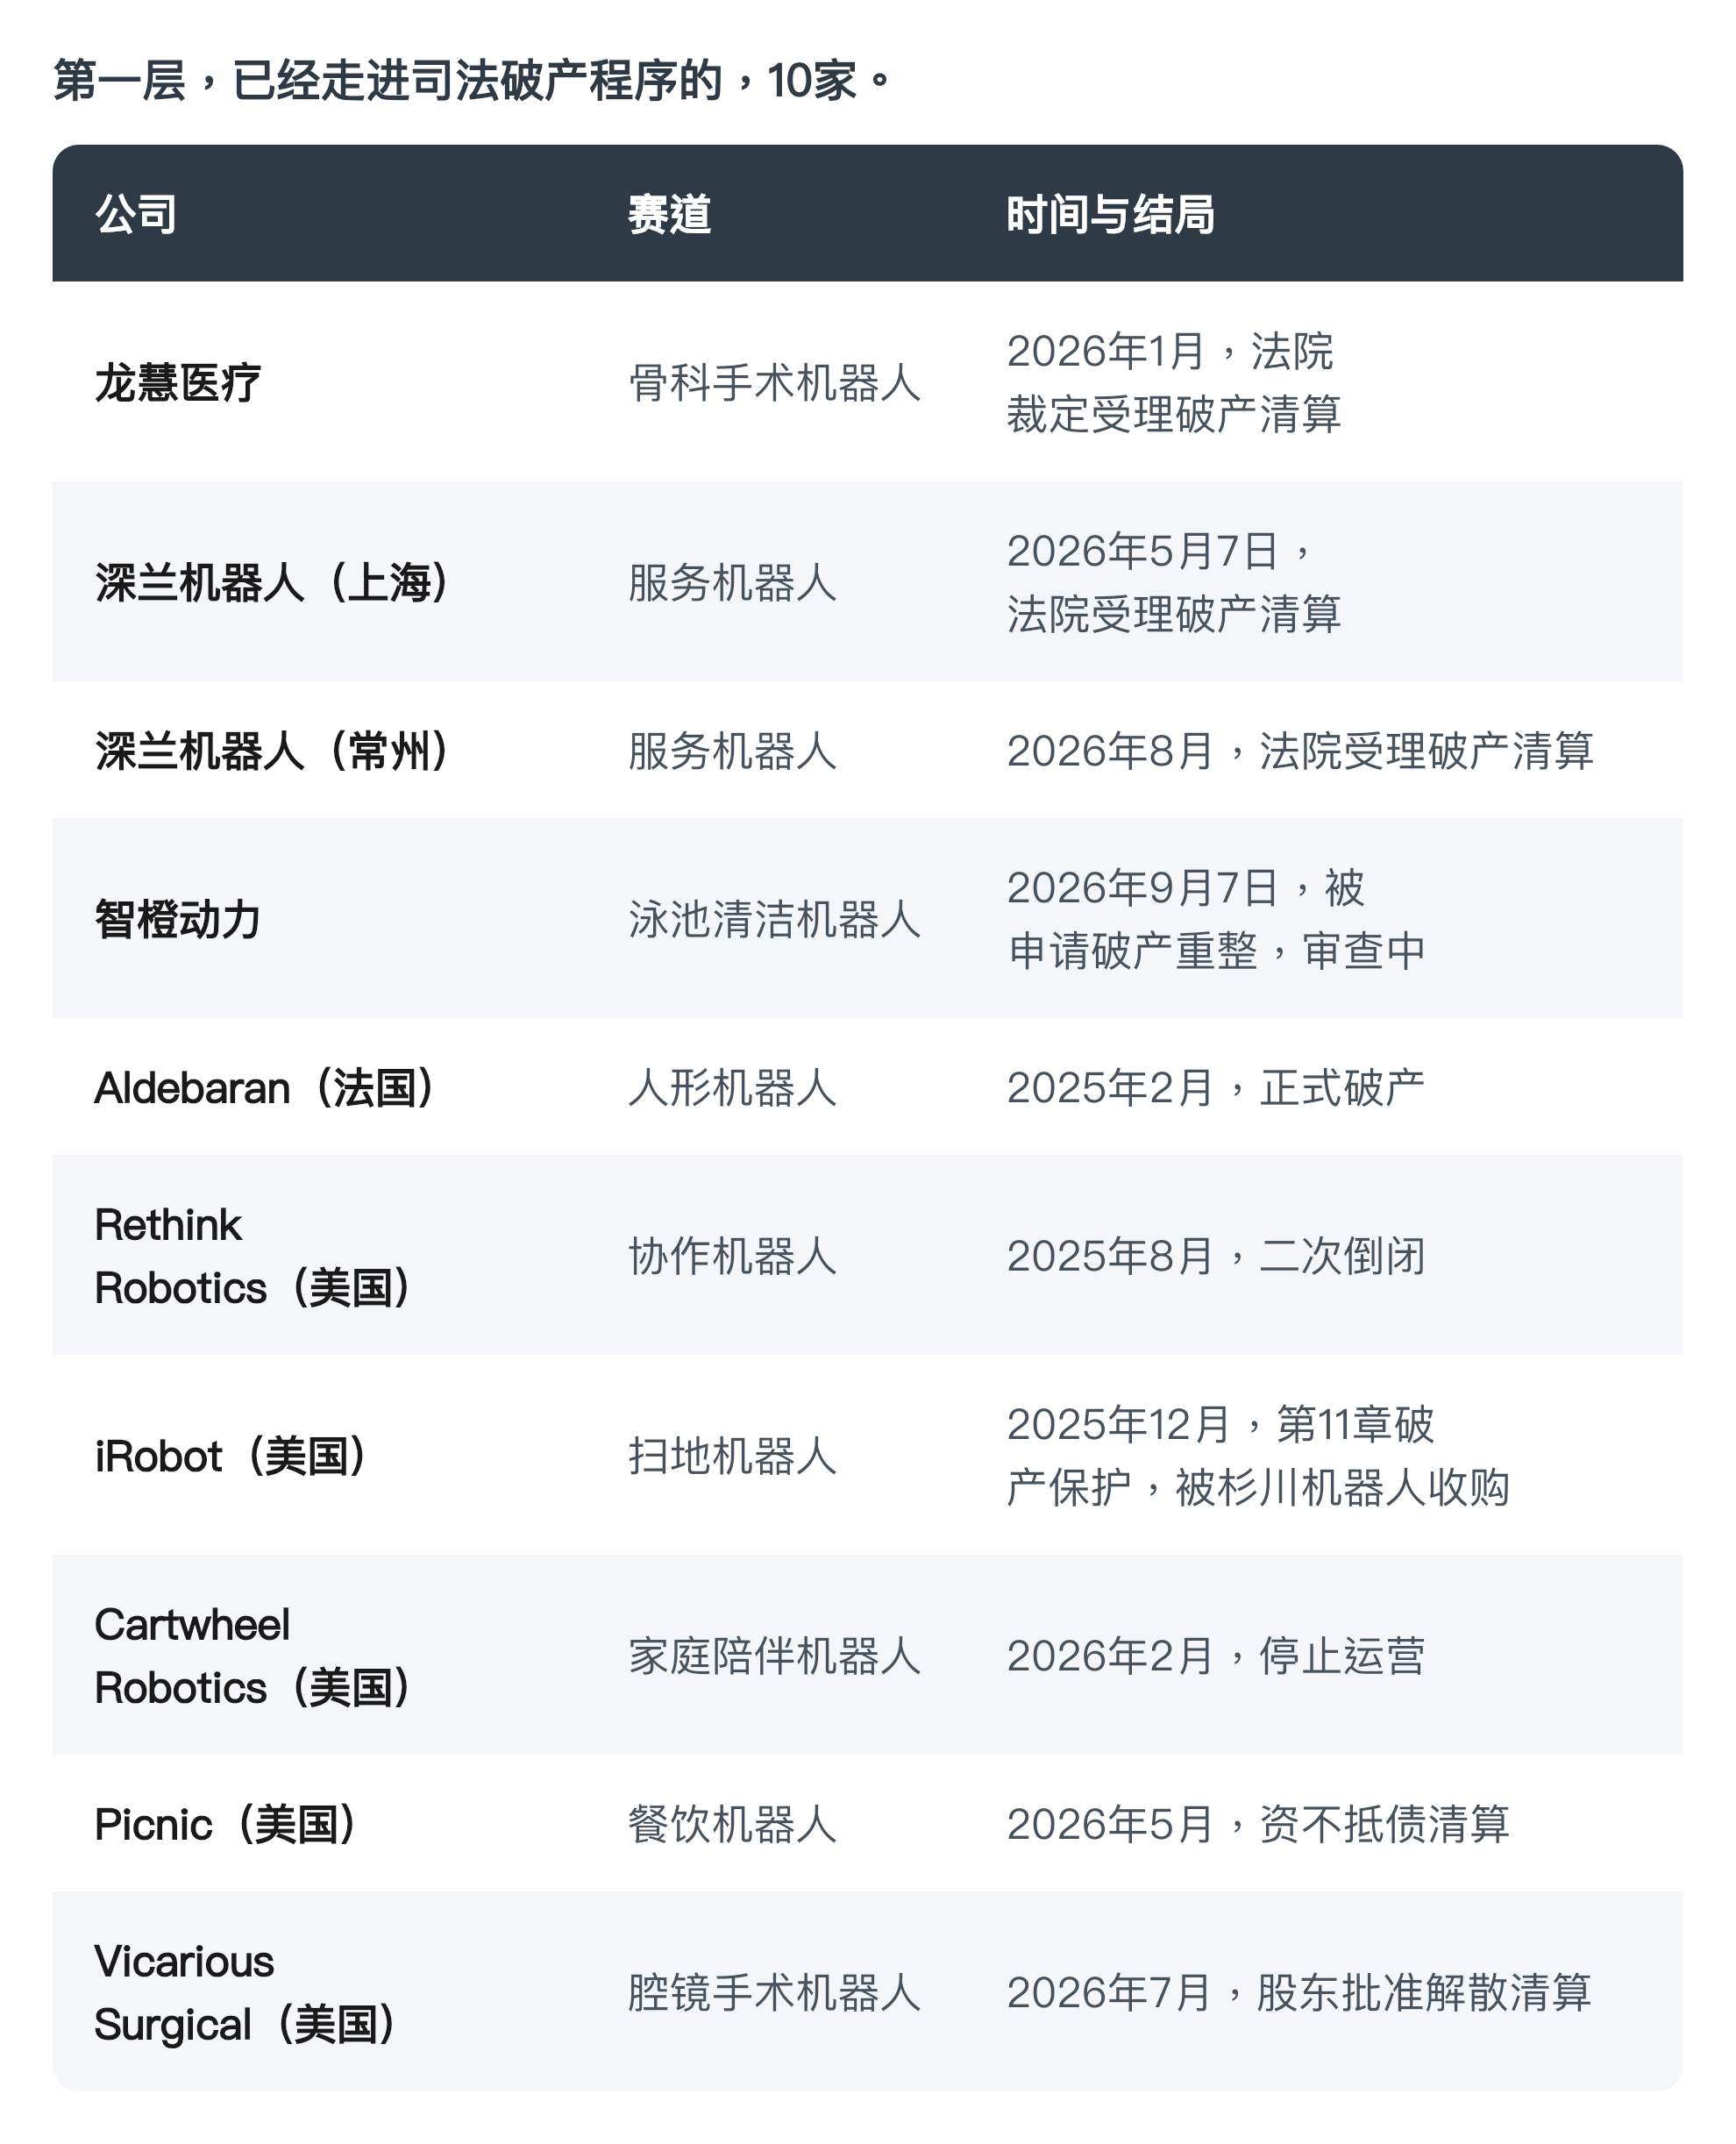
图注:统计截至2026年9月,依据公开报道与法院公告整理
第二层,停止运营或决议解散的,5家。
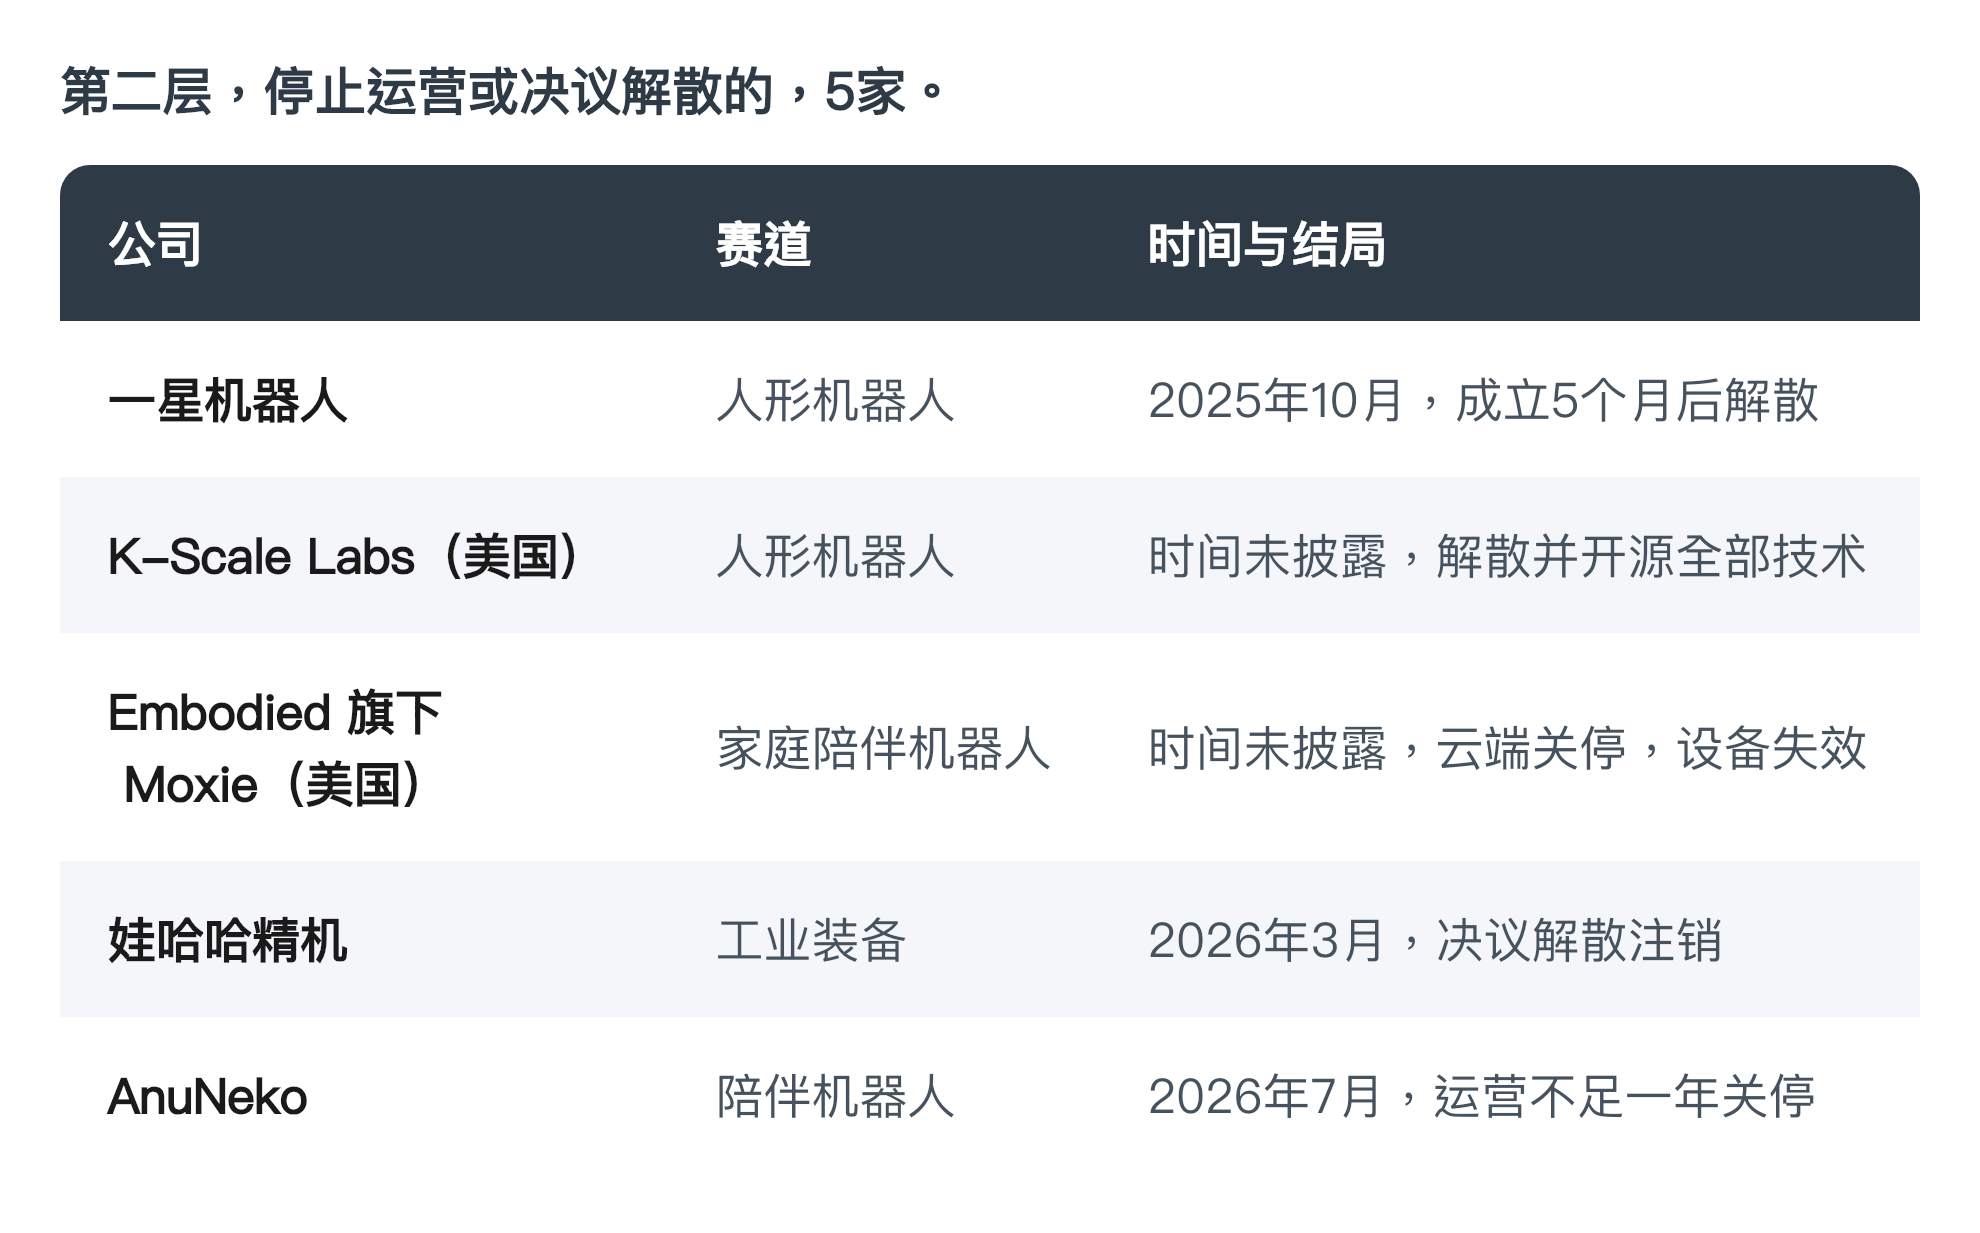
图注:统计截至2026年9月,依据公开报道与法院公告整理
第三层,业务线关停或被并购的,3家。
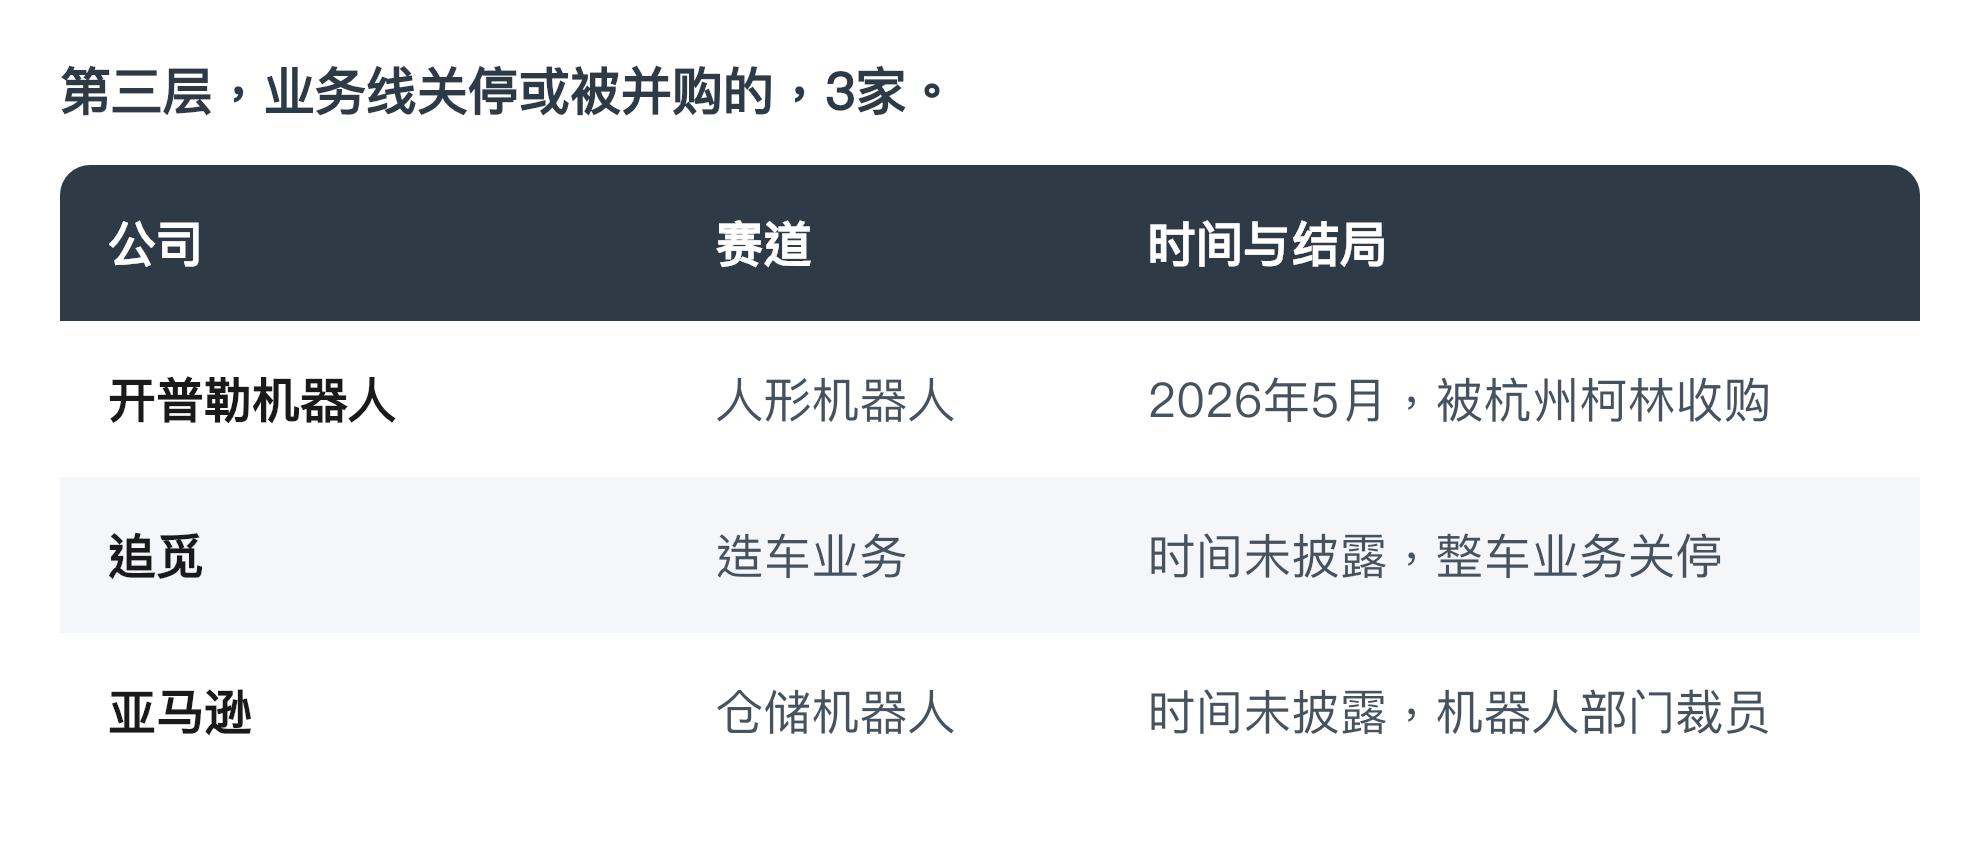
图注:统计截至2026年9月,依据公开报道与法院公告整理
名单里有几个名字值得单独说。
一星机器人2025年5月成立,10月就解散,只活了五个月,解散前两个月刚拿到数亿元融资。
K-Scale Labs三轮融资约675万美元、订单超200万美元,量产前夜账上只剩约40万美元,最后全额退款,把技术全部开源。
Embodied估值2.7亿美元,云端服务一关,卖到家庭的Moxie设备全部失效,用户手里剩下一台开不了机的塑料壳。
开普勒机器人被收购时,估值从10.6亿元缩水到7.22亿元,少了约三成。
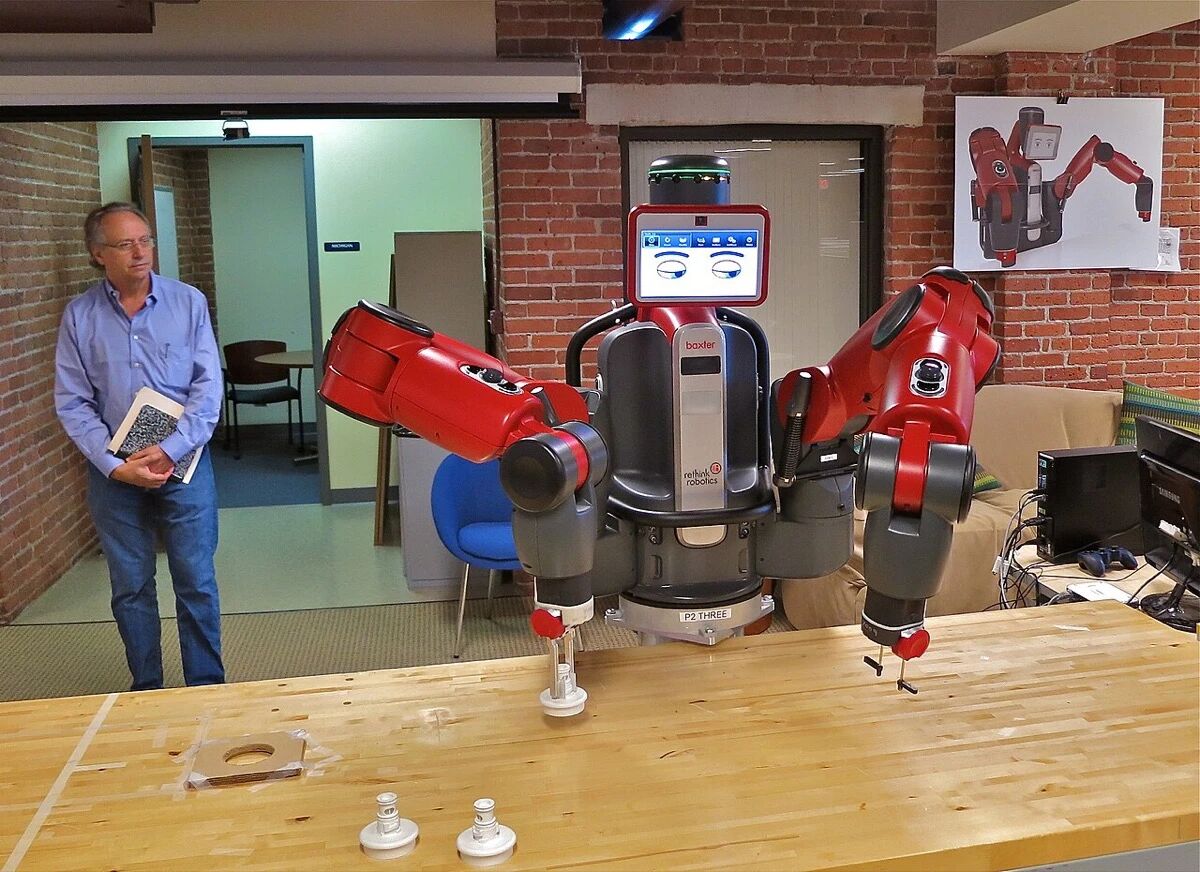
图注:Rethink Robotics 的协作机器人 Baxter。这家公司2025年8月第二次倒闭。图片来源:Steve Jurvetson / Wikimedia Commons(CC BY 2.0)
把名单按赛道打散,人形机器人只占其中一格。消费级清洁与庭院机器人才是重灾区,医疗手术机器人紧随其后。
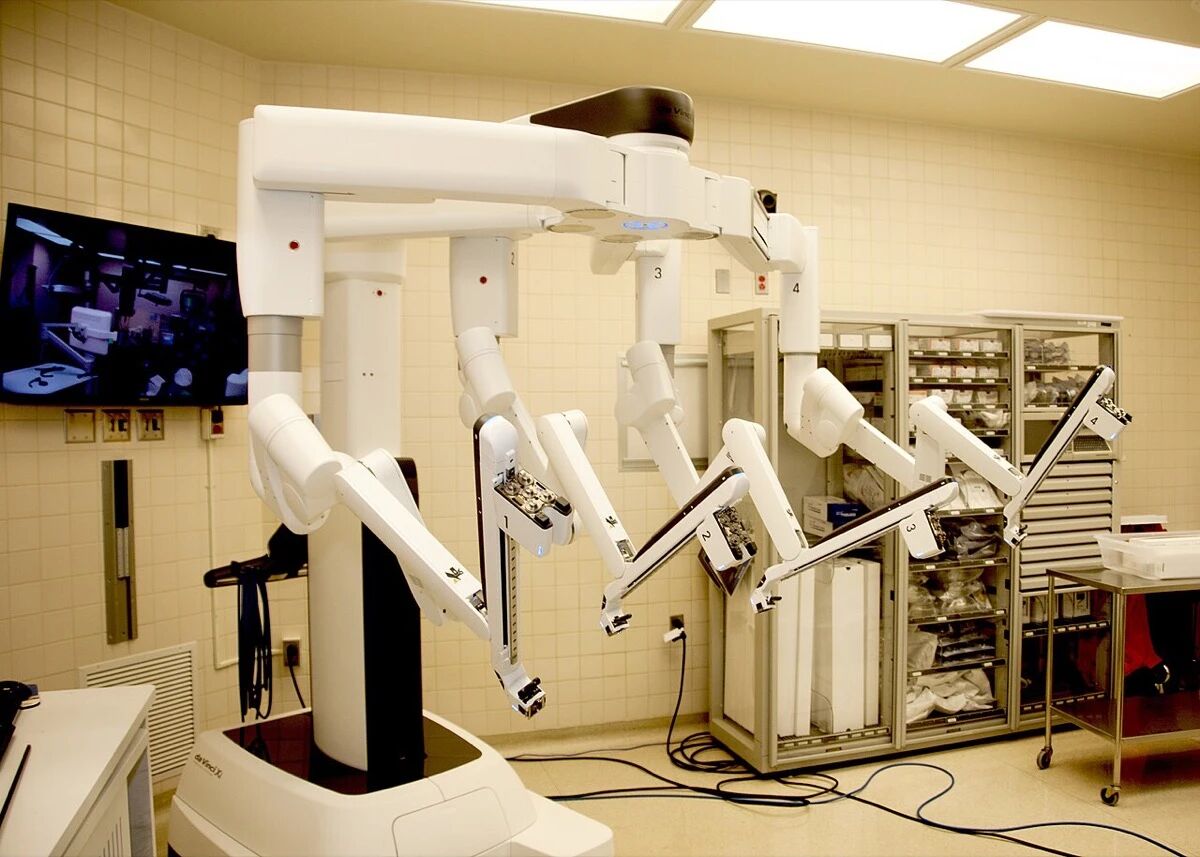
图注:一台达芬奇手术机器人。这一轮出清里,医疗手术机器人是仅次于消费级清洁的重灾区。图片来源:Marcy Sanchez / 美国国防部公开照片
2025年的名单还短,海外公司占多数。走到今年秋天,名单变长的速度快了,重心也从海外挪到了国内。
两类主体的死因完全不同。海外做To C家庭陪伴的初创,大多死于场景根本不存在,融完钱才发现没有付费用户。国内大企业下属的具身业务线,死于母公司战略聚焦,集团算了一笔账,觉得这个赛道短期内赚不到钱。把两类混在一起谈泡沫,会漏掉真正的问题。
PART 02
法院先知道了四个月
智橙动力从2026年5月第一次被列为被执行人,到9月7日被申请破产重整,四个月里走完了六级信号。
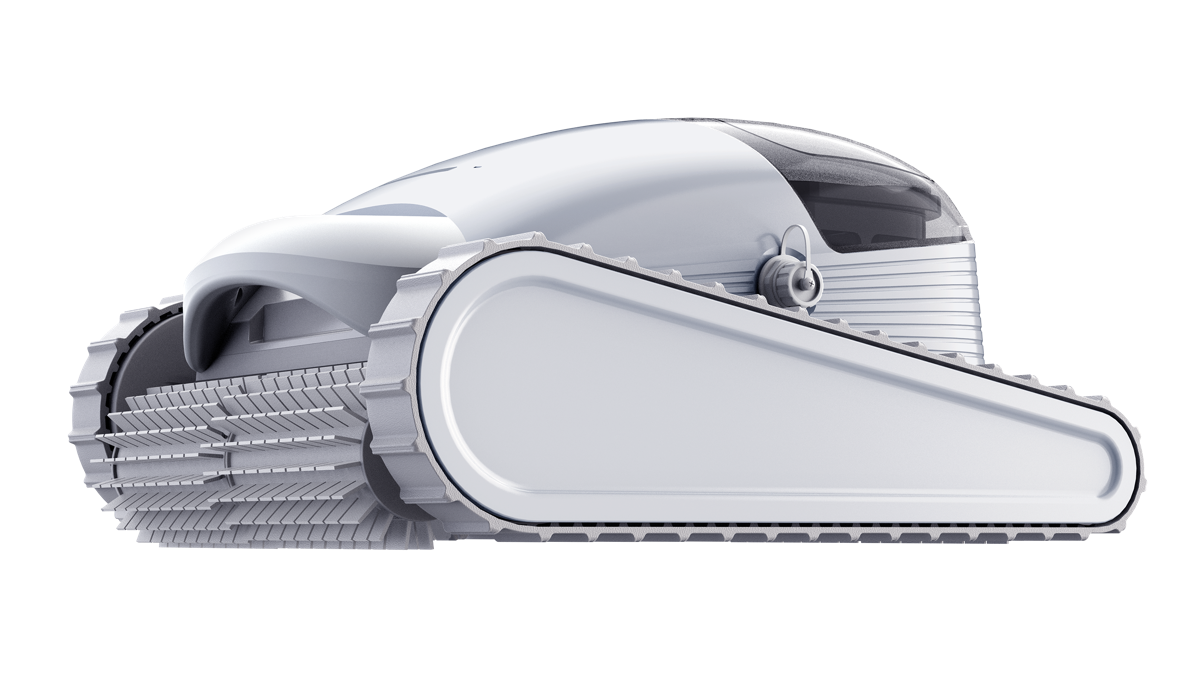
图注:智橙动力的泳池清洁机器人。这家公司累计销售额接近1亿元,2026年9月被债权人申请破产重整。图片来源:SMOROBOT 官网
第一级,小额被执行。执行标的从几百元到三万余元,金额都很小。小到不像一家公司在被追债,更像它在选择性失约。
第二级,终本案件。法院查完财产,认定暂无可供执行财产、不具备债务清偿能力。这是官方盖章的“短期内还不上”。它比被列为被执行人严重得多,媒体却常把两者混为一谈。
第三级,核心专利质押。智橙动力两项泳池机器人核心专利,分别质押给南京银行苏州分行和建设银行苏州工业园区支行。这个动作被严重低估:把吃饭的专利押给银行,说明股权融资这条路已经走窄,公司开始拿无形资产换现金。
第四级,劳动争议与高管退出。2026年8月20日的工商变更里,五位主要高管退出,早期股东持股比例下降。一家注册资本547.17万元、员工四五十人的公司,核心团队集体离场。
第五级,供应商和债权人不再给账期。小额执行往往来自供应商尾款、房租、员工纠纷,单笔金额小,说明的是信任已经用完。
第六级,破产申请审查。
前四级几乎全部躺在公开信息里,行业里几乎没有一篇报道。等破产变成新闻,公司已经停摆四个月。
那份名单还有个更大的漏洞。能被统计到的,都是走到了公开程序的公司。卡在第四级、第五级的那些,痕迹散在法院执行系统和劳动仲裁记录里,单笔金额小,没人整理,也就等于不存在。名单之外还有名单。
已经停发工资、靠质押专利周转、被供应商停了账期的公司,只要还没走到法院那一步,就不在任何统计口径里。名单只能证明至少这么多,证明不了只有这么多。
PART 03
破产有四种,只说了一种
名单上的公司,新闻里统一写作破产。这个词底下装的东西,其实不一样。
智橙动力被申请的,是破产重整。这个程序的意思是,法院一旦受理,公司还能在债务重组里继续经营,谈成就活下来,股权和债权重新分配。它连受理这一步都没走到。案号公示之后,法院没有裁定,工商状态仍是存续,停在了门口。
深兰机器人(上海)走完了受理这一步。5月7日被浦东新区人民法院受理破产清算,管理人德勤华永进场,之后五批职工债权公示挂上网站,累计超百人、突破2300万元。它已经在排清偿顺序了。
iRobot走的是第三条路。2025年12月,它进入美国第11章破产保护,在法院监督下继续经营,同时重组债务,最后被杉川机器人接走。第11章对不少美国公司来说是被收购前的过渡程序,不是终点。这条路走完,公司还在,只是换了主人。
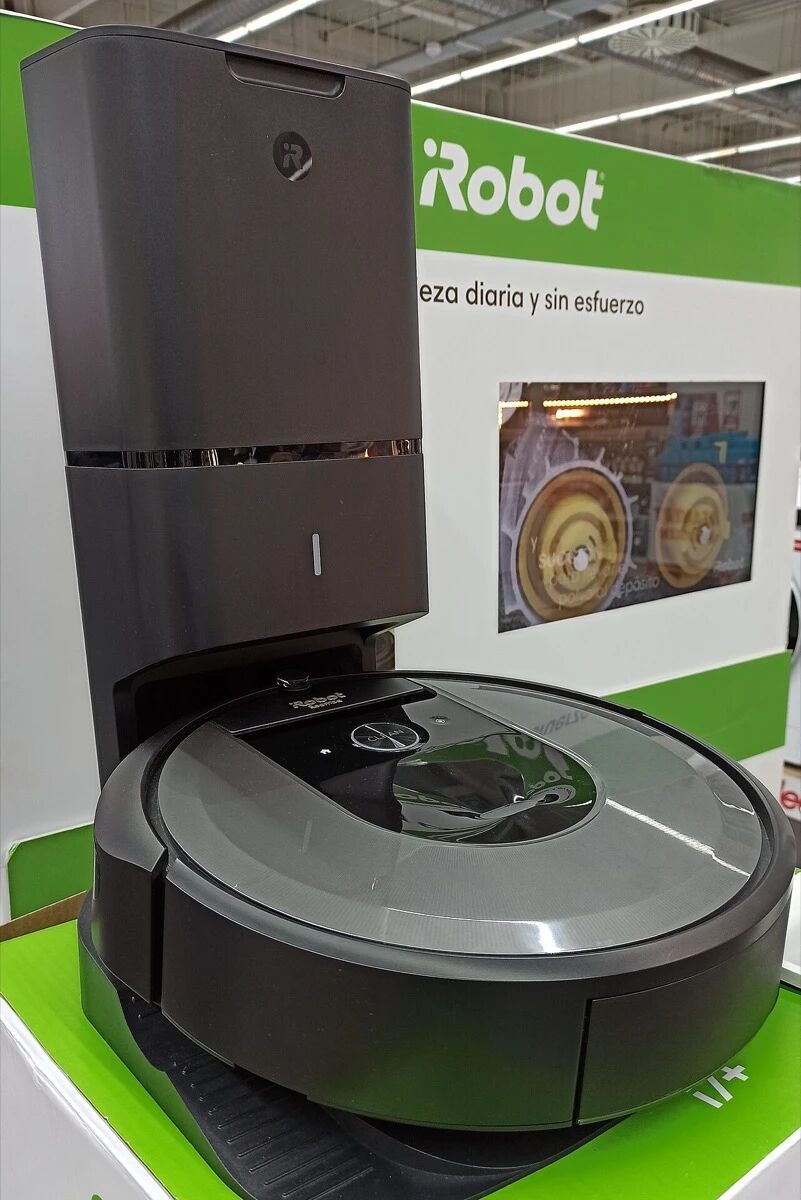
图注:iRobot 的 Roomba 扫地机器人。2025年12月,公司进入美国第11章破产保护,后被杉川机器人收购。
图片来源:Auledas / Wikimedia Commons(CC BY-SA 4.0)
一家机器人公司把实验室放在自己场景清单的第一位,这句话本身就说明了很多。行业观察稿里的用法更具体,典型方式是配置十台以上,做教学实训和多智能体集群实验,用一台设备的预算撑起一个班的实验课。
一台0.98万元,十台不到十万元。这个价位上,高校实验室第一次可以按台采购,而不是按个项目申请。
发布会给了起售价,也给了参数,没给0.98万元对应的配置清单。哪些模块含在起步价里,加装手臂、加装升降滑台要补多少钱,都没有说。用户是按需选购模块的,起步价和配齐价之间还隔着一段距离。
价格战不是从这一家开始的。松延动力的小布米已经把双足人形拉到了9998元。9800元和9998元挤在同一个价位带里,一个是轮式,一个是双足。价签上差不多,背后的成本结构差着量级。
重整、清算、第11章保护,再加上智橙动力卡着的申请审查,一共四种法律状态。混着写,读者会以为进了法院就没救了。深兰和智橙的差距,比多数人以为的大:一个在给上百名前员工排清偿顺序,一个还在等法院决定受不受理。
法律状态回答的是它在哪一步,回答不了它为什么走到这一步。
PART 04
三种死法, 病根在现金流
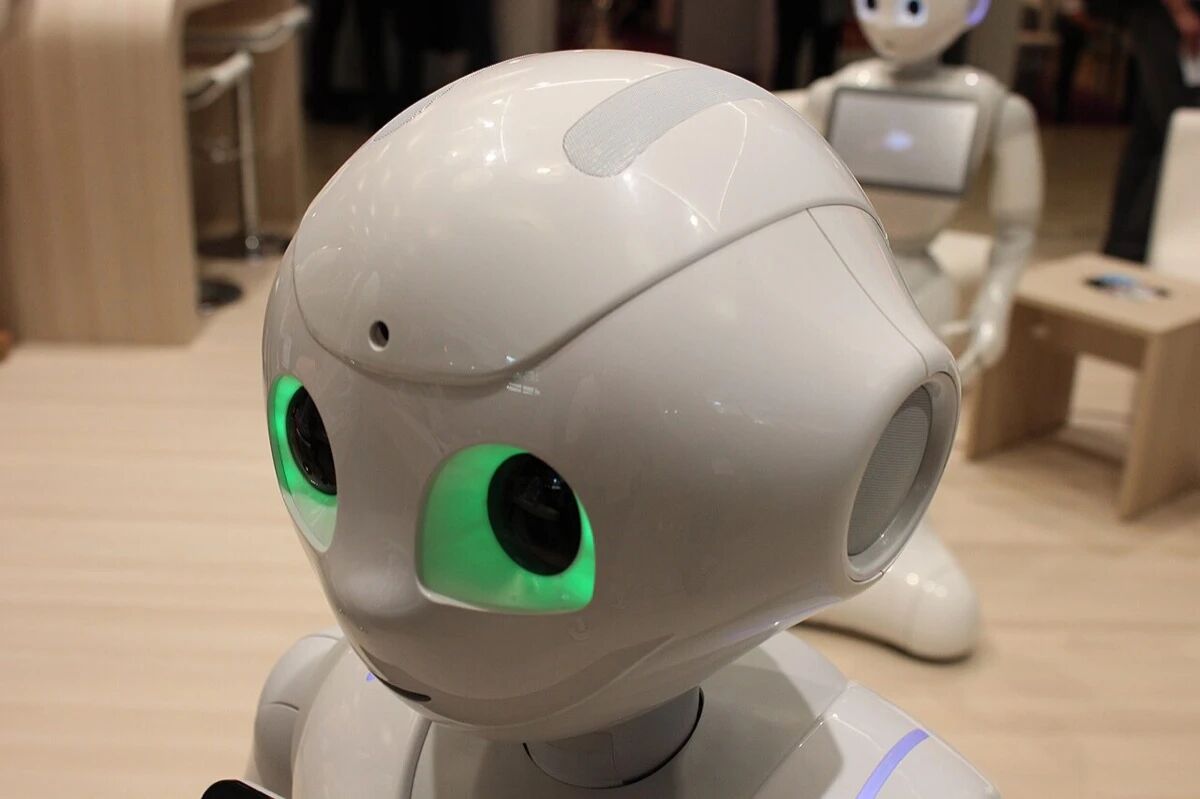
图注:Aldebaran 的人形机器人 Pepper。这家法国公司2025年2月正式破产。
图片来源:Xavier Caré / Wikimedia Commons(CC BY-SA 4.0)
把名单上的公司拆开,死法不止一种。
深兰机器人公布过2.5万台订单和LG三年数万台采购计划,规划年产能超2万台。据媒体援引知情人士称,这些大额订单并未真正执行。签约和交付之间隔着一条河。河这边是研发、备货、产线,全都要先付钱;河那边是验收和回款,得等。订单在变成交付之前不是资产,是负债。
智橙动力是另一种。它的东西真卖出去了,累计销售额接近1亿元,海外铺了近10个本地服务中心。钱卡在顺序上:服务中心、逆向物流、备货周期,每一项都要先垫,回款却以年计。这门生意有个反直觉的地方,卖得越多,缺得越快。销售额做到近亿元,账上可能只剩几千块能动。
还有一种是输血断掉。深兰机器人背靠深兰科技。2025年4月,深兰科技拿到数亿元Pre-IPO融资;2026年7月还在签1.8亿元订单,8月与绿地合资。这些动作都在集团层面发生。同一时间,它的子公司在走破产清算。母子公司的钱不通用,风险却是单向传导的。
爱仕达走的是这个模式的慢速版本。同样从传统制造跨界,苏泊尔做搅拌机、电饭煲,复用原有渠道;爱仕达做工业机器人,十年后机器人板块收入占比不到12%,扣非净利润连续六年为负。主业喂了十年,没喂出第二曲线。
iRobot不在上面任何一种里。它不缺订单,也不缺市场,扫地机器人的需求一直在,它自己还曾是定义这个品类的人。它输在节奏:产品迭代周期2到3年,中国品牌是6到8个月。等它2023年推出第一款激光雷达产品,对手已经换了两代。首席执行官加里·科恩自己承认,公司面临长达四年的创新差距。
这些公司缺的,是这个行业今年最不缺的东西。
PART 05
1245亿是总量幻觉
前八个月1245.1亿元的融资听起来很多,落到公司头上完全不是一回事。
IT桔子数据显示,截至2026年8月20日,国内具身智能赛道466起融资事件,披露总额1245.1亿元。前20家企业拿走约550亿元,占59%;前十家合计约300亿元,占全部披露融资额的65%。另有统计口径显示,头部13家拿走约40%资金,超过77%的公司停留在种子轮、天使轮和A轮,走到C轮的不足5%。
百亿估值独角兽从2025年的3家增至22家以上。同一时间,腰部公司拿不到第二轮。融资纪录和它们的现金流,基本无关。
订单也在制造幻觉。2026年初,国内人形机器人公开意向订单突破12万台。IDC口径下,2025年全球实际出货只有1.8万台。2025年国内292个中标项目里,教育机构采购占63.82%,500万元以下的小项目占80.48%,亿元级项目只有4个。真实付钱的一方在科研和教育,不在工厂和家庭。
AI Index 2026的数字更直接:任务完成率从仿真环境的89.4%,掉到真实家庭场景的12%。发布会上的表演和第N轮融资之间,隔着一整个产品化鸿沟。
钱越多,死得越快,不是悖论。钱往头部集中,头部有继续讲故事的资本;腰部拿到一轮拿不到第二轮,只能质押专利、拖欠供应商、压缩售后。等法院介入,故事就结束了。
回到智橙动力。2026年8月20日,科沃斯(海南)投资完成入股登记,持股8.62%。十八天后的9月7日,这家公司多了一个破产审查案号。时间靠得这么近,对同一家公司的判断,资本和法院给出了完全不同的答案。
融资额还在刷新纪录的行业里,一家公司的死亡过程其实一直写在公开信息里:几千块的执行款、法院查不到的财产、押给银行的两项核心专利、退出的五位高管。查融资额和订单的人很多,查执行记录的人很少。
把名单拉全,按公开信息统计,十九个月里退场的公司超过20家,覆盖至少11个赛道。这是能核对的部分。
1245.1亿元里,有些钱会变成产品,有些钱会变成判决书上的数字。两批公司的分界线被画得很清楚:一批手里有交付,一批手里有下一轮。
收成的季节,也是结算的季节。
名单还会变长。
推荐阅读

×
右键可直接复制图片