 阅读时间大约7分钟(2641字)
2026-09-18 人形机器人跌入万元区间,低价时代来了?
来源:豆包
从百万级到万元级,人形机器人降价潮来势汹汹。
出品:人形机器人场景应用联盟
一台人形机器人的价格,正在以超过所有人预期的速度击穿地板。但比降价本身更值得追问的是:当机器人卖到一部手机的价格,它到底能不能“干活”?
一年前需要花近百万元排队预购的工程样机,如今在二手市场上“5万元一车”打包清仓。全新的宇树R1降到2.99万元,松延动力Bumi把价格直接拉到9998元,与一台高配手机等价。人形机器人,正在从“AI奢侈品”变成“工业标准品”。
01.
从百万级到万元级先看一组最直观的数据。
宇树科技招股书显示,其人形机器人单价从2023年的59.34万元降至2025年前三季度的16.64万元;2025年7月推出的消费级产品R1,起售价3.99万元;2026年6月进一步下调至2.99万元,直降1万元。宇树G1起步价也已降至8.5万元。
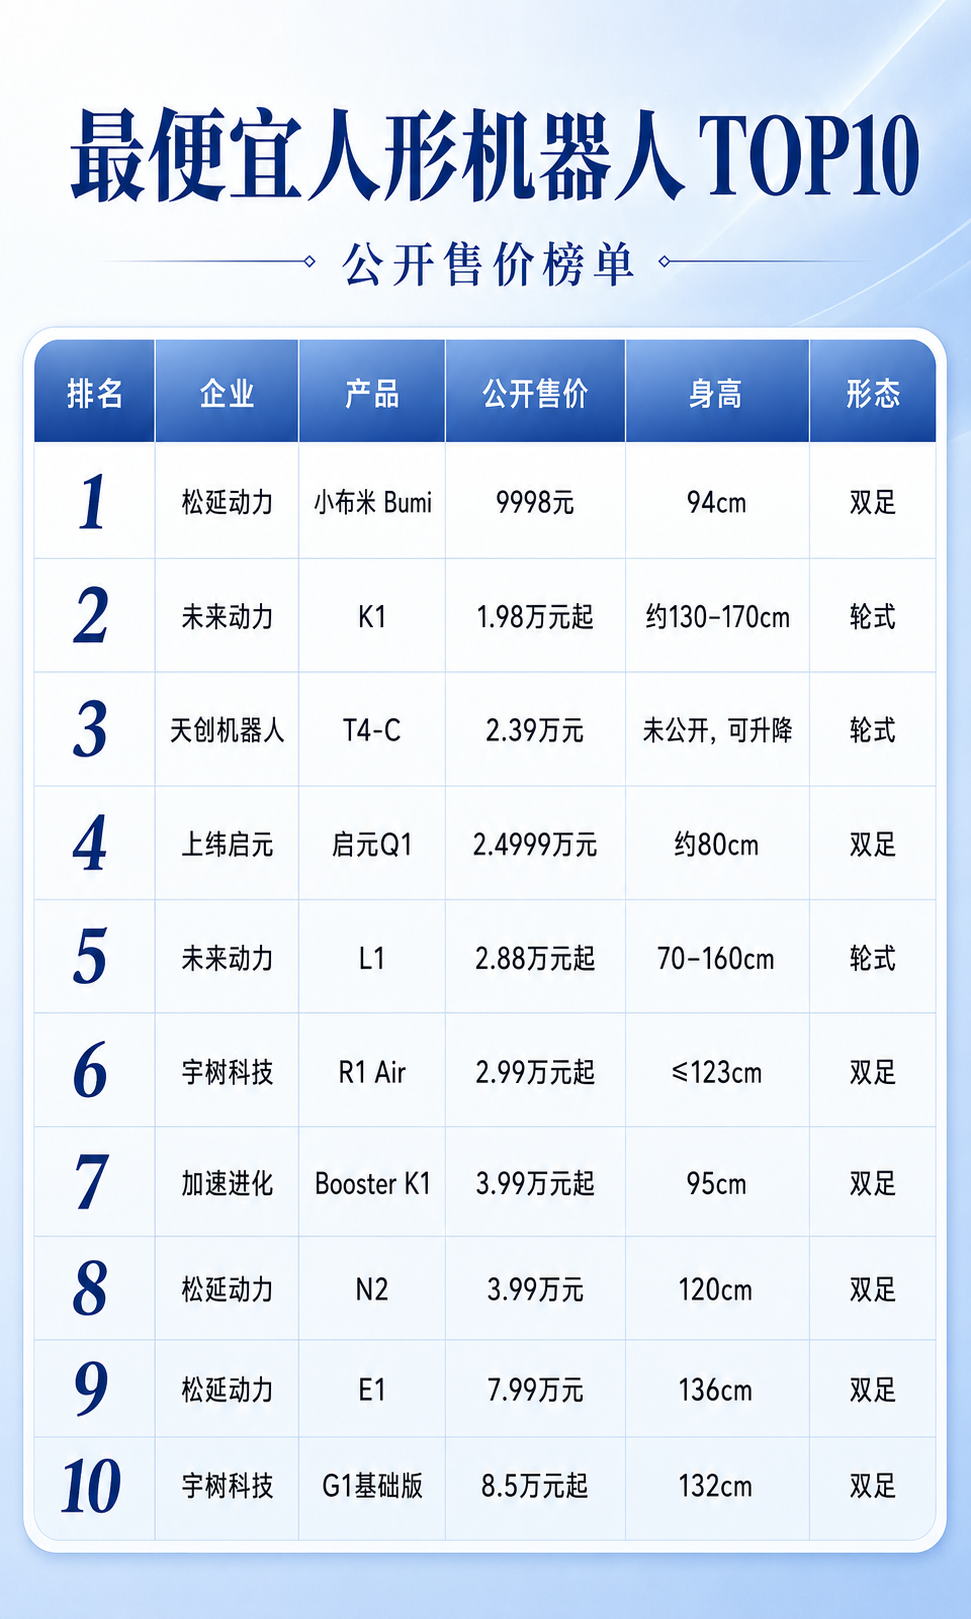
这不是单一企业的个例。优必选全尺寸仿生人形机器人U1系列起售价12.8万元,松延动力Bumi售价9998元,加速进化K1限时促销价2.99万元,星尘智能T1起售价8.99万元。2024、2025年的旧款样机,当年购入价在30万至80万元之间,如今二手行情仅3万至6万元。
整机价格在下探,核心零部件的成本曲线同样陡峭。相关数据显示,截至2025年底,人形机器人核心零部件整体国产化率已突破75%。
具体到零部件品类,价格下滑的幅度更为直观:谐波减速器单价从3000至5000元降至1500至2000元;行星滚柱丝杠降幅或超80%;六维力传感器从万元级向5000元以内迈进。以宇树G1为例,整机物料成本仅4万元出头,其中核心关节成本仅2.75万元——即便在8.5万元售价下,毛利率仍有40%。
租赁市场的降温同样剧烈。2025年春节期间,主流人形机器人日租金曾高达1至3万元;到2026年中期,商用租赁日均租金已回落至800至1500元,部分平台针对简单场景推出不到1000元的套餐,一年跌幅高达九成。央视财经报道显示,外骨骼机器人99元可租3天,陪伴机器人月租低至200至300元。
从整机到零部件,从售价到租金,一条完整的“价格下探曲线”已经形成。
02.
降价空间从何而来?
这轮降价并非短期促销,而是多重因素共同驱动的产业级成本下探。
第一重:规模化产线落地,制造端摊薄固定成本。优必选万台级工业人形机器人超级智慧工厂已在柳州正式投产,按设计节拍每10分钟即可下线1台整机,年规划产能超万台。宇树科技IPO募投项目也包含7.5万台年产能规划。在当前规模下,虽然成本尚未达到极致,但已是可接受范围,零部件也具备了一致性。采购规模提升后,零部件议价、模具摊销、装配效率、良品率持续改善,制造业最经典的规模降本逻辑正在复刻。
第二重:核心零部件国产化推进,供应链成本得到释放。过去人形机器人之所以贵,核心在于伺服电机、减速器、控制器等关键部件高度依赖进口。如今国产化率从不足50%飙升至90%以上,一台全身40个自由度的人形机器人,光关节硬件成本就能省下五六万元。
第三重:技术路线收敛与产品轻量化设计,降低硬件冗余。一体化关节设计趋于成熟,将电机、减速器、编码器、驱动器高度集成,省去了大量连接件和调试装配成本。
第四重:厂商以硬件换取场景数据的生态卡位策略。头部厂商以低价机型作为生态入口,覆盖科研、教育等场景,核心目的是在行业爆发前占据用户心智和场景入口。
03.
需求刺激与风险暗涌
价格下探给行业带来的变化是两面的。
积极面来看,降价正在真实地刺激需求释放。
据人形机器人场景应用联盟统计数据显示,2026年上半年全球人形机器人出货量超3万台。租赁平台数据显示,全品类机器人租用订单同比增长419.3%,陪伴人形机器人订单增长980%。
更深层的积极变化在于场景验证的加速。降价使得更多企业愿意“先试试”——工厂的采购逻辑从“项目制”向“试用制”转变,更多真实场景的数据得以回流,反哺算法迭代和产品优化。
但风险同样不容忽视。
首先是降质风险。跌破10万元的机型大多做了“工程降级”——砍掉极端环境适应能力,单臂负载限制在2公斤左右,续航仅1至2小时。如果为了压低售价而牺牲了灵巧手和长期运行可靠性的关键模块冗余度,机器人在早期使用中可能频繁故障或“罢工”。
其次是上游零部件企业的两难处境。整机厂价格战的压力会逐层传导到上游零部件企业。整机降价的同时,减速器、丝杠、传感器企业被迫跟随降价,零部件企业陷入两难:降价丢失利润,不降价丢失订单。部分高精密零部件研发投入巨大,寿命、良率提升需要持续资金投入。如果上游零部件企业毛利率被持续压缩,会直接削弱零部件企业研发迭代能力,反过来制约整机产品性能提升。
第三是产能过剩的隐忧。据人形机器人场景应用联盟统计数据显示,2026全年国内规划产量突破10万台,但全年整机出货量预估仅在8.5万台左右。
04.
当硬件不再稀缺,行业竞争的焦点在哪
价格战打到这个份上,一个问题浮出水面:当硬件本身不再构成壁垒,行业竞争的焦点会转移到哪里?
第一,从“卖设备”到“卖服务”,租赁模式正在用数据证明自己的商业逻辑。
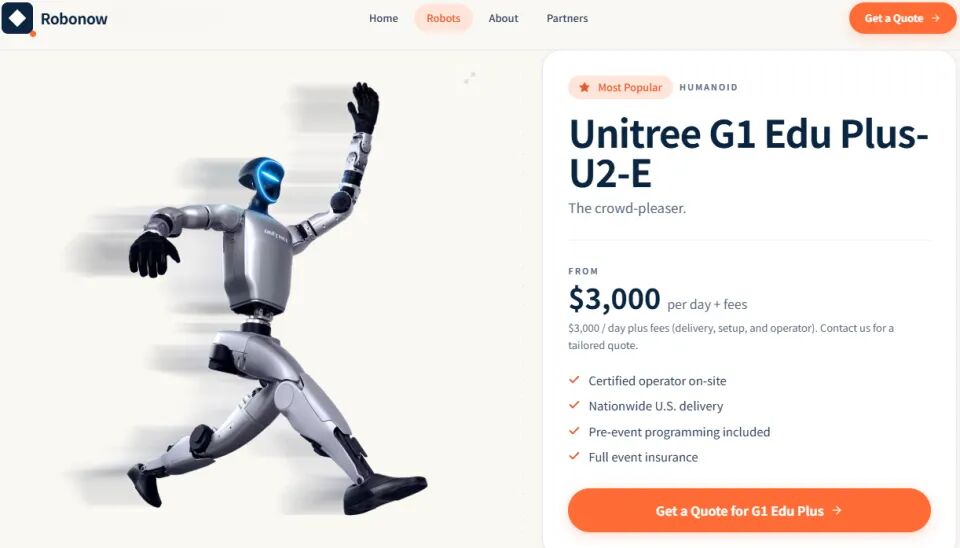
擎天租平台上线仅三周,注册用户数突破20万,日均订单稳定在200单以上。高瓴创投、复星创富等机构以种子轮入场,平台已覆盖中国50个核心城市,整合超600家服务商资源。更值得关注的是海外市场的定价能力——美国Robonow Global公司组建了超50台宇树G1的租赁队伍,每台日租高达3000美元。
国内租赁市场的成本结构也在快速优化。人人租平台具身机器人日租金1999元起,平台机器人保有量从2025年的1000多台增至2026年的1万台,7月订单环比增长30%、同比增长150%。在租赁模式下,用户无需花费几十万购买一台可能在半年后技术过时的设备,而是以几千元的价格租用包含“本体+内容+运维”的完整方案。
第二,“单位经济模型”正逐渐成为衡量企业价值的新标尺。
Agility Robotics在其上市文件中首次拆开了Digit的成本结构:机器人本体约20万美元,一次性部署约2万美元,此后软件和维护每年约3.6万美元,五年总成本约40万美元。按每周工作120小时计算,五年可提供约31000小时劳动,对应等价人工成本约110万美元,潜在净节省约67万美元。这家公司给出的回本周期为1.1年——但需要指出的是,这一模型建立在机器人必须稳定上班、每小时都能替代人工的假设之上,尚需真实客户数据验证。
Figure在宝马工厂的部署则提供了更偏工程端的参考:该项目采用每天10小时、周一至周五的运行安排,累计运行超过1250小时,搬运了9万多个钣金件,参与超过3万辆BMW X3的生产。Figure在宝马的首个付费部署中,运行成本约为每机器人每小时25美元。
第三,降低试错门槛、聚焦真实场景验证,正在成为企业的务实选择。
国内通用具身智能大模型企业自变量机器人的做法提供了一个降本思路:相比同行“人形机器人+五指灵巧手”的方案,自变量采用“机械臂+夹爪”的组合,把硬件成本打掉了70%。目前这套方案已部署到一家头部物流企业的真实产线上常态化运行,跑出了1816件/小时的分拣效率,准确率98%,处理的并非标准箱子,而是形态完全随机的真实物流件。
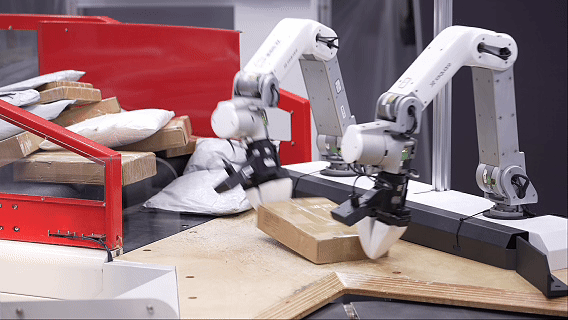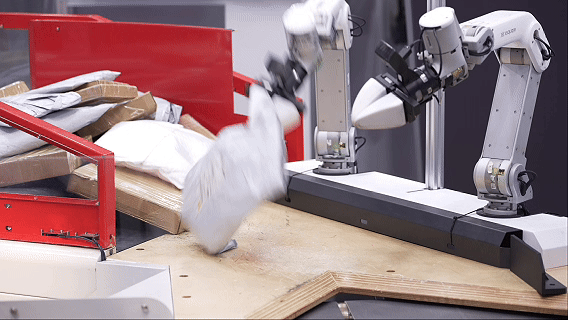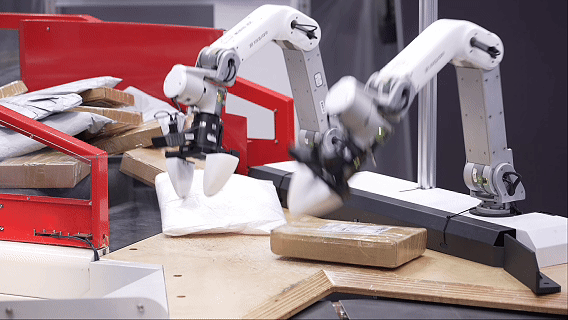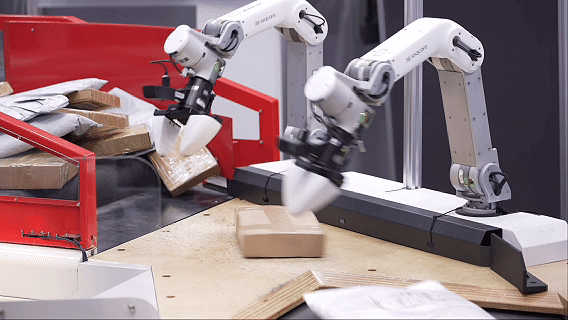
通过实操让机器人不仅能“动起来”,更能在具体任务中证明可用性、可靠性和经济性,并通过真实场景持续采集数据、暴露问题、反哺算法迭代。能否在落地应用中形成可复制的验证闭环,是人形机器人商业化进程的一大关键。
降价只是产业发展的过程,绝非最终目的。硬件成本下降可以是入场券,行业真正的胜负手,是谁可以穿越 Demo 演示阶段,跑通可复制、可持续运行、可以量化创造收益的场景闭环。未来能够站稳市场的企业,未必是把价格压到最低的玩家,而是率先证明人形机器人可以实实在在解决产业痛点的玩家。
推荐阅读

×
右键可直接复制图片