 阅读时间大约10分钟以上(4189字)
18小时前 亿估值企业的集体视野:具身智能不存在竞争
来源:高工人形机器人
估值还是太低了
作者:lvy 出品:高工人形机器人
前9个月,具身智能还在资本狂欢中狂飙吸金;10月底,“投资机构不再投具身智能”的声音却骤然传开。从热潮到寒意,几乎一夜转向,反差强烈。
据高工人形机器人不完全统计显示,2026年前9个月,具身智能行业累计发生437起融资事件,累计完成约2032亿人民币。相较于2025年同期,融资事件的数量同比增长146.07%,累计金额同比增长317.39%。
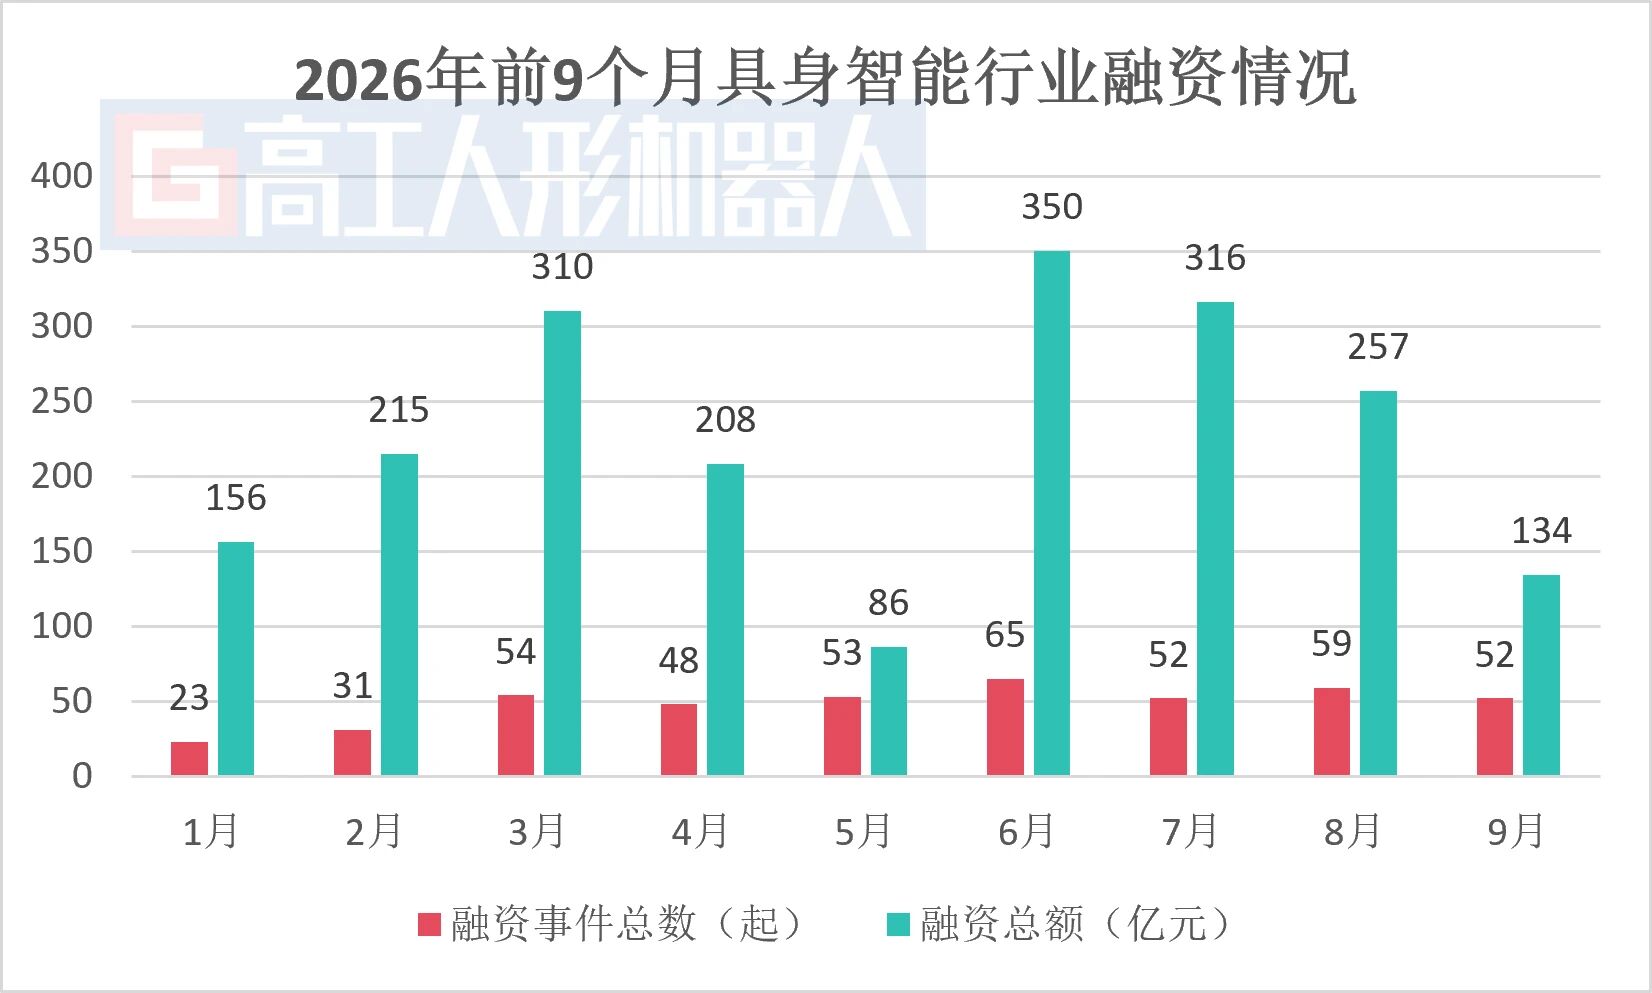
高融资之下,一批高估值企业被快速催生。
据高工人形机器人不完全统计,排除优必选、宇树等已经上市的企业,目前国内已有29家估值超过百亿人民币的企业。
其中,地瓜机器人、极佳视界、酷哇科技、灵心巧手、千寻智能、sharpa、苏度科技、小鹏机器人、星海图、星动纪元、银河通用、原力灵机、智平方、自变量机器人等14家企业已加入200亿估值阵营。
这样的好景并没有一直持续下去,对于10月的风向突转,高工咨询总经理郑利瑶在开幕式演讲《2026人形机器人的真实进展与冷思考》中提醒了两个值得警惕的信号。
高工咨询总经理郑利瑶
其一,行业热度虽高,但从量产出货到场景落地,2026年与2025年相比,除入局者更多外,并无本质变化,说明风口之下行业一年内有原地踏步的嫌疑。
其二,工信部预测2026年中国人形机器人整机产量为10万台,这可能源自于对市场需求的判断,换言之,2026年人形机器人市场需求大致为10万台。截至目前,行业已大致完成这一规模的60%。需求侧空间有限、供给侧进度已过六成,供需对比之下,这或许正是人形机器人价格快速下调的原因之一,企业希望通过低价抢先锁定有限订单,这可能会影响很长一段时间内人形机器人的价格。
类似的,在高工机器人产业研究所(GGII)、京东零售(JD)联合发布的《2026年具身智能进展研究报告》中提到,在具身智能机器人产业从技术原型向规模化落地跨越的关键周期内,行业竞争格局将加速分化洗牌。并预计,未来3年,国内具身智能赛道约 15%以上的初创企业将面临倒闭或被并购的出清结果。
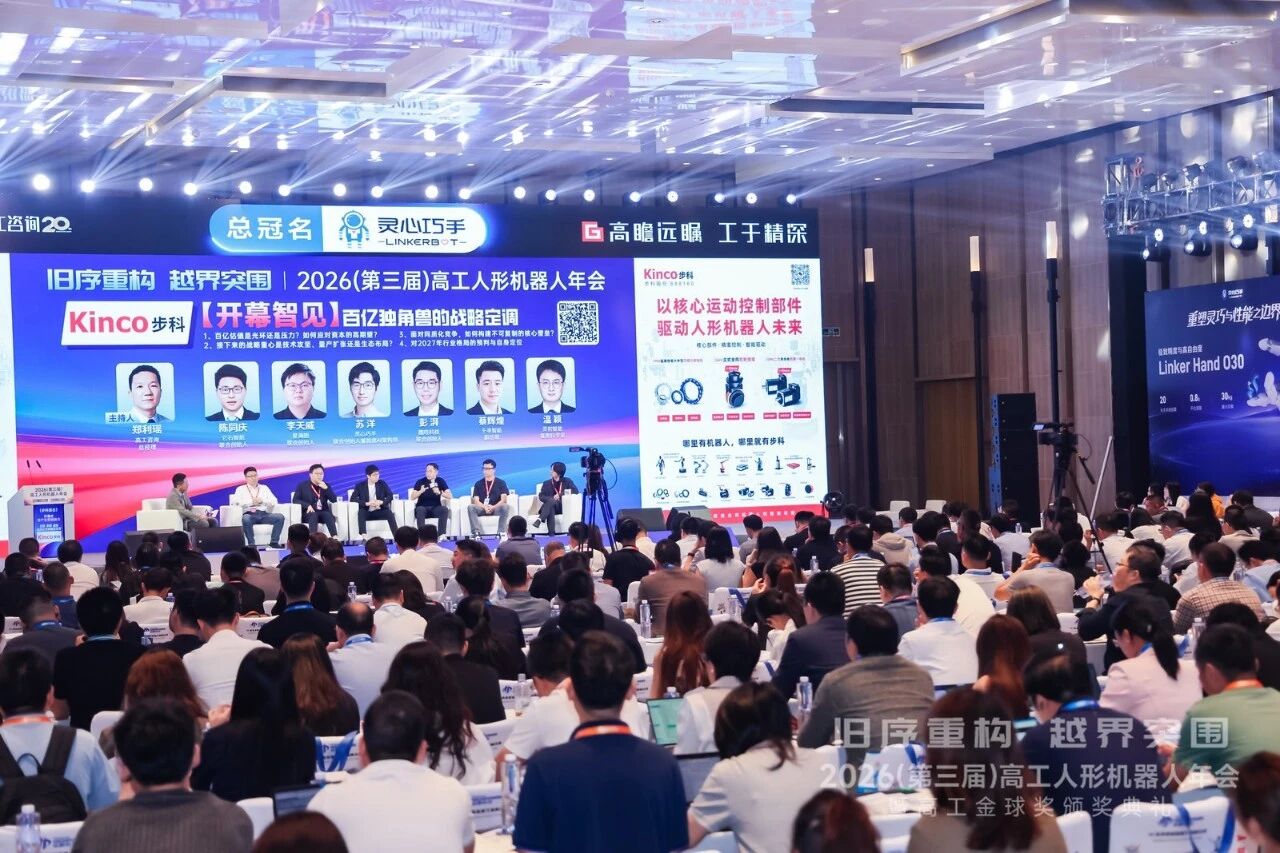
在风险与机遇边界日益模糊的当下,初创企业尚且前途未卜。基于此,高工人形机器人邀请它石智航联合创始人陈同庆、星海图联合创始人李天威、灵心巧手联合创始人兼首席AI架构师苏洋、酷哇科技联合创始人彭湃、千寻智能副总裁蔡辉煌、灵初智能首席科学家温颖,共同参与圆桌【开幕智见】百亿独角兽的战略定调,促成这次具身智能行业中百亿估值企业的圆桌聚首。
面对渐近的“融资寒冬”,真正站在百亿估值光环下的具身智能企业,如何看待“泡沫”标签?如何回应“投资机构不再投具身智能”的说法?百亿估值对他们究竟意味着什么,是否真如表面看上去那般风光?
从百亿估值企业的视角出发,给具身智能行业找一找方向。
百亿估值意味着什么?
温颖、蔡辉煌、彭湃并未否认寒冬的降临,且都强调技术本身在一级市场的重要性有所提升;换言之,确定性技术有助于防御性融资。
温颖承认,目前外界在传的“融资寒冬”的确在逼近,抗风险能力和意识变得重要。
其表示,“如果明年上半年没有特别爆点的事情出现,我们认为整个资本市场,特别是针对具身智能的资本市场,已经呈现出寒冬趋势。因此我们提前尽快完成几笔融资,希望尽可能储备更多过冬资源。
灵初智能首席科学家温颖
对我们来说,融资的目标不是达到百亿或多少亿估值,估值只是中间过程;真正的目标还是设立正确目标,即拥有足够资源,以通过具身智能实现人类意图的愿景。就像当前大语言模型基本可以在数字空间实现人的任意意图一样,我们也希望在物理空间做到这一点。完成这件事,一方面可能需要更多数据和算力投入,需要足够资金;另一方面,钱也不能乱花,提前储备足够资源过冬。”
蔡辉煌也有类似的观点,充足资金十分重要,为公司提供了开展长周期技术投入的空间。
其补充道,投资人投资千寻智能,一方面源于对具身智能行业长期价值的共识,另一方面也源于对千寻智能坚持通用大脑路线的信任。
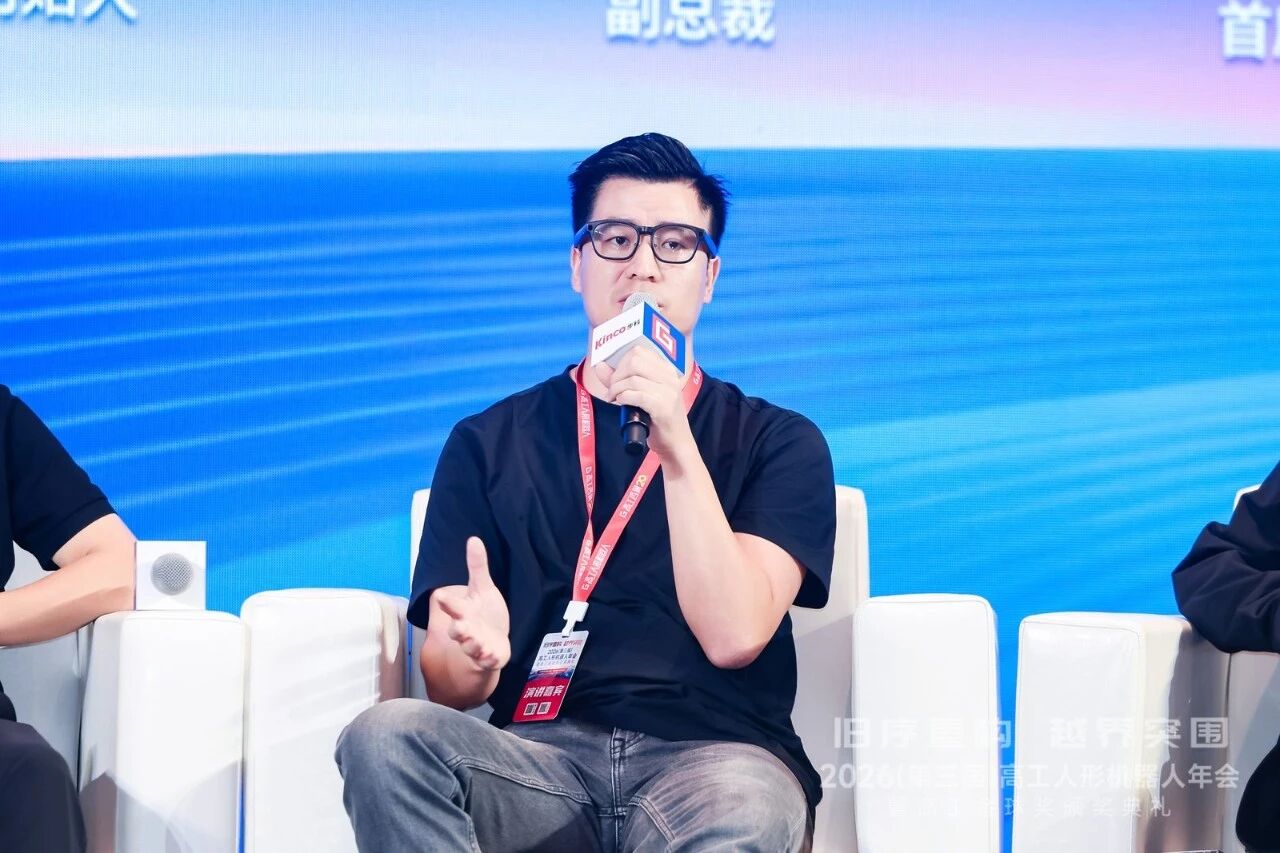
千寻智能副总裁蔡辉煌
作为一家以大模型起家的具身智能企业,千寻智能曾思考模型企业是否要做本体这一问题。蔡辉煌并未否认大模型公司的必要性,但仍存疑虑。他表示,当前产业链环节众多且尚未充分收敛,各家企业定位背后均有自身逻辑;若只做纯模型,不做硬件的企业能够具备足够优秀的模型能力,仍有可能存活。
但问题回到此前所述,企业仍需拿出确定性的技术,以对冲当前面临的一级市场波动。
彭湃表示,对酷哇科技而言,无论一级市场或外界如何看待具身智能,这本身就是时代洪流;在已有技术基础上,跟随趋势并持续进步本身就是一种能力,公司有足够能力陪伴具身智能行业熬过“融资寒冬期”。
陈同庆、李天威则是认为目前行业估值水平并没有超过合理范围,公司的定位和估值水平有着很大的关联。
今年下半年整体的融资节奏趋缓,不管是投资机构还是企业本身都对这个融资周期有预知。更因为具身智能的机会足够大,所以一级市场的颓势不足以吓退企业,下半年,行业的重心将会放在如何解决生产问题上。
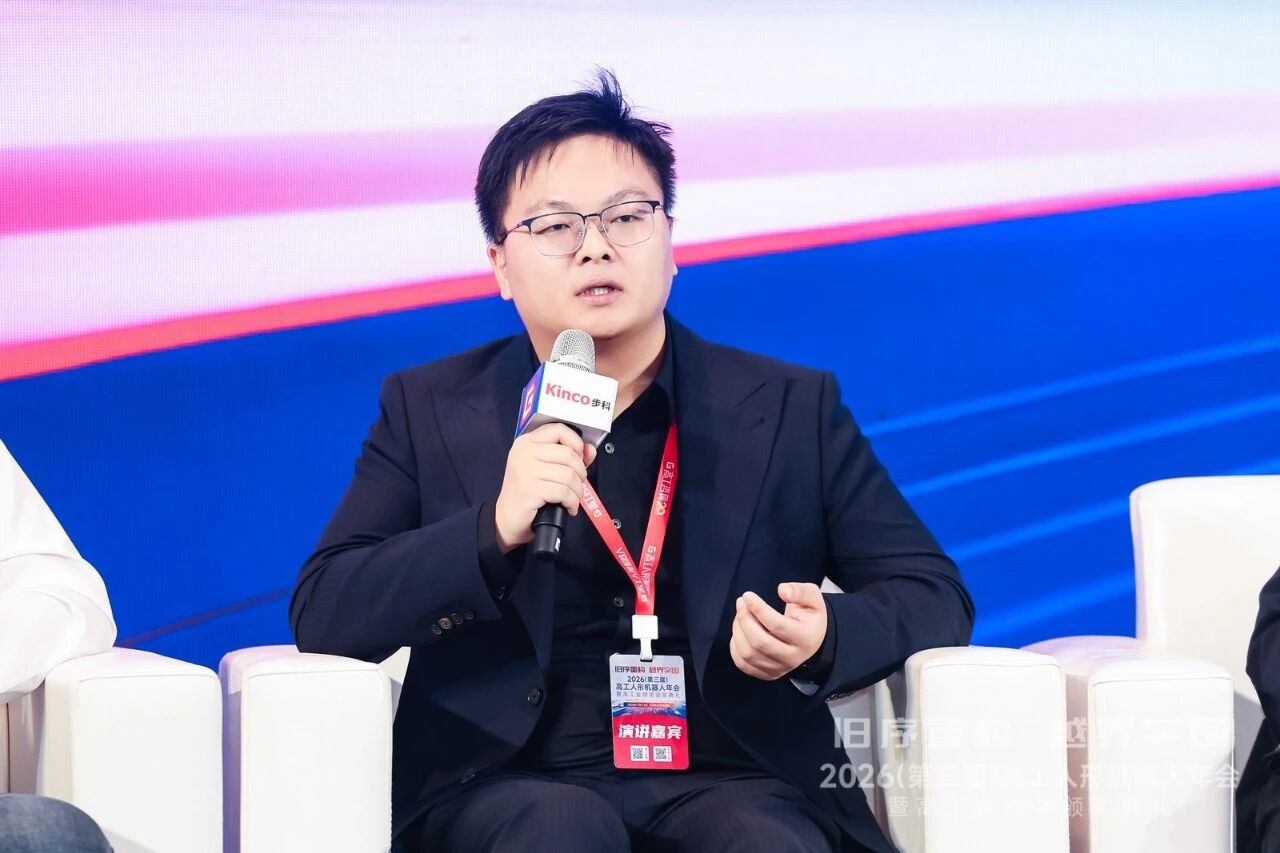
星海图联合创始人李天威
从整体来看,具身智能行业是在变好的。过去12个月,全球有100多款具身模型发布,模型层面有着长足进步,明显看到具身智能的核心驱动力还是基础模型。同时,不同的模型也在面向不同的场景,有的主打重载、20分钟节拍;有的进入偏汽车链、1分钟节拍;有的进入物流、几秒钟节拍;也有做线束柔性的。大家都在各施所长。
苏洋则持有更乐观的态度,并表示高估值下企业同样承受了高压力。
苏洋直言不讳道,具身智能的故事才刚刚开始,百亿可能太低了。估值这个事是由下过单的客户说了算,是工厂的老板说了算。所以,并不存在外界口中的估值虚高一说。
高估值通常伴随高压力。以当前常被提及的软硬一体来说,其涉及供应链等一系列环节,还需要明确哪些环节由公司自行生产,同时要进行成本核算,把成本算清楚,而不是有钱就可以乱花。
团队规模也是压力来源之一。苏洋直指,灵心巧手在同场圆桌企业中人员规模最大,但规模大未必是优势,同样会带来管理压力;其积极面则在于研发迭代更快。上半年还能两三周推出一款新品,如今周期已被大幅压缩,内部竞争十分激烈。
具身智能行业最大的担忧是什么?
那么,在充满争议的11月初,这6家百亿估值企业看到了具身智能怎么样的危机?有意思的是,6家企业给出的答案竟指向6个不同方向。这似乎从侧面印证,具身智能行业仍需相当长一段时间,才能真正走出迷雾。
陈同庆表现出的担忧并不在于短期竞争,而在于行业对这些企业的检验标准正在发生变化。
前两年,企业通过较好的Demo或运动展示,便能赢得较多掌声与资金;但今年开始,尤其到明年,资本市场、政府和企业都逐步回归理性,共同追问一件事:产品到底有没有价值。因此,至少对很多企业而言,大家已不再过多强调单点能力,而更关注能否在场景中真正实现效果、发挥作用。
此前,行业讨论世界模型、VLA等各种方案,但无论何种方案,关键在于能否在场景中落地生效。截至目前,行业内真正能够规模化使用的机器非常少,达到两位数部署规模的案例亦属少数,这也是此前过度预期所造成的当前较为严峻的局面。
从2027年开始,行业需要扭转这一局面:能够在多种场景中成规模部署并发挥效果,企业愿意付费使用,甚至愿意复购。这些才是检验所有具身智能企业的关键所在。
李天威从硬件设计角度提出担忧。对产业上游合作伙伴而言,若选错供应链链条,最终交付的可能并非生产力本身。随着行业要求提高、竞争加剧,可靠性、迭代、投模等成本会持续上升。因此,产业链应选准方向,与有潜力的合作伙伴共同做生产力。
其次,不同出身背景的企业各有知识盲区。整机作为软硬件产品有其自身特性,企业也各有擅长:自动驾驶背景的企业在系统侧更强,但在机电部分或某些技术选择上可能更保守。整体上,应关注机电安全、热管理安全、电池安全及整体系统安全,避免在策略选择上被带偏。
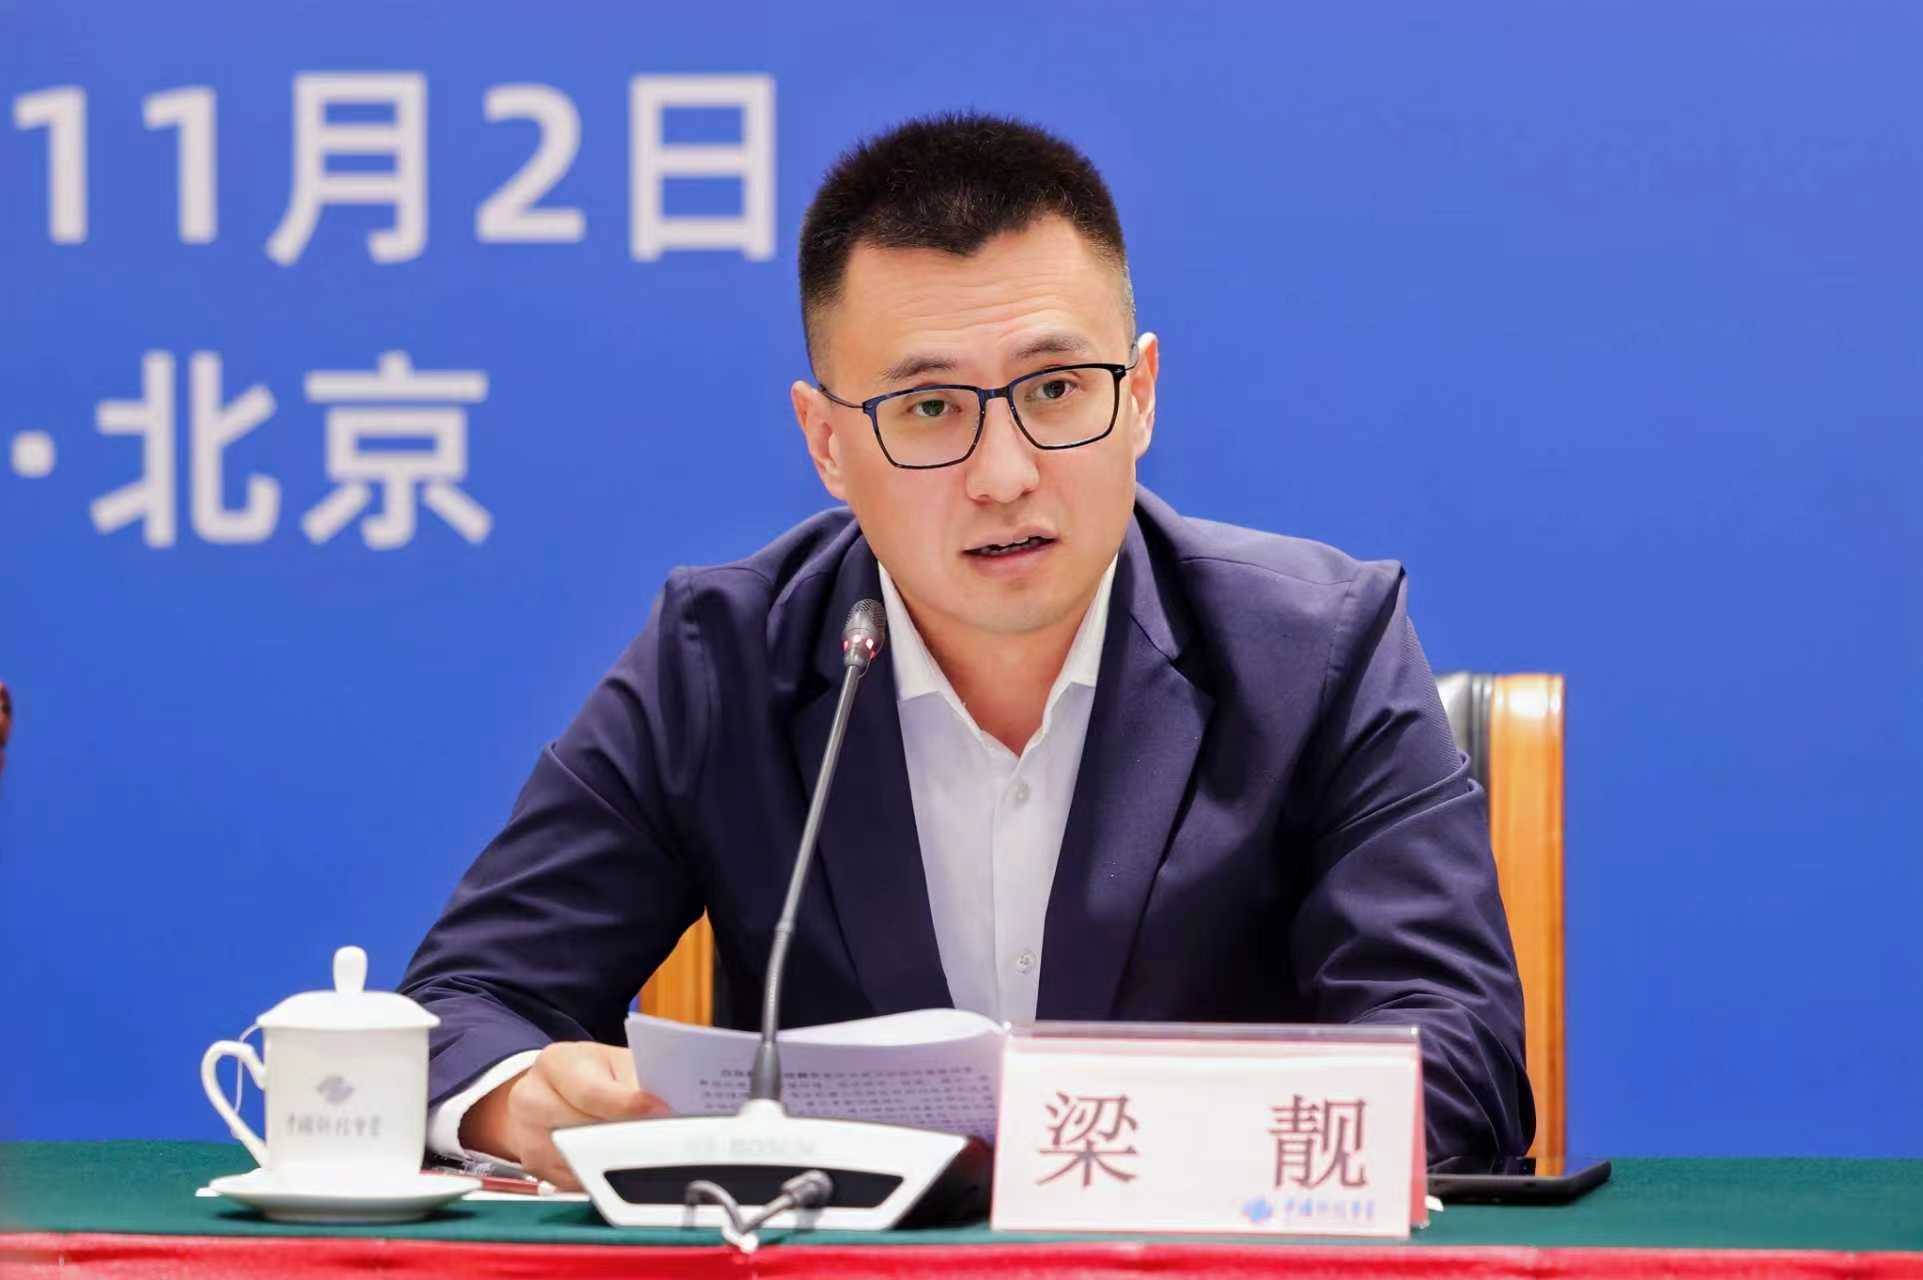
苏洋把视野转向了国外,认为最值得担忧和提防的是海外具身智能的发展进程。
他表示,现在国内的行业竞争只能说是小打小闹。据灵心巧手观察,国外的高端制造能力毋庸置疑,但传统工业能力会稍显落后。值得注意的是,具身智能本身为他们带来了机遇,一旦模型能力有所突破,所赋予给机器人的能力,可能会进一步带动传统工业能力的回归。
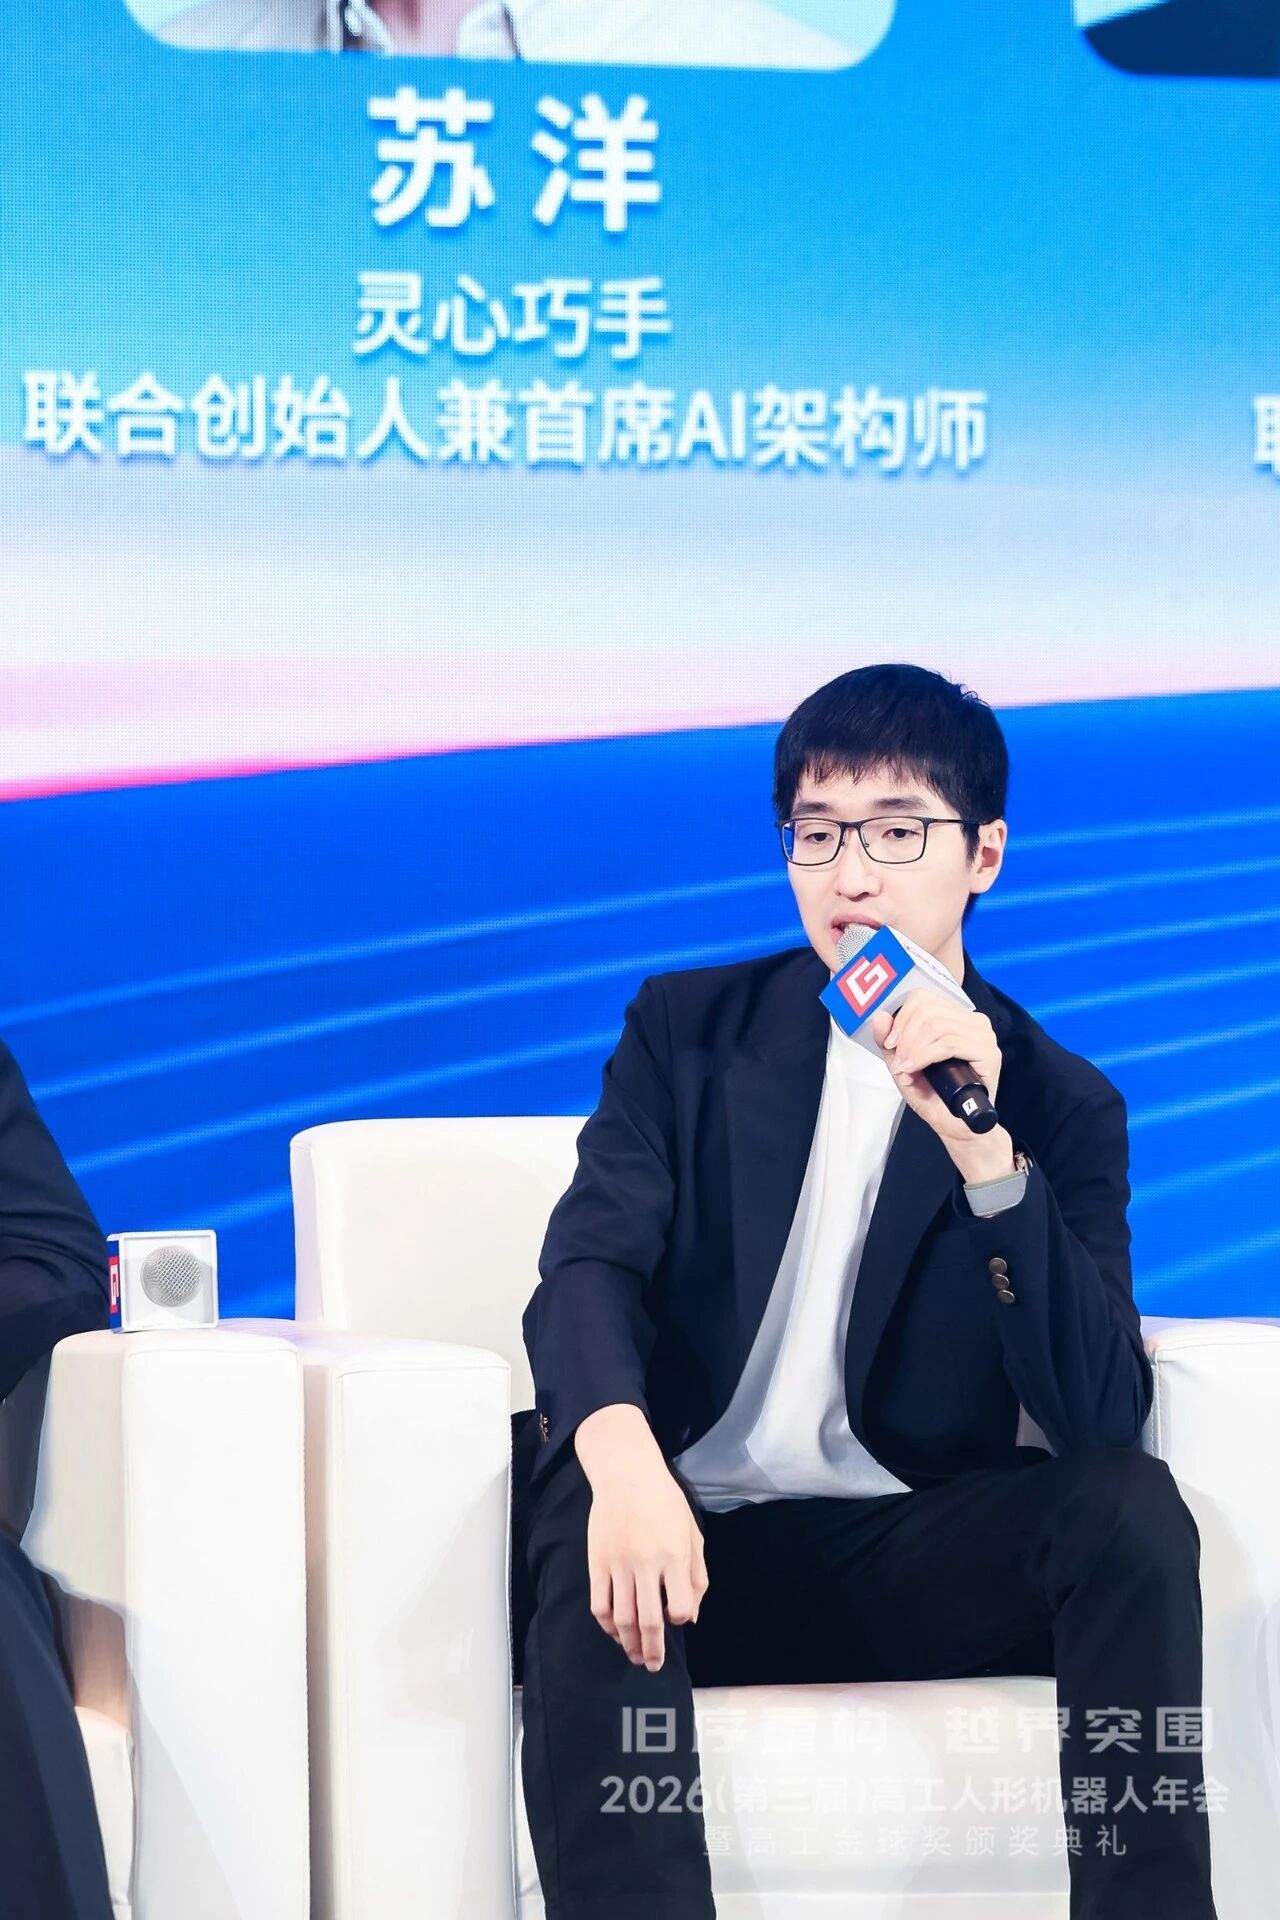
灵心巧手 联合创始人兼首席AI架构师 苏洋
一个重要的证据,即绝大部分购买数据的主体来自海外,既有传统制造业巨头,还有硅谷新造出的具身大厂。
对于国内的具身智能企业而已,如果去到海外会展,通常会感到非常焦虑。因此,国内企业应该是合作,从本体到模型,都没有必要避讳代工。品牌方需要清晰认知到,中国具身智能企业的竞争对手不在国内,在海外,而且非常强大,给国内的时间其实不多了。
除了海外企业自身的快速发展,还有其产生的虹吸效应,会把好的人、更优秀的人才,包括企业中花很多心血培养的人才吸走。
在这种情况下,新的企业可能会越来越少。带来的连锁反应可能是,新的优秀人才认为国内可能就剩几家具身头部企业,转身投入其他领域。
这些都极有可能压缩国内具身智能行业的发展空间,虽然略显长远,但是值得担忧。
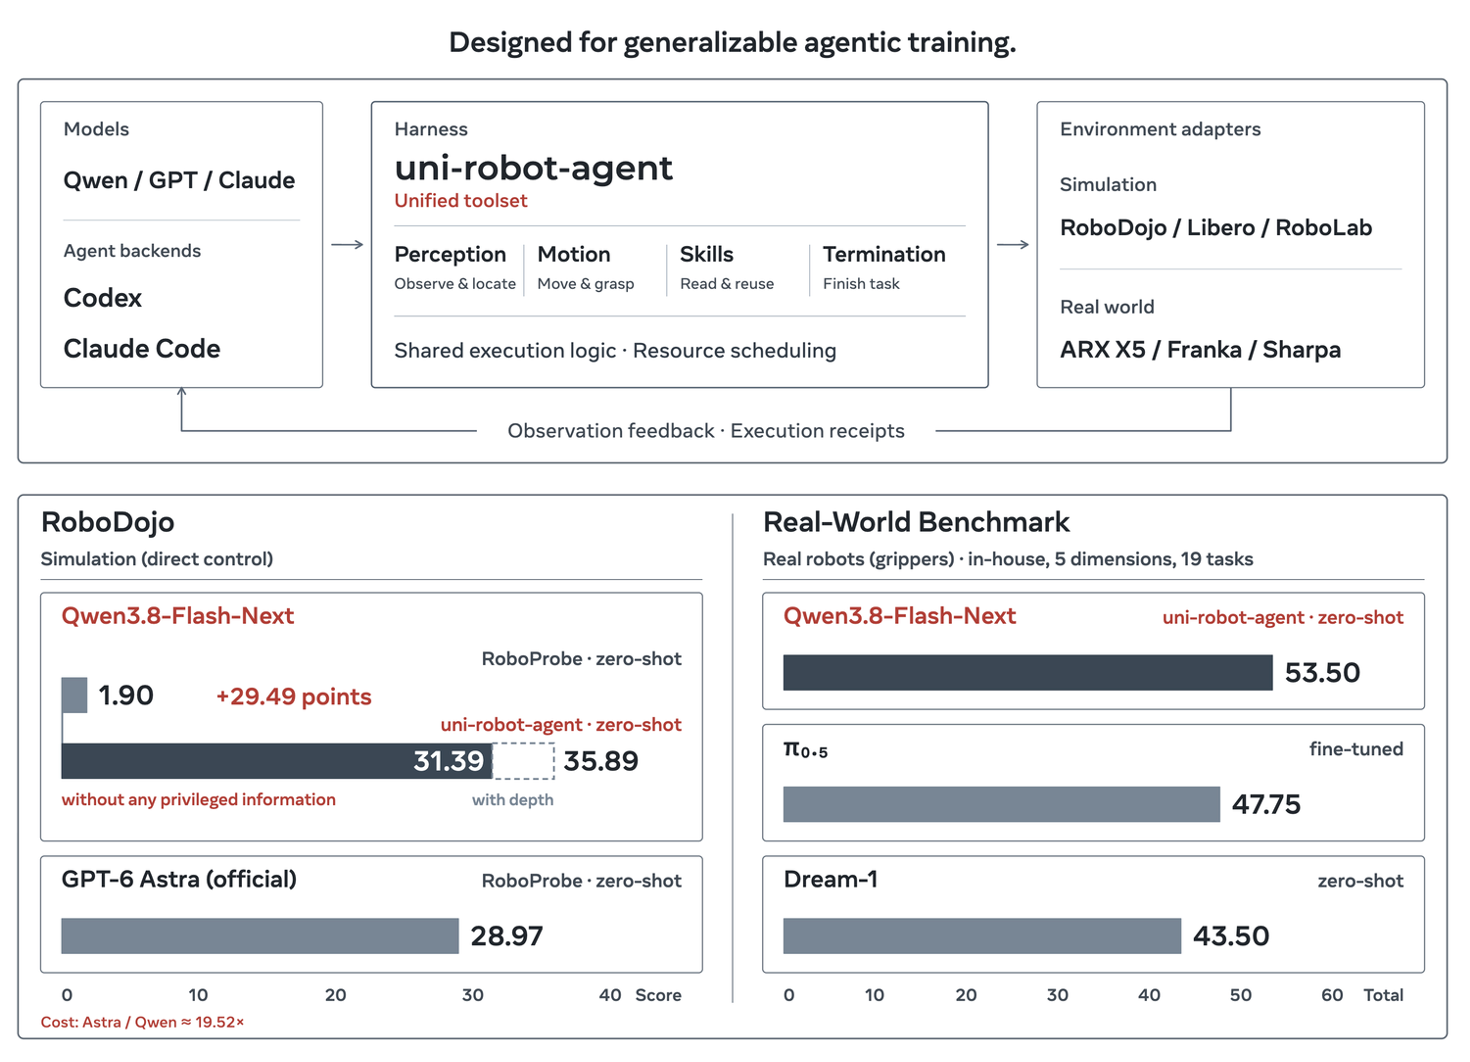
彭湃担心的是,业内可能高估了 GPT-6 Astra 这类大模型直接打穿具身智能的能力,却低估了具身智能端侧物理 AI 的重要性。
以自动驾驶作类比,DriveVLM 对应 System 1 和 System 2;放到具身智能上,System 2 偏高层认知、任务理解与规划,借助 GPT 这类大模型问题不大。但具身智能还有关键的 System 0,即底层运控、实时闭环和物理交互能力,这一层更依赖端侧物理 AI、低延时响应以及与硬件本体的深度绑定,不能简单指望大模型替代。
当前行业倾向于把 System 0 也寄希望于 VLA、世界模型等方案,但这些可能只是阶段性过渡产物,能解决部分问题,却无法替代真正的 System 0。具身智能最终面对的是 contact-rich 问题,是实时、高频、与物理世界强交互的问题,并非 GPT-6 Astra 这类模型能够简单打穿。
端侧之所以必要,除了高效调用和控制成本,还在于许多客户并不一定要求上云。过去腾讯云、阿里云的经验说明,并非所有东西都适合上云,上云本身也不能自动产生价值。海量数据看似有数十PB乃至上百PB,但其中大量可能并无实际价值;真正能够留存并发挥作用的,是上云之后经过信息化、结构化处理的高质量数据。
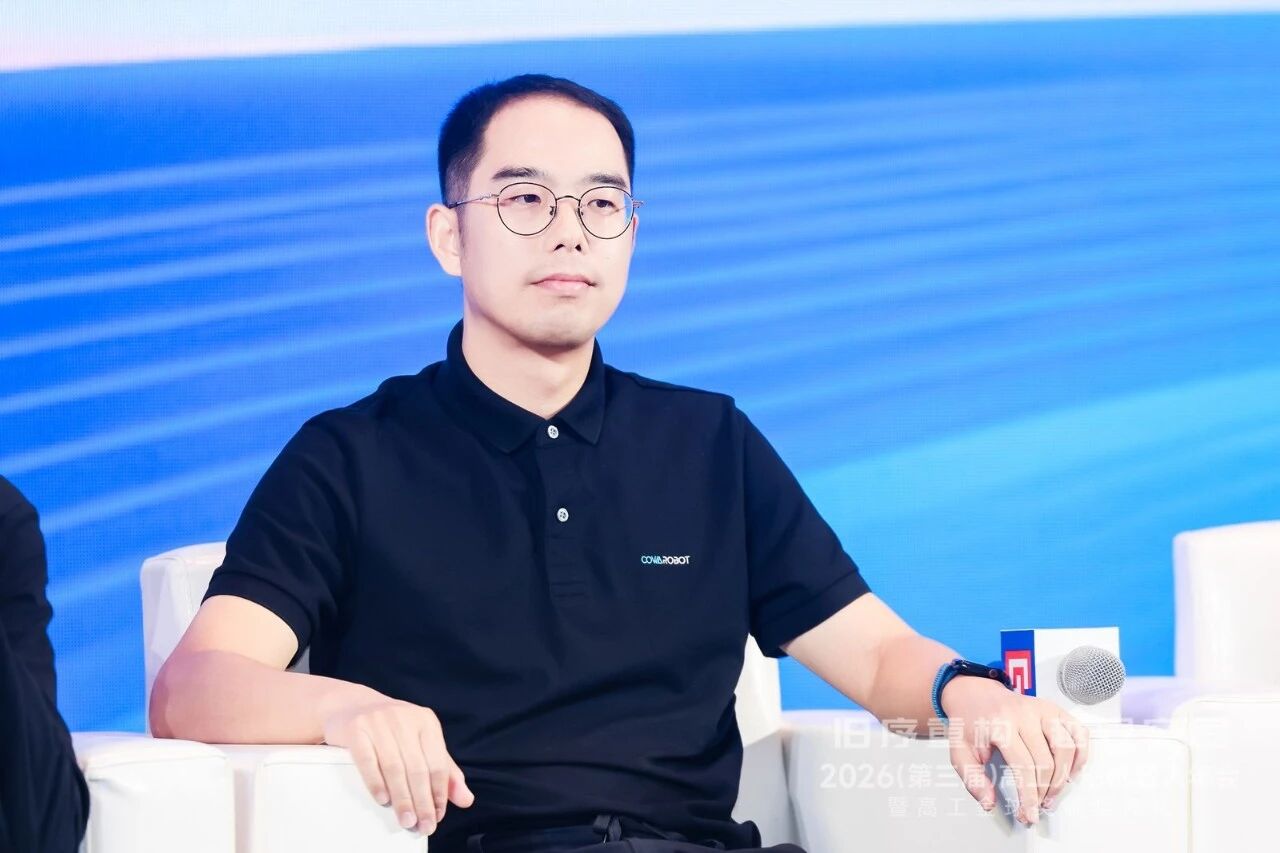
酷哇科技 联合创始人 彭湃
彭湃坦言,”因此,端侧能力既关系到客户隐私,也关系到高效调用,更关系到高频场景下的低延时处理。正因如此,我更担心行业高估 GPT-6 Astra 这类大模型直接打穿具身智能的能力,却低估端侧物理 AI 和 System 0 的积累。这些高估与低估,正是我的担忧所在。“
蔡辉煌则是则认为无需过度担忧。当前资本或处于相对冷静期,但从另一面看,具身智能行业近一两年已具备加速发展的多项条件:其一,大量优秀人才涌入;其二,资金持续进入,尽管目前仍不充足;其三,不少企业经过市场教育后,愿意开放场景共同推进落地。这些条件有望加速行业发展。因此,当前更应保持兴奋与进取,尽快把技术做出来,以应对这一周期。若必须选择一项提前布局,应是算力,且仍需更多资金投入。
温颖的担忧来自于,行业在数据和具身模型算力训练上投入大量资源,若技术方案或选题不当,可能造成巨大浪费,并对整个行业、社会以及资本对行业的信心造成严重破坏。
小结
半天会议下来,坏消息是,过去10个月,具身智能行业并未在2025年的基础上发生令人惊讶的质变,反而有越来越多待解问题逐渐浮出水面。
好消息是,无论主动还是被动,进入今年第11个月,具身智能行业已开始正视自己的未来。
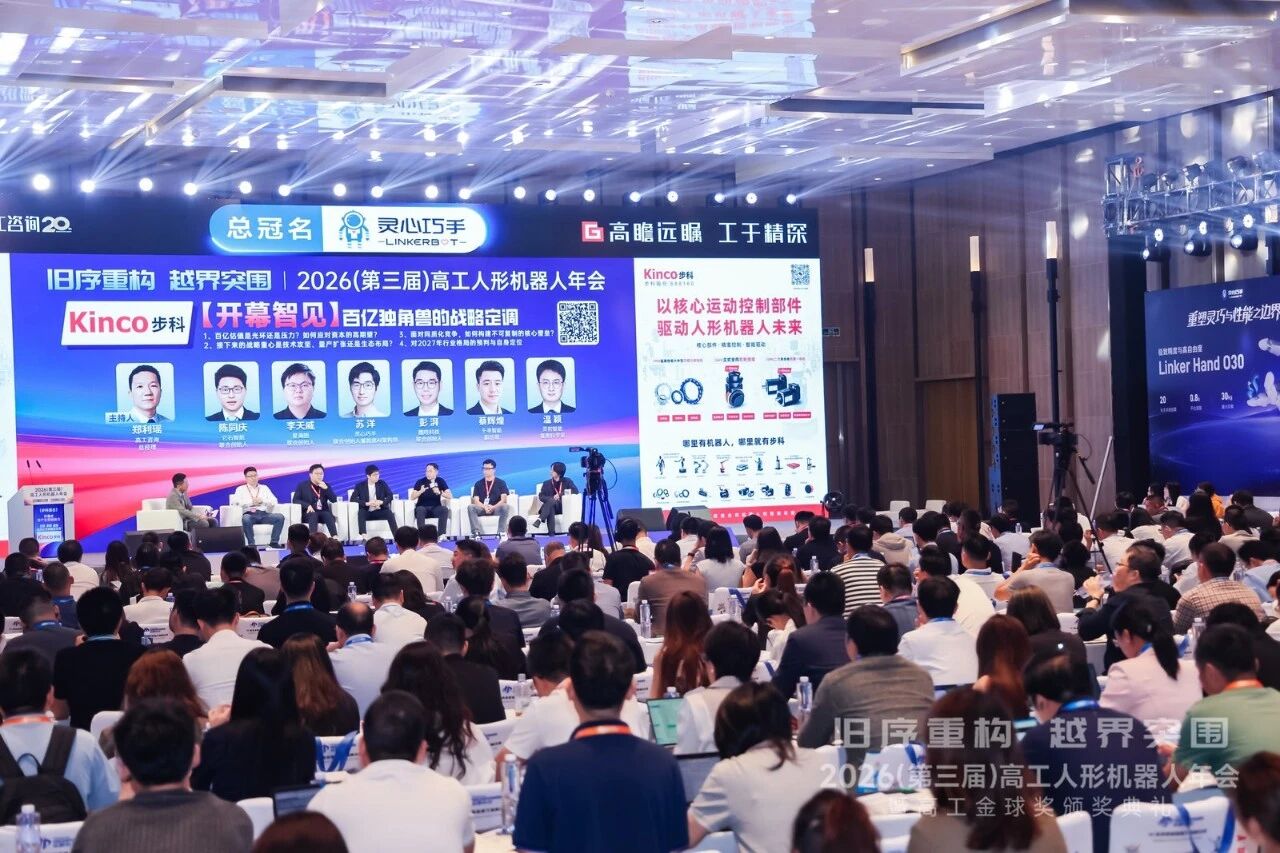
迷雾不会因一场圆桌而散去,但至少行业开始正视未来。真正的分水岭,不是谁先站上百亿估值,而是谁能在寒冬之后,把机器真正放进场景,把价值真正交给客户。具身智能的故事才刚刚开始,接下来要写的,不是估值神话,而是一份生产力答卷。
推荐阅读

×
右键可直接复制图片