 阅读时间大约7分钟(2473字)
2026-11-12 具身智能的早期融资,钱怎么越给越多?
来源:具身元点
车轮滚滚,不敢停歇。
作者:北野五 出品:具身元点
“上一轮融资的钱还没到账,下一轮融资就已经官宣了。”
这句话是云道资本创始合伙人曹稷山跟媒体讲的,一家具身智能领域里的明星公司,上一轮的协议刚签完、工商变更还没提交,下一轮的投资意向书就收了十几份。
语气里没有得意,只是在陈述一个魔幻现实主义的事实。现在很多明星项目根本不等上一轮收尾,就直接启动下一轮。
这话放在三五年前,够一个项目被投资人拉黑。如今它成了热门赛道的新常态。11月9日,优理奇宣布完成5亿元Pre-A轮融资,公开报道把历轮累计金额写成超8亿元,轮次却始终停在A轮之前。
天使轮本来是小钱,公司拿这笔钱把原型做成产品、把第一批客户跑通,就该交给下一轮。现在这一笔钱越给越大,经济观察报的调查写道,天使轮门槛从千万级抬到了亿元甚至十亿元级。全赛道半年融到的钱,从2024年上半年的36.4亿元涨到2026年上半年的934.74亿元。
钱一轮比一轮大,公司该交出来的东西却没发生任何改变。
01.
原本的逻辑正在被冲刷
两年前,投资人给硬科技天使轮定价,靠的是已经拿到手的确定性。
云道资本创始合伙人曹稷山给经济观察报讲过旧办法,旧办法是一套围绕技术原型、客户订单、团队过往产业化成果搭起来的标准化体系,投资人按阶段一点点给钱。
如今,传统基本面锚点已经失效。现在的头部项目第一天就按终局定价,投资人先预判赛道成熟之后平台级公司的远期价值,再往回折算天使轮的期权价值。
投资人买的东西跟着换了,掏钱买的不是财报和商业化进度,是一张关于下一代基础模型长什么样的远期票据。核心团队有没有做过平台级产品、路径能不能跨场景迁移、国内同类标的还剩几个,这几个问题现在比一份财务报表更能决定价格。
投资人也能把刚注册、产品还在预研的公司,天使轮估值给到20亿至50亿元,对标过去A轮的量级。天使轮不再承担小额试错的功能,公司拿到这笔钱之后可以直接跳过验证期,在巨头下场之前把位置占住。
交易条款是这套定价最实在的证据。在部分具身智能早期项目里,有的不向投资机构开放独立深度尽调,有的要求意向资金按不同估值拆成两轮并行投入,否则拿不到本轮份额。
过去,投资机构走完立项、尽调、投决要三个月,现在项目方把这段时间压到一两周。
一位化名林达的FA合伙人对经济观察报说,早期融资的关键词已经从“能不能拿到钱”,变成“能拿到多大的钱”。
公司要在第一轮装下过去几轮的钱,轮次名字就跟着拉长。有的公司融了四五轮还到不了A轮,名义上留在早期更容易吸引资本,也给后面的估值留出空间。名字怎么叫是结果,钱要一次给足才是原因。
投资人肯在第一天把估值给足,是因为相信下一轮有人接手。接手的人手里得有一段能核对的进展,这段进展,做具身智能的公司到现在还没交出来,或者说,能交出来的公司还在少数。
02.
没人能给出验收节点
机器人行业没有共同评价体系,也没有一个业内公认的验收节点。公司拿钱买得到算力和数据,买不到可以立刻核对的竞争力。
晚点LatePost在8月那篇《具身智能的金钱游戏》里问过多位一级市场投资人,头部公司的估值依据到底是什么,没有人能给出一套可以核对的定价方法。那篇报道第一节的标题只有一句话,没有估值方法,就先找到下一轮投资人。
技术路线没收敛,是这件事的根。过去一年,行业里讲的技术叙事从VLA扩到世界模型,同一个概念下,各家的模型结构、训练目标和数据需求并不相同。名词越来越齐,路线并没有因此靠拢。
自动驾驶公司隔几个月更新智驾版本和开城情况,大模型公司不停发新模型,机器人行业没有共同评价体系,不存在一个公认的里程碑衡量进展。公司可以一直说自己正在研发,外界短时间内也很难证伪这些技术假设。
没有共同的评价体系,公司拿早期融资要买的东西就变得既贵又不确定。
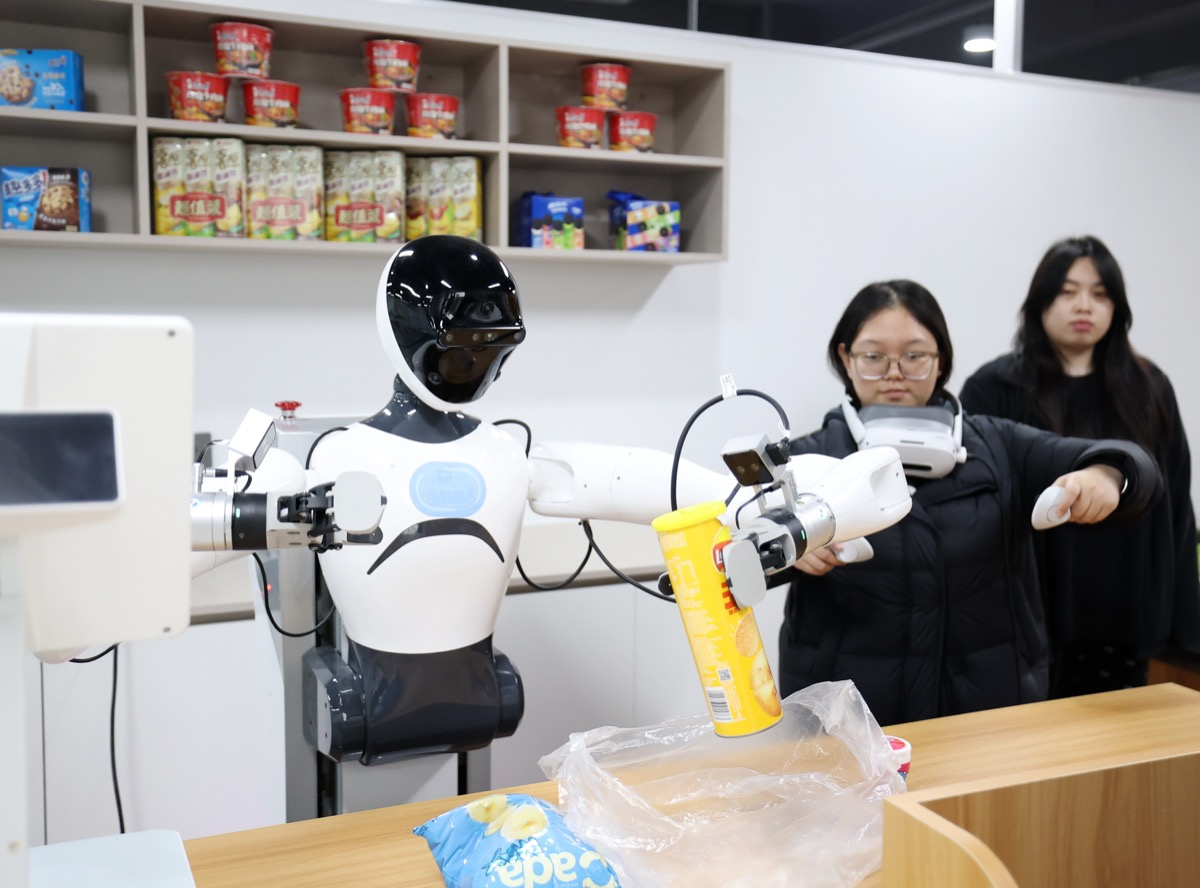
图注:北京石景山人形机器人数据训练中心,采集员手持操控手柄,机器人练习抓取货架上的商品。图片来源:新华社(张晨霖 摄),重庆日报网转载
别的赛道里,公司在第一轮之后总有东西可交。做医疗早期项目的公司交注册证书和临床进展,投资人照着批件决定下一轮给不给钱、给多少。具身智能没有这一串节点,中间轮次就定不了价。定价定不了,投资人只能把钱往前压,在起点一次给足。公司索性把轮次留在起点,因为后面没有公认的节点可以用来验收。
03.
不看回报周期的具身智能
如今,出钱的人也换成了国资与产业资本,这两类出资人按产业落地出价,不按单个项目的财务回报周期决定投不投,在没有验收节点的阶段也肯把钱一次给足。
执中ZERONE统计,2026年前三季度机构LP认缴里,按全市场口径,引导基金及国有企业占54.7%。国资LP揣着产业地图来投,先问项目落在哪个城市、能补上哪条产业链,把财务回报排在这些问题的后面。
政策端把国资考核窗口拉长,落实了尽职合规免责机制,险资这类长钱也跟着进来。硬科技早期项目因此有了过去稀缺的耐心资本。
国资走到前三轮,是这轮变化里最具体的一处。IT桔子数据显示,2026年上半年具身智能大额融资交易里,国资机构参与占比达到42%,分母是大额交易,不是全部融资事件。
国资的出手风格是不定价,但一定到场。国资让市场化机构先定价,等价格出来再跟进。以前大家都觉得国资是最后接盘的,现在发现国资也在做前三轮。大家更在意研发中心、产线、配套团队能不能落在本地,短期估值高低、什么时候上市反倒排在后面。
出资人敢在起点签字,是因为出资人盯的不是下一轮的估值倍数。研发中心落在本地、产线建起来、上下游跟进,这些都能写进考核材料;技术有没有走到可以验收的那一步,材料里暂时写不上。出资人于是把定价依据从企业的进展换成了地方的产业需求。
投资人在第一轮肯给多少钱,取决于这笔钱要撬动多大的落地规模,不取决于公司交出了什么。
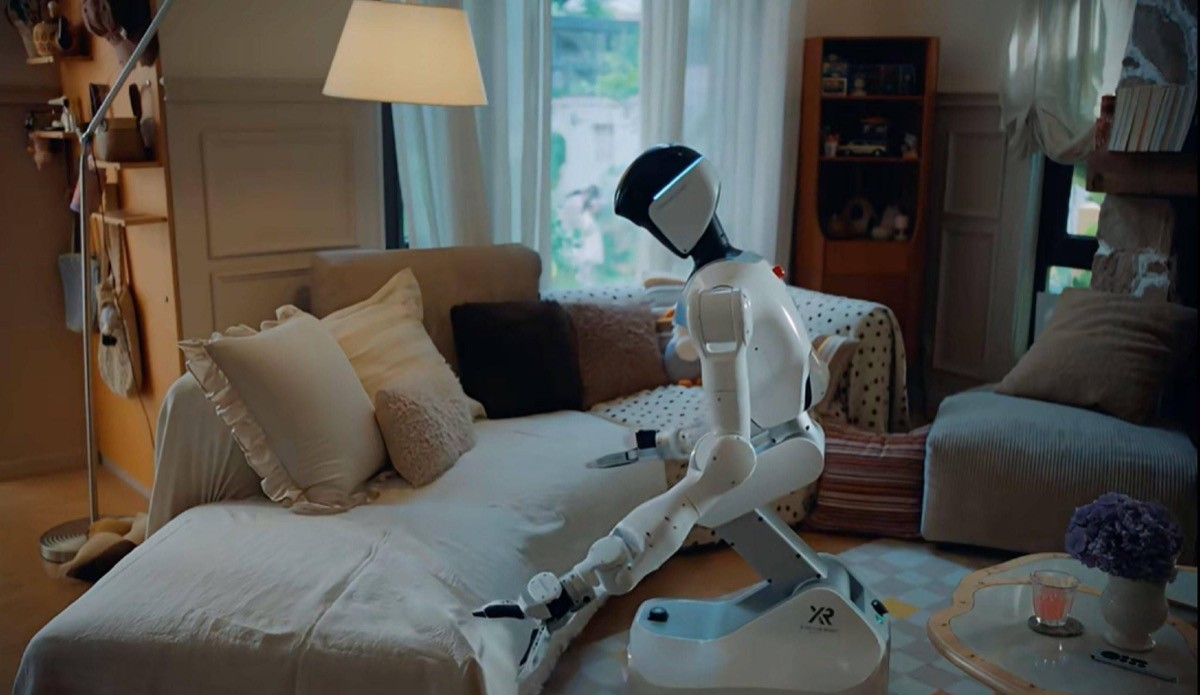
图注:机器人在模拟家庭场景里整理床铺,硬氪报道国资进场时用的封面画面。图片来源:硬氪与新浪财经转载
钱变多了,拿到大钱的只有极少数公司。投中嘉川统计的三季度数据里,早期投资平均单笔是中位数的三倍出头,少数几笔大额把均值拉了上去。
前端挤满国资、产业资本和头部VC,后端的Pre-IPO有国家级基金承接,过去交投最活跃的B轮、C轮因为传统民营VC退潮和退出渠道受阻出现了断层。
市场里已经出现天使轮估值20亿元、A轮投资人只肯给18亿元的平轮案例。投资人在起点敢给足,到了中间轮次却没人敢接,两件事出自同一套定价方式。
即便如此,也有人开始选择不跟了。10月国内具身智能融资事件从9月的60起降到33起,金额只小幅回落。笔数掉下去,钱还留在场子里。
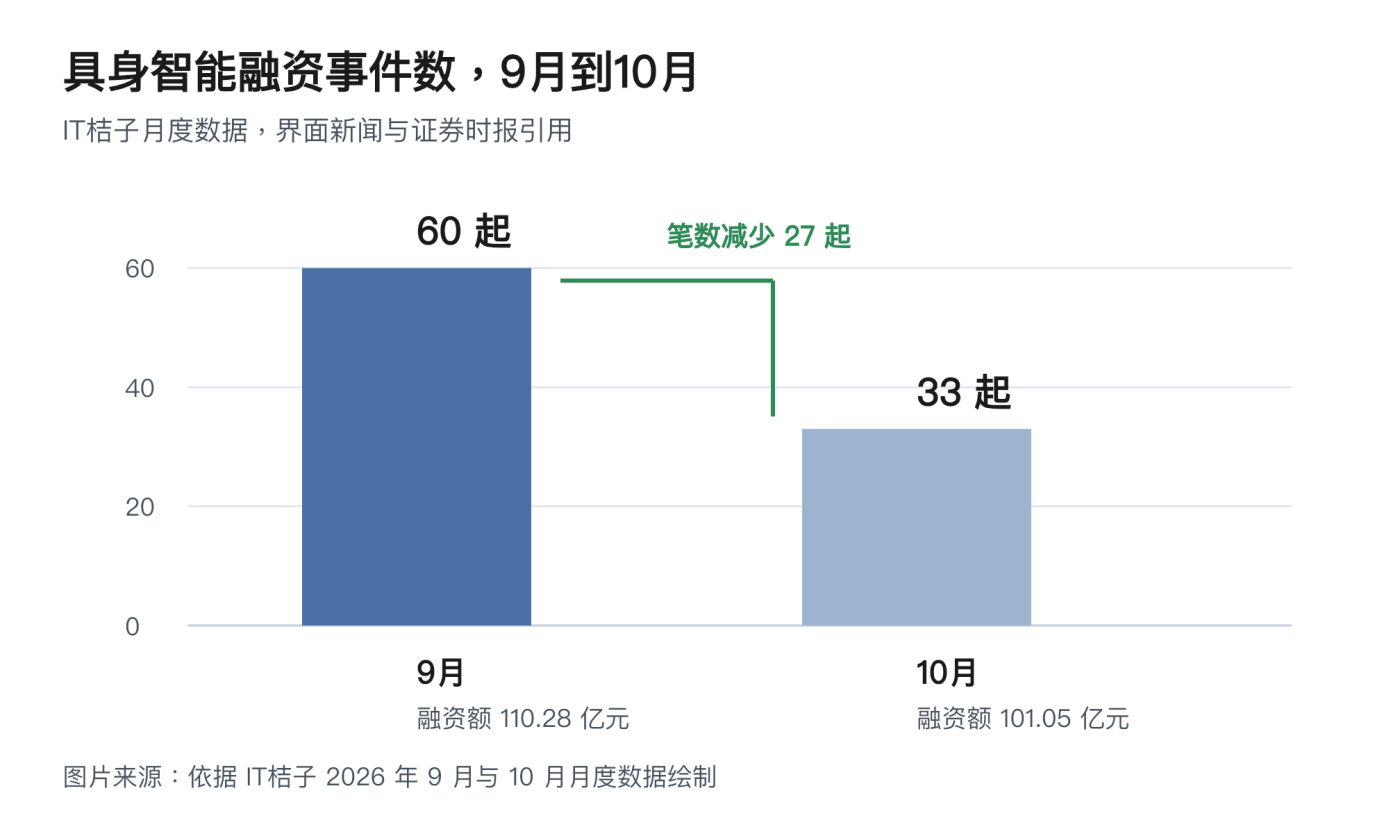
图注:两个月融资事件数与金额对照,笔数明显回落,金额只小幅回落。图片来源:依据IT桔子月度数据绘制
钱是一次到齐的,金额越来越大。此时此刻,工程师还在一天一天地调试设备参数,彼时彼刻,给钱的人也只能苦苦等待着。
没人去在意这种模式是否“健康”,因为别无选择。
推荐阅读

×
右键可直接复制图片